サイバー攻撃や情報漏えいのニュースが相次ぎ、セキュリティ関連株への注目が高まっています。
その代表格の一つが、企業のWebサイトやクラウド環境を守るサイバーセキュリティクラウド(4493)です。
結論からいえば、同社には成長の余地があるものの、株価急騰後の投資には慎重な姿勢で臨みたいところです。
需要が拡大しても、それと同じ勢いで利益やキャッシュフローが伸びるとは限らないからです。
注目したいのは、主力のWAF市場の規模と競争、急速に変化する市場への対応力、そして成長に伴うコスト増という3つのポイントです。
株価が約3,000円、PERが約35倍という水準では、今後の成長を期待しつつも、いったん様子を見たいという判断になります。
一方、同社には大手企業への導入実績があり、業績も着実に伸びています。
サービスの拡充や、大手企業の傘下に入る可能性も含め、今後の展開には注目する価値があります。
なぜ株価が急騰したのか。
どのような強みがあり、投資するうえで何を見極める必要があるのか。
事業の仕組みから順に見ていきましょう。
サイバーセキュリティクラウドの株価はなぜ急騰したのか
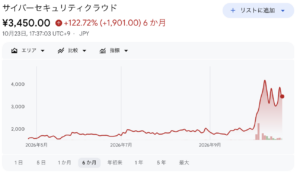
2026年9月から10月にかけて、企業へのサイバー攻撃や情報漏えいに関するニュースが相次ぎました。
特に10月に入ってからは、日本のセキュリティ関連企業に幅広く買いが集まり、サイバーセキュリティクラウドの株価も急騰しました。
出典:Google
10月13日には一時4,400円をつけ、それまでの水準から短期間で2倍以上に上昇しています。
その後は約3,000円まで下がる場面もありましたが、PERはなお約35倍の水準でした。
背景にあるのは、AIの進化によってサイバー攻撃が多様化・高速化し、企業のセキュリティ対策が一段と重要になるという期待です。
同社は、その需要に応えるサービスを提供している企業として注目されています。
ただし、話題性だけで株価が上がっている会社というわけではありません。
売上高と営業利益は年々伸びており、業績も好調です。
成長企業の中には、ほとんど利益が出ていない段階で期待だけが先行するケースもありますが、同社はすでに利益を生み出しながら事業を拡大しています。
だからこそ、今後も成長が続くのではないかと期待したくなります。
しかし、投資で考えるべきなのは、需要が増えるかどうかだけではありません。
その需要をどこまで取り込み、利益として残せるのかが重要です。
何をしている会社?Webサイトを守る「門番」
サイバーセキュリティクラウドの主力は、WAFと呼ばれる分野です。
WAFは「Web Application Firewall」の略で、Webサイトへの不正なアクセスを検知し、遮断する仕組みです。
パソコンなどの端末を守るセキュリティ対策に対し、同社が主に手がけるのはWebサイト側の防御です。
サイトが置かれているサーバーへの侵入経路を守る、いわば「門番」のような役割を担っています。
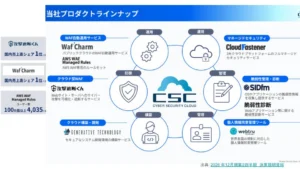
代表的なサービスが「攻撃遮断くん」と「WafCharm」です。
出典:サイバーセキュリティクラウド 決算説明資料
攻撃遮断くんはWebサイトへの攻撃を防ぐサービスで、WafCharmはAWSなどのWAFの運用を自動化するサービスです。
同社は、こうした分野で国内売上高シェア1位の実績を持っています。
特に強みがあるのが、AmazonのクラウドサービスであるAWS向けのセキュリティです。
AWSは多くの企業が利用しており、その利用拡大は同社にとっても追い風になります。
MicrosoftのAzureやGoogle Cloudにも対応していますが、中でもAWS向けに強みがあるという位置づけです。
顧客は、金融機関や重要なインフラを担う企業、事業そのものがITやWebで成り立っている企業などです。
サイバー攻撃や情報漏えいによって事業に支障が出る企業全般が、サービスの対象になります。
導入企業には証券会社やANAなどの大手企業も含まれています。
時価総額が約300億円という規模から、中小企業向けのサービスが中心という印象を持つかもしれません。
しかし、実際には大手企業にも採用されており、顧客基盤には魅力があります。
セキュリティサービスは、導入した後に簡単に解約するものでもありません。
顧客との関係が続けば収益が積み上がり、業績を着実に伸ばす余地があります。
主力サービスが継続収入を支えている点も、同社の強みといえるでしょう。
課題① WAF市場は約100億円、競合も多い
最初に確認したいのは、同社が主戦場とするWAF市場の規模です。
サイバーセキュリティと聞くと、非常に大きな市場を想像するかもしれません。
しかし、その中にはパソコンやスマートフォン、メール、認証・ID、ネットワーク、Webアプリケーションなど、さまざまな分野があります。
同社が得意とするWAFは、その一部分です。
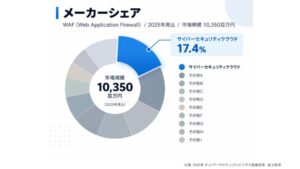
国内の対象市場は約100億円で、同社のシェアは約17%です。
出典:富士経済
単純に考えると、この市場における売上規模は約17億円ということになります。
もちろん、国内に限定した数字ではあります。
それでも、セキュリティという言葉から受ける印象と、実際に同社が強みを持つ市場の大きさには違いがあります。
さらに、競合企業も少なくありません。
セキュアスカイ・テクノロジーやImperva Japanなどがあり、NECを含め、多数の企業が参入しています。
同社はトップシェアを持っていますが、圧倒的に市場を独占しているわけではありません。
市場自体が毎年20%、30%と拡大するのであれば、その中でトップシェアを保つことで業績が伸びる姿は描けます。
ただ、サイバー攻撃の増加が強く意識される前は、もともと年率5〜10%程度の成長が見込まれていた市場でした。
直近では、世界のサイバー攻撃が数か月の間に30〜40%ほど増える動きがあり、市場が従来の想定以上に拡大するという期待が高まっています。
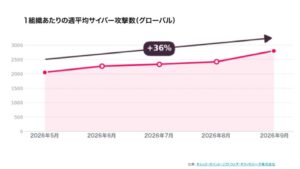
出典:チェック・ポイント・ソフトウェア・テクノロジーズ
問い合わせも増えているようですが、ライバルも同じ需要を取り込もうとしています。
市場が拡大することと、その成長を同社が十分に取り込めることは、分けて考える必要があります。
AWS自身の機能強化はどう影響するのか
もう一つ気になるのが、AWS自身もWAFの機能を備えていることです。
同社のサービスは、AWSに防御機能がないから必要とされているわけではありません。
顧客企業には、その機能を適切に設定し、監視・運用するための知識や人手が足りないという課題があります。
そこで、ルールの設定や運用の自動化、監視の代行といったサービスを提供しています。
一方、AWS自身がセキュリティ機能を強化すれば、外部サービスとの役割分担が変わる可能性があります。
パソコンでも、WindowsやAppleの製品自体のセキュリティが高まり、以前ほど追加の対策ソフトを必要としないのではないかという議論があります。
同じような変化が起こるのかは、気になるところです。
ただし、企業向けでは「標準機能があるから、それだけで十分」とも言い切れません。
攻撃方法も対策も日々変わるため、それに追いつきながら安全性を保つには、相応のノウハウが必要です。
すべてを自社で担うことが難しい企業には、専門会社に任せたいという需要が残ります。
AWSの機能強化が進む中で、同社がどのような価値を提供し続けるのか。
ここも見ておきたいポイントです。
課題② 市場の変化にサービスと営業体制が追いつくか
二つ目の課題は、急拡大する市場への対応力です。
企業が守らなければならない場所は、Webサイトだけではありません。
パソコン、スマートフォン、メール、認証・ID、ネットワークなど、さまざまな場所に対策が必要です。
それぞれを別の会社に依頼し、個別に管理するのは、顧客企業にとって大きな負担になります。
本業に集中したい企業からすれば、「セキュリティ全体をまとめて任せたい」というのが自然な考えでしょう。
そのため、単にソフトを販売するだけでなく、顧客に合ったセキュリティの設計を助言し、運用まで支援できる会社が強くなると考えられます。
同社はこれまで、防御・検知・対応といった領域を中心に事業を展開してきました。
しかし、AIによってさまざまな侵入口から高速で攻撃されるようになると、どこに危険があるのかを特定し、会社全体のセキュリティを管理することが重要になります。
そこで同社も、AIに関連する新しいサービスを広げようとしています。
脆弱性を診断するサービスや、企業がAIを使う際に、入力してよい情報と共有すべきではない情報を管理する仕組みなどです。
一方、AIによる脅威への防御・対応や運用管理には、今後さらに取り組む必要があります。
顧客が強く求める領域のすべてを、現時点ですでに備えているわけではありません。
サービスを拡充するには、開発人材や研究開発費が必要です。
AIを使った攻撃にAIで対抗するなら、守る側にもAIの利用コストがかかります。
変化する市場に合わせて、こうした準備を進められるかが問われます。
ARRの伸びが想定を下回った背景
営業組織の面にも課題が見られます。
継続的な契約収入の規模を示すARRは積み上がっていますが、一部のサービスでは新規顧客の獲得が想定を下回りました。
会社側は、その背景として組織体制や営業活動など、自社側の要因が大きかったと説明しています。
もともとはサービスごとに営業組織が分かれていました。
しかし、顧客の課題に合わせて複数のサービスを提案するには、組織を横断した営業が必要になります。
そこで組織を統合し、役割分担の見直しや業務の引き継ぎを進めましたが、その移行に時間がかかっています。
これは、営業担当者を増やすだけで解決する問題でもありません。
従来の「この商品を販売します」という営業から、「御社にはこのようなセキュリティ体制が必要です」と提案する営業へ変わる必要があります。
求められる知識や能力も、より高度になります。
同社は「CloudFastener」などを通じて、クラウド環境の運用支援にも取り組んでいます。
こうしたサービスを広げるには、全体を俯瞰し、設計や運用を支援できる人材が欠かせません。
2025年12月時点の従業員数は164人でした。
対応すべきセキュリティの問題の広さを考えると、人材の確保と育成は重要です。
採用を進めても、すぐに戦力になるとは限らず、先行して費用が発生します。
需要があることに加え、それを受注し、サービスを提供できる組織になっているかを確認する必要があります。
課題③ 売上が伸びても、コストが先に増える可能性
三つ目は、事業拡大に伴うコストです。
ソフトウエアを中心とする事業は、一度開発したものを多くの顧客に販売できれば、高い利益率を実現しやすくなります。
売上の増加に対して、費用の増加を抑えられるからです。
ところが、顧客ごとにコンサルティングを行い、導入後も継続して支援するとなると、必要な人員も増えます。
顧客が増えるたびに、その顧客を担当する人のコストもかかるようになります。
同社の通期見通しでも、売上高は約20%増える一方、利益の伸びは10%弱にとどまる予想となっていました。
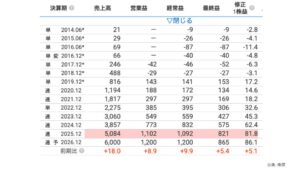
出典:株探
これは、直近の旺盛なセキュリティ需要が反映される前に出された見通しですが、売上と利益が同じ勢いで伸びるわけではないことが分かります。
費用としては、顧客への伴走支援やコンサルティングに必要な人件費が増えています。
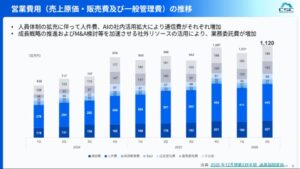
出典:サイバーセキュリティクラウド 決算説明資料
AIの社内活用の拡大に伴い、通信費も増加しています。
ここには、AIの利用に応じたコストが含まれていると考えられます。
今後のセキュリティでは、AIの活用と人による助言の両方が重要になります。
その結果、サービスの提供量に応じて費用も増える構造になる可能性があります。
M&Aには買収費用と統合の負担がある
サービスのラインナップを広げるためには、M&Aも選択肢になります。
ただし、買収すれば、それだけで事業がうまく拡大するわけではありません。
買収時のアドバイザリー費用に加え、買収後に組織や事業を統合するPMIにも費用と労力がかかります。
異なる会社をうまく一体化できるかという問題もあります。
さらに、セキュリティ関連企業への期待が高まっている時期には、買収対象の価格も上がりやすくなります。
必要な機能を取り込もうとしても、以前より高い金額を払わなければならないかもしれません。
人材、研究開発、AIの利用、そしてM&A。
成長のために必要な取り組みが増えるほど、利益が出るより先にコストが増える可能性があります。
これが、需要拡大だけで投資を判断しにくい理由です。
大手企業に買収される可能性もある
一方、M&Aを考える際には、同社が買う側だけでなく、買われる側になる可能性もあります。
大手企業が、自社に足りないセキュリティの領域を補うために、同社を傘下に迎えるという展開です。
同社がこれからコンサルティングのできる人材を多数採用するより、すでに人材を持つ大きな会社が、同社のサービスを提案に組み込む方が早い場合もあるでしょう。
大手企業を含む顧客基盤も、買い手にとって魅力になり得ます。
商品だけでなく、その商品を利用する企業との関係にも価値があるからです。
こうした可能性を考えるときは、株主構成も重要です。
まとまった株式を保有する株主がいれば、その株式の取得を起点に買収を進められる場合があります。
確認した株主構成では、約10%を保有するインタラクティブ・ブローカーズが筆頭株主でした。
ただし、証券会社名義であるため、その背後の投資家までは分かりにくいところです。
ほかには、ベンチャーキャピタルとみられるファンドやGMOインターネットなどの株主が見られました。
交渉によってまとまった持ち分を確保し、TOBにつなげる余地はありそうです。
もちろん、買う側と買われる側の意向があっての話ですが、今後の展開として考えられます。
こうした点を踏まえると、同社は課題ばかりの企業ではありません。
事業を広げる余地があり、企業としての魅力も持っています。
ただ、その魅力に対して、どの程度の株価なら投資したいのかは別の問題です。
セキュリティ需要の拡大で伸びる企業とは
セキュリティ市場全体に目を向けると、注目する方向性は大きく二つあります。
一つは、システム全体を統合して監視できる企業です。
侵入口の多様化や攻撃の高速化をいち早く把握し、広い範囲を守れる会社には強みがあります。
この分野では海外企業が強く、クラウドストライク、パロアルトネットワークス、Sophosなどが挙げられます。
日本では、トレンドマイクロも引き続き注目する価値があります。
攻撃が国境を越えて行われる中では、世界規模で対応する企業の知見や体制に魅力があります。
また、大企業向けでは、SIerやITコンサルティング会社が全体をまとめて引き受ける形も広がると考えられます。
もう一つは、特定の領域に強い企業です。
例えば、Webやメールのフィルタリングを手がけるデジタルアーツです。
危険なWebサイトへのアクセス、不審なメール、メールの誤送信など、人が起こすミスや危険な操作への対策を提供しています。
こうした対策は、AIの登場以前から重要でした。
そのうえで、AIを使ってメールや資料を作成する機会が増えれば、「その情報を本当に外部に出してよいのか」を確認する重要性も高まります。
一度外に出た情報を拾われ、被害が広がることを防ぐためにも、最初のミスを防ぐ仕組みには意味があります。
ただし、人のミスを防ぐことと、AIによる高度な攻撃への対策は、同じものではありません。
従来の強みを起点に、どこまで対応領域を広げられるかが注目点です。
さらに、産業用機器や自動車向けのセキュリティにも目を向ける余地があります。
通信する端末が増えれば、外部との接点が増え、その分だけ守る必要が生じます。
こうした領域では、今回取り上げた企業とは異なる会社がサービスを展開しています。
市場が進化する中で生まれる需要を見つけ、その領域に強い会社を探すことも、一つの投資の方向性です。
成長期待と株価を分けて考える
サイバーセキュリティの強化は、長期的に重要なテーマです。
技術や業界構造の変化は激しいものの、必要性が高まっていく分野であることは確かでしょう。
サイバーセキュリティクラウドも、AWS向けの強みや大手企業への導入実績を持ち、業績を積み上げています。
一方で、競争のある市場でサービスを拡充し、人材や営業体制を整え、増える費用を吸収しなければなりません。
成長する会社であっても、どの株価で買ってもよいわけではありません。
PER約35倍という評価で投資するには、市場の期待に見合う利益成長を実現できるかを見極めたいところです。
需要の拡大に加え、営業体制の改善、サービスの拡充、コストを上回る利益の伸びを確認する。
その姿勢で、同社とセキュリティ業界の変化を継続して追っていきたいと考えています。
YouTubeでも詳しく解説しておりますのでそちらもぜひご覧ください。

執筆者
元村 浩之(もとむら ひろゆき)
つばめ投資顧問 アナリスト
県立宗像高校、長崎大学工学部卒業。
大手スポーツ小売企業入社後、店舗運営業務に従事する傍ら、ビジネスブレークスルー(BBT)大学・大学院にて企業分析スキルを習得。
2022年につばめ投資顧問に入社。
長期投資を通じて顧客の幸せに資するべく、経済動向、個別銘柄分析、運営サポート業務を行っている。
つばめ投資顧問 公式SNS
プレゼント①『株式市場の敗者になる前に読む本』
プレゼント②『長期投資家への登竜門』
メールアドレスを送信して、特典をお受取りください。
※個人情報の取り扱いは本
>プライバシーポリシー(個人情報保護方針)
に基づいて行われます。
※送信したメールアドレスに当社からのお知らせやお得な情報をお送りする場合があります。
※上記は企業業績等一般的な情報提供を目的とするものであり、金融商品への投資や金融サービスの購入を勧誘するものではありません。上記に基づく行動により発生したいかなる損失についても、当社は一切の責任を負いかねます。内容には正確性を期しておりますが、それを保証するものではありませんので、取扱いには十分留意してください。



コメントを残す