REITの価格が下がり、平均の分配金利回りが5%を超える水準になっています。
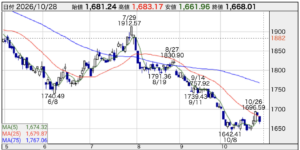
出典:株探
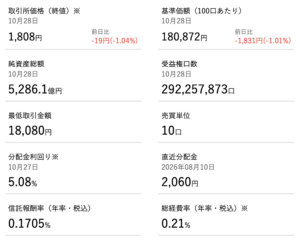
出典:NEXT FUNDS
不動産価格が上がっているというニュースを目にする一方で、不動産に投資するREITが安くなっているのは、不思議に感じるかもしれません。
「利回りが5%もあるなら、今は買うチャンスなのではないか」
「安く買って、そのまま分配金を受け取り続ければよいのではないか」
そう考える方もいるでしょう。
結論からいえば、安いところで買い、分配金を受け取りながら価格の回復を待つという戦略は十分に考えられます。
ただし、利回りの高さだけを見て買い、そのまま放置してよい商品とは考えていません。
REITには、不動産から得られる収益を受け取れる魅力があります。
一方、金利上昇による負担や、スポンサーとの関係、物件の売却益への依存など、仕組みを理解しておきたい部分もあります。
REITはなぜ値下がりしたのか、そしてどのような戦略でREITと向き合えばよいのかを見ていきましょう。
REITとは?少額で不動産の収益を受け取れる仕組み
REITは、不動産投資信託のことです。
個人では購入しにくい不動産にも小口で投資でき、そこから得られる収益を分配金として受け取れます。
自分で不動産を購入して賃貸する代わりに、REITを通じて不動産に投資するイメージです。
一般的には「ミドルリスク・ミドルリターン」の商品といわれています。
仕組みを簡単に説明すると、不動産を保有するための「箱」となる投資法人があり、投資家から集めた資金や借入金で物件を購入します。
一般的な事業会社のように、大勢の従業員がその中で働いているというものではありません。
保有する不動産からは、賃料収入が入ります。
また、物件を売却した際には、売却益が生じることもあります。
そこから借入金の利息や運営費用などを差し引き、残った利益の大部分を投資家に分配します。
利益の9割超を分配することが基本となるため、不動産事業が好調であれば、その成果が分配金に反映されやすい仕組みです。
賃料収入が増えたり、物件を高く売却できたりすれば、利益が増え、分配金の増加やREIT価格の上昇につながります。
ここで押さえておきたいのは、分配金の原資は賃料だけではなく、物件の売却益も含まれるということです。
この点は、後ほど説明するREITの成長性やリスクにも関わってきます。
不動産価格が上がっているのに、なぜREITは下落するのか
不動産価格が上昇しているからといって、REITの価格が同じように上がるとは限りません。
REITの価格には、足元の不動産市況だけでなく、金利や将来の収益に対する見方も反映されるからです。
今回の価格下落を考えるうえで、大きなポイントになるのが金利の上昇です。
REITだけでなく、不動産会社の株価にも金利上昇への警戒が影響しています。
その影響は、大きく三つに分けられます。
国債の利回りが上がると、REITの魅力が相対的に下がる
まず、ほかの投資対象との比較です。
金利が上がると、一般的にリスクが低いとされる国債などの利回りも上がります。
例えば、REITの分配金利回りが5%で、国債の利回りが3%という比較を考えてみましょう。
REITでは価格が変動し、売却する際に購入時より安くなっている可能性があります。
国債も途中で売買する価格は変動しますが、満期まで持つ場合は、満期に額面で償還されることを前提に考えられます。
その違いを踏まえると、「価格変動のあるREITで5%を狙うより、国債で3%を得る方がよい」と考える人が出てきます。
REITの利回りが変わらなくても、比較する相手の利回りが上がれば、相対的な魅力は薄れるわけです。
5%という数字が高いかどうかは、それだけを見ても判断できません。
どの程度のリスクを取って得られる利回りなのか、ほかの商品と比べる必要があります。
借入金利の上昇が、不動産価格への不安につながる
次に、不動産を買う人への影響です。
金利が上がれば、不動産を購入するための借入金の利息も増えます。
住宅ローンを考えると分かりやすいでしょう。
金利が高くなると、以前と同じ金額を借りても負担が重くなります。
高い物件に手を出したくなくなるだけでなく、そもそも買える金額が小さくなる場合もあります。
こうした動きが広がれば、不動産を買いたい人が減り、やがて物件価格にも下押し圧力がかかります。
足元の取引にまだ大きな影響が表れていなくても、市場は将来の変化を先回りして考えます。
つまり、REITの価格は、現在の不動産価格だけを映しているわけではありません。
少し先の不動産価格や収益の悪化を織り込んで下がることがあります。
REIT自身の支払利息も増える
三つ目は、REIT自身の借入です。
REITは投資家から集めた資金だけでなく、借金も使って物件を購入しています。
その借入にかかる金利が上がれば、支払利息が増え、利益を圧迫します。
賃料収入が変わらなくても、費用が増えれば、投資家に分配できる利益は小さくなります。
国債との比較で魅力が薄れ、不動産価格の先行きが懸念され、さらに支払利息の増加も警戒される。
こうした要因からREITの価格が下がり、その裏返しとして分配金利回りが上がっているのです。
インフレが賃料や物件価格を支える可能性もある
ただし、金利上昇だけを見て、REITに悲観的になる必要もないと考えています。
同時に、インフレが進んでいるからです。
インフレと金利は、基本的には同じ方向に動く関係があります。
物価の上昇が強いときには、金利も高くなりやすくなります。
これを不動産事業に当てはめると、金利上昇によって支払利息が増える一方、物件価格や賃料も上がる可能性があります。
費用の増加を賃料収入の増加などで相殺できれば、不動産の価値や利益が大きく落ちるとは限りません。
市場が金利の上昇に強く反応していても、実際の不動産事業は、想像されているほど悪くならないかもしれません。
賃料を原資とする分配金も、それほど減らずに済むという見方はできます。
過去の価格を見ると、買いを考えられる水準ではある
過去10年ほどの東証REIT指数を見ると、おおむね一定の範囲で上下する「ボックス圏」の動きが見られます。
上にも下にも一方向に進み続けるのではなく、似たような価格帯の中を行き来している状態です。
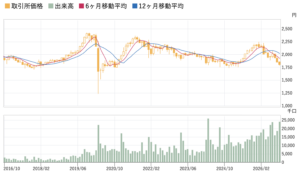
出典:NEXT FUNDS
その範囲で見ると、足元の価格は底値圏に近い位置にあります。
通常時の値動きを基準にすれば、過去と比べて低い水準にあると考えられます。
ただし、コロナ禍では、その範囲を大きく下に突き抜けました。
リモートワークの広がりなどによって、不動産の先行きへの不安が急激に高まったためです。
それでも、価格が下がり、分配金利回りが5%を超える水準であれば、買いを検討する余地はあります。
絶対によいとはいえませんが、悪くない水準だという見方はできるでしょう。
そこで問題になるのが、購入した後に何を期待するのかです。
分配金を受け取りながら、値上がりを待つ戦略
REITへの投資で考えられるのは、価格が下がって利回りが高くなったところで買い、分配金を受け取りながら価格の回復を待つ方法です。
高配当株への投資にも似た考え方です。
分配金が維持されるなら、価格がすぐに上がらなくても、その間の収入を得られます。
値上がりだけを狙う投資と違い、急いで価格が上昇しなくても待ちやすい点には魅力があります。
そして、価格が反転して十分に上がったところでは、売却も考えます。
分配金による収入に加えて、値上がり益も狙うという戦略です。
過去のようなボックス圏の動きを前提に考えるなら、安いところで仕込み、高くなったところで売るという発想になります。
ただし、それを実行するには、市場を見続け、売るべきときに判断する必要があります。
投資対象の選び方としては、個別のREITだけでなく、REIT指数に連動するETFもあります。
NEXT FUNDSのような、REIT全体に分散投資できる商品を利用する方法です。
REIT自体が複数の不動産を保有しているうえ、ETFなら複数のREITに投資できます。
どのREITを選ぶか、一つひとつを細かく管理する負担を抑えながら、市場全体の価格や利回りを見て投資することができます。
REITを買って、ずっと持ち続ければよいのか
ここで、「それなら、REITを持ち続ければよいのではないか」という疑問が出てきます。
安定的な分配金を得るという意味では、REITは本来の役割を果たしているといえるでしょう。
しかし、分配金が大きく増えていくとは限らない点には注意が必要です。
おおむね横ばい、あるいは少しずつ増える程度であれば、買った後に利回りがどんどん高まっていくような成長は期待しにくくなります。
分配金も価格も変わらなければ、5%の利回りで買った投資は、その水準の収入を受け取るものです。
それなら、より安心して保有できる国債を選ぶという考え方も成り立ちます。
さらに、東証REIT指数をより長い期間で見ると、価格の成長には限界が見えてきます。
基準となる1,000ポイントから、20数年を経て約1,670ポイントという水準です。
20年以上かけて約6割の上昇ですから、価格そのものの伸びは大きいとはいえません。
リーマンショック前には大きく上昇した時期もありましたが、その後に急落し、それ以降は比較的ボックス圏に近い動きとなっています。
持ち続けることで価格が力強く上がり続ける商品ではなかった、という点は押さえておきたいところです。
東京の都心部などでは不動産価格が上昇し、REITもそうした地域の物件を保有しています。
それなのに、なぜREITの価格は同じように伸びないのでしょうか。
その背景を考えるうえで、運営の仕組みが重要になります。
スポンサーとの関係にある「REITの落とし穴」
REITでは、大手不動産会社などがスポンサーとなり、自社の保有物件をREITに売却する形があります。
不動産会社は、売却によって得た資金を、自社の新たな投資などに使います。
このとき、売る側は、できれば高く売りたいと考えます。
一方、REITに投資する側にとっては、収益力のある物件を安く取得できる方が望ましいはずです。
スポンサーの利益と、REITの投資家の利益は、必ずしも一致しません。
スポンサーがREITの運営に影響を与える関係にある中で、物件の売買価格や選定が、誰にとって有利になっているのか。
ここには気になる部分があります。
また、不動産会社が、自社で最もよい物件を積極的に手放すのかという疑問もあります。
優良物件は自社に残し、それ以外の物件を売却する動機があるとすれば、REIT側には、必ずしも最上級ではない物件が集まりやすくなります。
こうした懸念を強い言葉で表したものが、「REITゴミ箱論」です。
これは、保有する不動産に価値がないという意味ではありません。
スポンサーにとって売りたい物件の受け皿となり、投資家にとって十分に有利な条件で取得できていないのではないか、という問題です。
物件の質や購入価格によっては、不動産市場全体が上がっても、その恩恵を十分に受けられない可能性があります。
REITの成長を考える際には、こうした運営の構造にも目を向ける必要があります。
売却益が分配金を支える一方、成長を手放す面もある
REITは物件を保有し続けるだけでなく、売買も行っています。
物件価格が上がったところで売却し、利益を確定することもあります。
売却益が出れば、その利益は分配金に回ります。
投資家にとって収入になりますが、物件を売った後にさらに価格が上がっても、その上昇の恩恵は受けられません。
不動産の値上がりが、REITの中にずっと蓄積されるとは限らないのです。
売却によって利益を実現し、投資家へ分配していることも、REIT価格が不動産価格と同じように上がり続けない理由の一つと考えられます。
そして、分配金に売却益が含まれることは、不動産市況が悪くなったときのリスクにもつながります。
物件を高く売れなくなれば、売却益は減ります。
賃料収入が大きく変わらなくても、売却益の減少によって利益が落ち、分配金が下がる可能性があります。
その結果、REITの価格にも下押し圧力がかかります。
不動産市況が崩れた場合には、分配金と価格の両方に影響が及ぶことを考えておかなければなりません。
リーマンショック時の大きな下落を見ると、REITが安定した値動きだけをする商品ではないことが分かります。
直近10年のボックス圏だけを見る場合と、より長い期間を見る場合とでは、リスクの印象も変わってきます。
借入を使って得る利回り5%は、本当に高いのか
REITの利回りを評価するときには、借入によるレバレッジも忘れてはいけません。
REITは、投資家のお金だけで不動産を購入しているわけではないからです。
不動産の表面利回りには3〜4%程度というイメージがあり、優良物件ではさらに低くなることもあります。
REITはそこに借入を組み合わせ、投資家が出した資金より大きな金額の不動産を保有しています。
例えば、自己資金に対して2倍の規模の物件を保有すれば、費用を考える前の収入は、自己資金だけで購入する場合より大きくなります。
そこから支払利息や運営費用などが差し引かれ、最終的な分配金につながります。
その結果として得られる利回りが5%だとしたら、どう考えるでしょうか。
借入を使った投資であることまで踏まえて、リスクに対して十分に高いといえるのか、という疑問は残ります。
一定の賃料収入があるからといって、低リスクというわけではありません。
借入がある以上、不動産価格や金利の変化も無視できません。
「ミドルリスク・ミドルリターン」は、「ローリスクで高い利回りが得られる」という意味ではないのです。
NAV倍率0.8倍は割安のサインになるのか
REITの割安さを考える指標には、NAV倍率もあります。
NAVは時価ベースの純資産価値で、NAV倍率は、REITの価格がその純資産価値に対して何倍になっているかを示します。
1倍であれば、REITの市場での評価と、時価ベースの純資産価値が同じ水準です。
1倍を下回っていれば、純資産価値よりも安い価格で取引されていることになります。
約0.8倍という水準であれば、一見すると割安に見えます。
保有資産の価値に対して安く買えるのであれば、投資の魅力になるでしょう。
ただし、その評価の土台となる不動産価格自体が変化します。
今の資産価値を基準に安く見えても、その後に不動産価格が下がれば、見方も変わってきます。
NAV倍率が1倍を下回っていることだけで、安心して買えるとは限りません。
結局は、そのREITが持つ不動産の価値や、不動産市況の先行きをどう考えるかに戻ります。
利回りだけで買わず、売却まで含めた戦略を持つ
REITには、不動産から生まれる収益を小口で受け取れる魅力があります。
価格が下がったところで購入し、分配金を得ながら待ち、評価が戻ったところで売るという戦略も考えられます。
一方、不動産市況が本当に崩れれば、購入後にさらに価格が下がるかもしれません。
その後、市況の回復とともに戻る可能性はあっても、途中の値下がりには耐える必要があります。
売却益が減れば、受け取る分配金にも影響が出ます。
だからこそ、買った後も市場を見続け、必要な場面で判断することが求められます。
単に「5%もらえるから」という理由で買い、そのまま何も考えずに持ち続けるほど単純な商品ではありません。
REITの仕組みとリスクを理解し、分配金を受け取りながら、価格が戻れば売却も考える。
そうした戦略を持つのであれば、投資対象として検討する余地は十分にあります。
YouTubeでも詳しく解説しておりますのでそちらもぜひご覧ください。


つばめ投資顧問 公式SNS
プレゼント①『株式市場の敗者になる前に読む本』
プレゼント②『長期投資家への登竜門』
メールアドレスを送信して、特典をお受取りください。
※個人情報の取り扱いは本
>プライバシーポリシー(個人情報保護方針)
に基づいて行われます。
※送信したメールアドレスに当社からのお知らせやお得な情報をお送りする場合があります。
※上記は企業業績等一般的な情報提供を目的とするものであり、金融商品への投資や金融サービスの購入を勧誘するものではありません。上記に基づく行動により発生したいかなる損失についても、当社は一切の責任を負いかねます。内容には正確性を期しておりますが、それを保証するものではありませんので、取扱いには十分留意してください。



コメントを残す