好決算と業績予想の上方修正を発表したにもかかわらず、株価が大きく下落しているローツェ(6323)は、半導体関連株に注目が集まるなかで、その成長性に対して割安に評価されている可能性がある企業です。
私はローツェはメモリー関連株の下落に巻き込まれる一方で、半導体の増産や製造工程の高度化による成長が期待できる銘柄だと考えます。
同社が手掛けるのはメモリーそのものではなく、半導体製造装置にウエハーを受け渡す搬送装置であり、メモリー価格の上昇よりも、生産能力を増やすための設備投資が需要につながります。
足元では業績と受注が大きく伸びているにもかかわらず、分析時点のPERは約16倍にとどまっており、中国メーカーとの競争には目を配る必要があるものの、メモリー株と同じように売られている今だからこそ、事業の中身を詳しく見る意味があるのではないでしょうか。
今回は、ローツェの事業と競争力、好決算後に株価が下落した背景、そして長期的な成長を期待する理由を解説します。
ローツェは何をしている会社?半導体製造を支える搬送装置メーカー
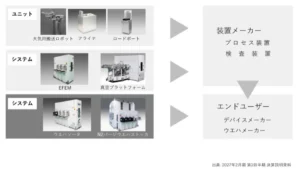
ローツェの売上高の大部分を占めるのは半導体関連装置であり、なかでも同社を代表する製品が、EFEMと呼ばれるフロントエンドモジュールです。
半導体製造装置の入り口に置かれ、半導体の材料であるウエハーを装置に受け渡すためのシステムだと考えてください。
出典:ローツェ 決算説明資料
ウエハーとは鏡のように光る円盤状の材料で、その上に回路を形成し、さまざまな加工を施すことで半導体が作られます。
半導体工場では一つの装置ですべての加工が終わるわけではなく、ある工程で加工したウエハーを次の工程へ運び、そこで別の加工を行うという作業を繰り返すため、それぞれの製造装置にウエハーを正確に受け渡す仕組みが欠かせません。
ローツェが担っているのは、まさにこの受け渡しの部分なのですが、「ウエハーを運ぶだけなら、それほど難しくないのでは」と感じる方もいるでしょう。
しかし、GPUやCPU、メモリーなどが先端化するほど製造時に求められる清浄さや精度は厳しくなり、わずかなちりやほこりが入っただけでも不良品につながってしまいます。
人が手で持って装置に置けばよいというものではなく、ウエハーをきれいな状態に保ちながら繊細に扱い、加工に適した正確な位置へ受け渡す技術が必要なのです。
どれほど高性能な半導体製造装置を用意しても、材料を渡す段階で汚してしまっては意味がないため、半導体の高度化が進むほど、入り口を支える搬送装置の重要性も高まっていきます。
ローツェは、このフロントエンドモジュールの分野で世界シェア約35%とされる業界トップの企業であり、一般の消費者が目にする製品ではないものの、半導体づくりの重要な部分で強い存在感を発揮しています。
アプライド・マテリアルズやTSMCとの取引が示す事業の位置づけ
ローツェの顧客は、半導体製造装置メーカーと、実際に半導体やウエハーを作るエンドユーザーに大きく分かれており、主要顧客には米国のアプライド・マテリアルズや台湾のTSMCが名を連ねています。
アプライド・マテリアルズは東京エレクトロンの競合にあたる世界的な半導体製造装置メーカーであり、TSMCはその装置を使って半導体を製造する企業ですから、ローツェは装置を作る側と、装置を使って半導体を作る側の両方に製品を供給していることになります。
この位置づけを理解すると、ローツェの需要が何によって増えるのかも見えてきます。
半導体メーカーが生産能力を増やすために設備投資を行えば、半導体製造装置の出荷が増え、その装置へウエハーを受け渡すための搬送装置も必要になるため、半導体製造装置の出荷台数の増加が、ローツェの需要拡大につながるのです。
TSMCなどが積極的な投資を続け、半導体製造装置メーカーの業績も好調であれば、その周辺を支えるローツェにも追い風が吹くことになりますが、実際に足元の業績には、その動きがはっきりと表れています。
売上21.5%増、営業利益42.4%増に加え、受注残も1,000億円超へ
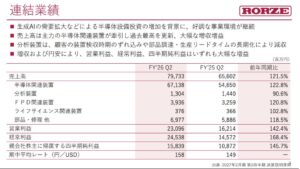
2027年2月期の第2四半期累計では、売上高が前年同期比21.5%増の約797億円、営業利益が同42.4%増の約231億円となり、売上高の拡大以上に利益が伸びる、非常に好調な決算となりました。
出典:ローツェ 決算説明資料
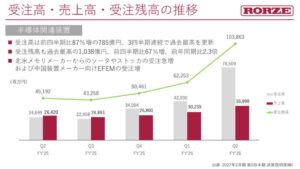
さらに注目したいのが受注の増加で、半導体関連装置の第2四半期の受注高は大きく膨らみ、受注残高は1,000億円を超える水準まで積み上がっています。
出典:ローツェ 決算説明資料
すでに計上された売上や利益が伸びているだけでなく、その先の売上につながる注文も増えているという点に、今回の決算の力強さがあります。
受注増を支えているのは、北米のメモリーメーカー向け需要の拡大と、中国の半導体製造装置メーカー向けフロントエンドモジュールの受注増加です。
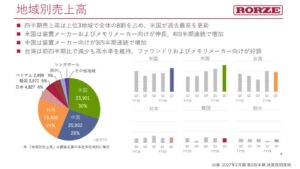
出典:ローツェ 決算説明資料
北米のメモリーメーカーといえばマイクロンや、NAND型フラッシュメモリーを手掛けるサンディスクなどが思い浮かびますが、中国でもDRAMの開発を強化するCXMT、NAND型のYMTC、半導体受託製造を担うSMICなどが存在しており、こうした企業による設備投資が背景にあると考えられます。
メモリー価格が大きく上がれば、各メーカーは生産を強化しようと設備投資を増やすため、その過程で搬送装置にも注文が入ってきます。
キオクシアなどのメモリーメーカーに注目が集まる一方で、その周辺では競合各社が増産に向けて動いており、ローツェの受注には、そうした動きが表れていると見ることができます。
この好調な業績と受注を背景に、ローツェは決算と同時に通期業績予想を大幅に上方修正し、当初予想に対して売上高を約13%、営業利益を約40%引き上げました。
もともと増益を見込んでいたところから、さらに利益予想を積み上げた結果、修正後の通期営業利益予想は前期比70.4%増の約531億円となっています。
単に足元の業績が少しよかったという話ではなく、利益の大幅な増加と受注の急拡大を受けて、年間の業績見通しまで大きく引き上げられたのですから、市場が驚いたのも無理はありません。
好決算なのに株価が急落したのは、メモリー株の連想売りか
この上方修正を受けて株価は急上昇し、10月8日の発表後、10月14日には一時5,373円まで上がりましたが、その後は下落に転じ、10月23日には一時3,391円まで売られました。
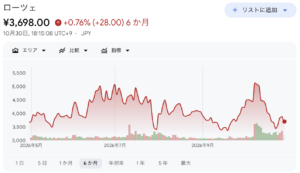
出典:Google
好決算を評価して上がったはずの株価が短期間で大きく下がれば、「その後に何か悪いことが起きたのではないか」と気になるところですが、この間に業績予想を下方修正したわけではありません。
むしろ今回の下落は、ローツェがメモリー関連銘柄として見られ、メモリーメーカーの株価下落に巻き込まれた影響が大きいのではないかと考えられます。
実際、キオクシアやマイクロン、韓国のSKハイニックス、サムスンなど、メモリーを扱う企業の株価は直近1か月で大きく下落し、30〜40%ほど下がる銘柄も出ています。
その背景には、メモリー需要の強さがどこまで続くのかという懸念に加え、AI分野への大規模な先行投資に対する不安があり、投資家が関連銘柄を見る目も慎重になっています。
ローツェはメモリー関連の受注拡大によって評価されたため、今度はメモリー株が売られる局面で、同じように連想売りの対象になっているように見えます。
ただ、ここで考えたいのは、メモリーを作って販売する会社と、メモリーを増産するための装置を供給する会社を本当に同じように評価してよいのかということです。
株価が似た動きをしていても、利益が生まれる仕組みまで同じとは限りません。
この違いを理解することが、ローツェの成長性と現在の株価評価を考えるうえで重要になります。
メモリーの「価格」と「生産数量」を分けて考える
メモリーメーカーは、メモリー価格の上昇によって大きな利益を得ているため、価格が下がるという見方が広がれば、将来の利益への不安が株価に反映されます。
一方のローツェは、メモリー価格が上がった分だけ利益が増える会社ではなく、メモリーを増産するために設備が増設され、その設備に必要な搬送装置が売れることで業績が伸びる会社です。
したがって、ローツェの需要を考える際には、メモリー価格の動きだけでなく、生産・出荷数量を増やすための投資が続くかどうかに目を向ける必要があります。
足元のAI向け需要がすぐに収まるとは考えにくく、AIに関わる事業者が大量の半導体を必要とする状況が続けば、メモリーの出荷数量や需要も高い水準を維持する可能性があります。
半導体製造装置メーカーに強気の姿勢を示す企業が多いことも、こうした設備需要の強さを考える材料になります。
さらに、メモリー価格が下がる理由そのものにも注目してみてください。
供給の増加によって価格が下がるのであれば、その裏側では生産設備が増えているはずであり、設備を増やす過程ではローツェの搬送装置が必要になります。
つまり、供給増によるメモリー価格の下落と、増産に伴う搬送装置の需要拡大が同時に起こることも考えられるのです。
価格だけを見ればメモリーメーカーにとって厳しい変化でも、その供給を増やすための設備を提供する企業には、別の動きが生じている可能性があります。
「メモリー価格が下がりそうだから、ローツェも厳しい」と結びつける前に、半導体をどれだけ作るのか、そのためにどれだけ設備を増やすのかを確認することが大切です。
メモリーメーカーの株価だけを追っていると、こうした事業構造の違いを見落としてしまいます。
製造装置への投資拡大と、半導体の高度化がもたらす成長余地
半導体製造装置の市場予測では、NANDやDRAM向けの出荷額が今後も伸びていく見通しが示されており、設備投資の拡大が続くのであれば、それを支えるローツェの搬送装置にも追い風が期待できます。
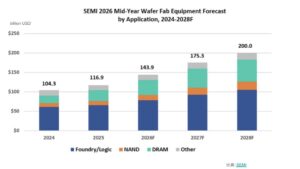
出典:semi
同社を考えるうえでは、メモリー価格の日々の変動以上に、こうした製造装置への投資がどの方向に進んでいるかが重要ですが、成長を後押しする要因は生産数量の増加だけではありません。
もう一つ見逃せないのが、半導体の製造工程そのものの高度化と複雑化です。
最近は、複数のチップを組み合わせて一つの高性能な半導体にする「アドバンスドパッケージ」の重要性が高まっており、AI向け半導体でも、こうした技術が求められています。
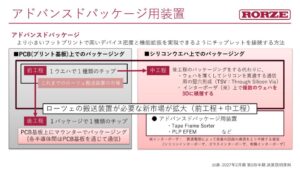
出典:ローツェ 決算説明資料
製造工程が増えて複雑になれば、それぞれの加工に対応する半導体製造装置が必要になり、装置が増えるほど、ウエハーなどを受け渡す場面も増えていきます。
ある装置で加工したものを次の装置へ運ぶたびに、きれいな状態を保ち、正確に受け渡す必要があるため、半導体の性能を高める技術の進歩が、精密な搬送を担うローツェの役割を広げることになるのです。
会社自身も、高性能で高効率な半導体チップへの需要拡大が半導体製造装置への投資を加速させると見ており、先端半導体やアドバンスドパッケージ向け搬送装置の受注は、引き続き増加傾向が続く見通しを示しています。
半導体をより多く作ることに加え、より高性能な半導体を複雑な工程で作ることもローツェの需要を押し上げる可能性があるという点を踏まえると、目先のメモリー市況だけでなく、製造技術の進歩という長期的な流れからも、同社の成長を考えることができます。
PER約16倍は、今後の成長を十分に評価しているのか
こうした事業環境に対して、現時点のローツェのPERは約16.3倍にとどまっています。
同じ半導体関連銘柄であるアドバンテストのPERは約37倍で、以前の水準から下がったとはいえ、ローツェとの間には大きな差があります。
もちろん両社の事業内容は異なるため、同じ物差しで単純に比べることはできませんが、それでもPERが半分以下という評価の差は目を引きます。
16倍程度という水準からは、それほど大きな成長を織り込んでいるようには見えない一方で、ローツェは売上・利益を大きく伸ばし、受注も積み上げています。
しかも、今後は先端半導体やアドバンスドパッケージ向けの需要拡大が見込まれるため、この成長性に対して16倍という評価でよいのかという点に、投資対象として考える面白さがあります。
同社はメモリー価格の下落がそのまま売上や利益を押し下げる事業ではなく、半導体の生産拡大に必要な設備を供給し、製造工程の高度化によっても役割が増えていく会社です。
今後の生産数量や設備投資の動向によって業績が影響を受けることは当然あるものの、足元の受注と中長期的な需要を踏まえれば、現在の評価は低いのではないかという見方ができます。
中国メーカーとの競争に対し、ローツェの強みは維持できるか
一方で気をつけたいのが中国メーカーの追い上げで、足元では中国からの強い需要がローツェの業績を支えているものの、中国企業自身も搬送装置の分野で力をつけようとしています。
現状ではローツェの技術的な優位性が高いと考えられますが、将来どこかの時点で追いつかれる可能性はあるため、需要の拡大だけでなく、競争相手として成長してくる動きにも目を配る必要があります。
そこで重要になるのが、ローツェがどのように現在の地位を築いてきたのかという点です。
同社は、半導体製造装置の入り口という領域に経営資源を集中させ、ウエハーをきれいな状態に保ちながら、丁寧に、正確に受け渡す技術を磨いてきました。
搬送装置を手掛ける企業にはダイフクや平田機工などがありますが、工場全体の搬送システムや自動化を幅広く扱う企業があるなかで、ローツェは製造装置の入り口で求められる精密な搬送に強みを築いてきたのです。
しかも、この分野は製品を作って「よければ使ってください」と持ち込むだけで採用される世界ではなく、世界の半導体製造装置メーカーとすり合わせを重ね、それぞれの装置に対応する技術を積み上げる必要があります。
半導体が高度化すれば製造装置にも一段と高い性能が求められるため、その入り口を実績の乏しい企業に簡単に任せることはできません。
長年の実績があり、自社の装置への理解も深いローツェに任せたいという信頼は、一朝一夕に築けるものではなく、こうした顧客との関係や技術の蓄積が競争力につながっていると考えられます。
中国メーカーとの競争は継続して見ていく必要がありますが、ローツェが長い時間をかけて培ってきた立場も、そう簡単に崩れるものではないでしょう。
株価の下落局面だからこそ、事業の中身を見たい
ローツェの株価はメモリー関連株と似た動きをしており、半導体関連株に集まっていた資金が引き揚げられるなかで、業績が好調な同社も売られているように見えます。
しかし、メモリーを販売する企業と、その生産を支える装置を供給する企業では利益が生まれる仕組みが異なるため、株価が同じ方向に動いているからといって、事業まで同じように捉えるべきではありません。
ローツェは、半導体の生産拡大に必要な搬送装置を供給するとともに、先端半導体やアドバンスドパッケージの普及によって、精密な搬送を求められる領域を広げています。
そのなかで売上・利益が伸び、受注残も積み上がっているにもかかわらず、PERは約16倍にとどまっています。
メモリー株が下がっているという印象から一歩踏み込み、ローツェ自身の事業構造と成長性を見極めることが、投資機会を見つける出発点になります。
相場の調整局面では、企業の評価が見直される過程で、事業の実力に対して安く評価される銘柄が出てくることがあり、ローツェもそうした視点で詳しく調べたい企業の一つです。
YouTubeでも詳しく解説しておりますのでそちらもぜひご覧ください。

執筆者
元村 浩之(もとむら ひろゆき)
つばめ投資顧問 アナリスト
県立宗像高校、長崎大学工学部卒業。
大手スポーツ小売企業入社後、店舗運営業務に従事する傍ら、ビジネスブレークスルー(BBT)大学・大学院にて企業分析スキルを習得。
2022年につばめ投資顧問に入社。
長期投資を通じて顧客の幸せに資するべく、経済動向、個別銘柄分析、運営サポート業務を行っている。
つばめ投資顧問 公式SNS
プレゼント①『株式市場の敗者になる前に読む本』
プレゼント②『長期投資家への登竜門』
メールアドレスを送信して、特典をお受取りください。
※個人情報の取り扱いは本
>プライバシーポリシー(個人情報保護方針)
に基づいて行われます。
※送信したメールアドレスに当社からのお知らせやお得な情報をお送りする場合があります。
※上記は企業業績等一般的な情報提供を目的とするものであり、金融商品への投資や金融サービスの購入を勧誘するものではありません。上記に基づく行動により発生したいかなる損失についても、当社は一切の責任を負いかねます。内容には正確性を期しておりますが、それを保証するものではありませんので、取扱いには十分留意してください。



コメントを残す