売上も利益も大きく伸び、通期業績予想まで上方修正したにもかかわらず、決算発表後に株価が急落したイビデン。
AI半導体を支える企業として注目していた方ほど、「これほど業績がよいのに、なぜ売られるのか」「株価が下がった今は買い時なのか」と戸惑っているのではないでしょうか。
イビデンが長年積み上げてきた技術は、競合が資金を投じれば簡単に追いつけるものではない一方、利益の伸びはAI投資のスピードや需給、主要顧客の動向にも左右されます。
事業の強さと株価に織り込まれた期待を分けて、今回の下落と今後の投資判断を考えていきましょう。
売上34.3%増、営業利益84.6%増でも株価は急落
まず確認しておきたいのは、今回の株価下落が、足元の業績悪化を受けたものではないということです。
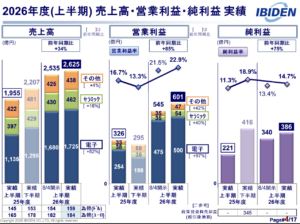
10月29日に発表された2027年3月期の第2四半期累計決算は、売上高が前年同期比34.3%増、営業利益が同84.6%増となり、上期の業績は非常に好調でした。
出典:イビデン 決算説明資料
さらに、2026年7〜9月の第2四半期だけを見ても、売上高は前年同期比42.1%増、営業利益は約2.2倍に拡大しており、利益を大きく伸ばしていることがわかります。
会社はこの好調な決算を受けて通期業績予想も引き上げ、従来予想に対する修正幅は売上高が2.7%、営業利益が4.7%、最終利益が6.6%のプラスとなりました。
修正後の通期予想は売上高5,650億円、営業利益1,330億円で、前期と比べれば売上高は35.8%増、営業利益は約2.1倍という大幅な成長を見込んでいます。
上方修正の幅だけを見ると物足りなく感じるかもしれませんが、もともと高い成長を見込んでいたところに、さらに予想を積み増した決算です。
ところが、決算発表後の株価はストップ安となり、発表前後の動きでは10,280円から7,695円まで下落する場面がありました。
これほどの好決算でも売られた背景には、足元の利益とは別に、将来への期待と不安があったと考えられます。
株価急落の理由① AI・半導体株全体への警戒と、高すぎた期待
一つ目は、AI・半導体株全体に対する調整と、それまで期待が先行していたことの反動です。
同じ時期にはキオクシアをはじめとするメモリー関連株の動向にも市場が敏感に反応し、AI向け投資がどこまで続くのか、その投資資金を調達し続けられるのかという懸念から、関連株全体に売り圧力がかかっていました。
各社が巨額の先行投資を進めるなかで、「本当に、その先に期待どおりの需要と利益が待っているのか」という疑問が、株価に表れているわけです。
こうした雰囲気のなかでは、業績がよいというだけで株価が上がるとは限りません。
投資家の想定をはるかに超える決算や見通しが出れば評価は変わりますが、イビデンの営業利益予想の上方修正は4.7%であり、市場が期待していた範囲を大きく超える内容ではなかった可能性があります。
株価が反応するのは、業績がよいか悪いかだけではなく、すでに織り込まれていた期待を上回ったかどうかです。
「よくても、このくらいだろう」と考えていた投資家が実際の決算を確認し、「やはり、その程度だったか」と受け止めれば、好決算でも利益確定の売りが出てきます。
機関投資家だけでなく、短期・中期で売買する投資家にも、想定を大きく上回る材料が出なかった以上、いったん利益を確保しようという動きがあったのかもしれません。
株価急落の理由② 1,510億円を追加投資しても、利益目標は据え置き
二つ目は、巨額の設備投資をきちんと回収できるのかという懸念です。
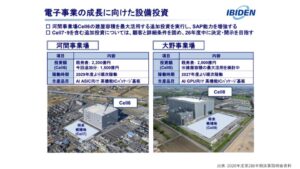
イビデンは今回、河間事業場のCell6に約1,510億円を追加投資し、2029年度後半から稼働させる計画を発表しました。
出典:イビデン 決算説明資料
AI半導体向けの旺盛な需要に応えるための投資ですが、投資家が気にしたのは、追加投資を決めたにもかかわらず、2030年度の売上高1兆円以上、営業利益3,000億円以上という目標が引き上げられなかったことです。
同社は以前から、河間事業場と大野事業場を合わせて約5,000億円の設備投資を行う計画を示しており、その段階ですでに2030年度の営業利益3,000億円という目標を掲げていました。
つまり、従来の投資によって利益が大きく増えるという期待は、株価にも織り込まれていたと考えられます。
そこへさらに1,510億円を投じるという話が出てきたのですから、投資家が「では、利益目標も上がるのではないか」と期待するのは自然でしょう。
しかし、利益目標が据え置かれたことで、「追加で資金が必要になっただけなのか」「これだけ投資しても、従来目標を上回る利益にはつながらないのか」という不安が生まれた可能性があります。
もちろん、営業利益が3,000億円まで伸びるのであれば、投資の効果は十分に大きいとも考えられます。
ただ、今回問われたのは投資全体の効果というより、新たに追加した1,510億円が、従来計画に対してどれだけ利益を上乗せするのかという点でした。
顧客からの前受金がある投資と、自ら踏み込む投資の違い
設備投資の資金を誰が負担するのかという点も、投資家の見方に影響します。
従来の投資では、主要顧客であるエヌビディアから数千億円規模の前受金を受け取るとされており、イビデンが市場からすべての資金を調達しなくても、先行投資を進められる構図がありました。
顧客が先にお金を出してでも供給能力を確保したいというのは、それだけイビデンの技術が必要とされていることの表れでもあります。
一方、今回の追加投資については、同じような前受金に関する報道が見当たらないため、顧客との調整はあったとしても、イビデンが自らの判断で増産に踏み込んだようにも見えます。
顧客に資金面で支えてもらいながら進める投資と、自ら財務負担を引き受けて進める投資では、投資家が感じるリスクも変わってくるでしょう。
さらに、利益目標が変わらなかったことで、「昨今の物価高騰などによって、当初の資金では足りなくなったのではないか」という見方まで生じかねません。
これはあくまで一つの見方であり、実際には2029年度後半の稼働によって生産能力が増える計画ですが、その能力増強が利益にどう結びつくのかが十分に伝わらなければ、追加負担のほうが強く意識されてしまいます。
会社側は、先々の不透明感やさまざまな条件の変化を踏まえて2030年度の業績目標を変更しなかったと説明していますが、投資家からすれば、「それなら、この追加投資をどう評価すればよいのか」という疑問が残ります。
設備投資そのものの是非に加え、その投資効果の説明が十分だったかどうかも、今回の反応につながったと考えられます。
イビデンは何がすごい? AI半導体を支える「ICパッケージ基板」
三つ目の下落要因である競争や顧客への依存を考える前に、そもそもイビデンがどのような技術で評価されているのかを押さえておきましょう。
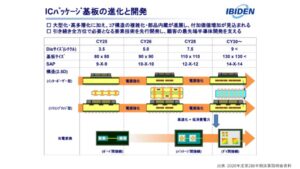
同社の主力製品であるICパッケージ基板は、簡単にいえば、半導体チップとサーバー側の回路基板をつなぐ、高密度の配線を持った土台です。
半導体チップをそのままサーバーの回路基板につなぐことはできないため、その間にパッケージ基板を挟み、細かな配線を通じて接続します。
出典:イビデン 決算説明資料
「土台」と聞くと地味な部品に感じるかもしれませんが、AI半導体が高性能になるほど、この土台をつくる技術が重要になってきます。
AI半導体ではGPUなどのチップが大型化するだけでなく、メモリーをはじめとする複数のチップを組み合わせ、全体として高い性能を実現する設計が進んでいます。
こうした半導体をサーバーに接続するには、非常に複雑な配線を、多層化しながら微細につくり込む必要があり、チップの進化に合わせてパッケージ基板の製造難易度も上がっていくのです。
さらに、チップの配置も平面的な組み合わせだけでなく立体的な構造へと進むため、配線の複雑さは増していきます。
AI半導体が進化すればするほど、「それを支える基板も、イビデンにつくってもらわなければならない」という期待が高まるわけです。
出典:イビデン 決算説明資料
同社はこうした技術を数十年にわたって積み上げてきており、先端分野では対象によって幅があるものの、5割から8割弱程度のシェアを持つともいわれています。
高度な製造技術に加え、量産時の歩留まりを改善するノウハウ、顧客との共同開発、巨額の設備投資が求められるため、需要が伸びているからといって簡単に参入できる事業ではありません。
AI半導体の成長を取り込めるだけでなく、半導体の高性能化によって自社の技術の重要性が増していくことが、イビデンの大きな強みです。
株価急落の理由③ 競合の追い上げと、主要顧客への依存
ただし、イビデンが強いからといって、競合が何もせずに待っているわけではありません。
競合には台湾のユニマイクロンや韓国のサムスン電機などがあり、特にサムスン側の積極的な設備投資や、エヌビディアとの共同投資・供給提携が意識されています。
資金力のある競合が本格的に供給を増やせば、イビデンが高いシェアを持ってきた領域でも競争が厳しくなるのではないかという警戒が生まれます。
ここでは、顧客であるエヌビディアの立場から考えることも大切です。
必要な基板を確保するために、これまでは先にお金を渡してでもイビデンに増産してもらう必要があったとしても、一社への依存が続けば、価格交渉の面でも供給の面でも不安が残ります。
複数の企業に発注を分散し、供給能力を確保しながら競争を促したいと考えるのは、顧客として自然な行動でしょう。
その意味では、競合との提携報道と、イビデンの追加投資で前受金が確認されていないことを合わせて見ると、さまざまな可能性が浮かんできます。
たとえば、競合が供給体制を整える前にイビデンが生産能力を増やし、エヌビディアが他社に頼む必要のない状況をつくろうとしているのかもしれません。
これは推測ですが、最先端のAI半導体向けという重要な領域を守るため、自らリスクを取って投資するという判断であれば、競争優位性を維持するための積極策と見ることもできます。
同時に、その競争力を守るために以前より大きな負担を引き受けるのであれば、投資家が慎重になることも理解できます。
もっとも、イビデンの優位性が簡単に崩れるとは考えていません。
数十年かけて蓄積してきた技術に加え、半導体の構造はさらに複雑になっているため、競合が資金を投入しただけで、すぐに同じものを同じ品質で量産できるわけではないからです。
エヌビディアだけでなく、インテルの動向も影響する
主要顧客への依存という点では、エヌビディアだけでなく、もともと大きな取引先であるインテルの動向も見逃せません。
インテルはサーバー向けがよくても、主力であるパソコン向けCPUの販売が振るわなければ業績に影響するため、その状況がイビデンにも波及するのではないかという連想が働きます。
AI向けが伸びているからといって、すべての用途が一緒に好調になるわけではないのです。
その背景には、AIサーバー向けの旺盛な需要によってメモリー価格が上昇し、同じくメモリーを使うパソコンやスマートフォンの価格を押し上げているという構図があります。
本体価格を引き上げざるを得なくなれば購入需要が弱まり、それがパソコン向けCPUの販売にも影響するため、AI市場の好調さが従来市場には逆風となる面があります。
一方ではAI向けが伸び、もう一方ではパソコンやスマートフォン向けが弱くなるという、シーソーのような動きが起きているわけです。
ただ、足元で圧倒的に需要が強いのはAIサーバー側であり、GPUやASICに加えて、サーバー全体を効率よく制御するためのCPU向けにも、ICパッケージ基板の需要が広がっています。
こうした強い需要をどこまで取り込めるかと、従来の顧客・用途の弱さがどの程度影響するかを、合わせて見ていく必要があります。
2030年度の営業利益3,000億円は、さらに上振れするのか
長期投資家として知りたいのは、目先の株価が下がった理由だけでなく、その先にどれだけ利益を伸ばせるのかということでしょう。
イビデンの業績計画を整理すると、次のようになります。
| 決算期・年度 | 売上高 | 営業利益 | 営業利益率 |
| 2026年3月期実績 | 4,162億円 | 620億円 | 14.9% |
| 2027年3月期予想 | 5,650億円 | 1,330億円 | 23.5% |
| 2028年3月期見通し | 6,500億円 | 1,650億円 | 25.4% |
| 2030年度目標 | 1兆円以上 | 3,000億円以上 | 30% |
2026年3月期の営業利益620億円に対して、2030年度には3,000億円以上を目指しているのですから、約4.8倍という大きな成長計画です。
売上高の拡大だけでなく、営業利益率を約15%から30%へと引き上げることも目標に含まれており、高付加価値の製品を増やして収益力を高めようとしています。
では、この目標をさらに上回る余地はあるのでしょうか。
可能性はあると考えています。
報道ベースでは、イビデン、ユニマイクロン、サムスンの主要3社の供給能力を合わせても、AI半導体向けの需要を十分に満たせていないとされており、技術の進化とAI需要の拡大が続くなら、パッケージ基板への需要も高まり続けると考えられるからです。
しかも、必要になるのは単純な個数の増加だけではありません。
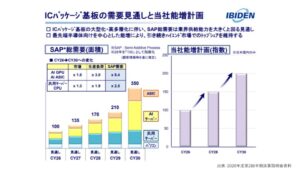
会社の見通しでは、2030年のAI向けGPU・ASICの数量は2026年比で1.8倍となる一方、基板の大型化・高多層化に伴って1個当たりの製造負荷が約3倍となり、必要なSAP工程の処理能力は約5.4倍に拡大します。
半導体の数が増える以上に、基板をつくるための能力が必要になる構造は、イビデンにとって大きな成長機会です。
ただし、製造負荷が5.4倍になれば売上高もそのまま5.4倍になるわけではなく、高度な製造に必要な負担を販売価格へ反映できるかが重要になります。
上振れの鍵は、数量だけでなく単価と利益率
会社はすでに増産計画を踏まえて2030年度の目標を掲げているため、想定どおりに数量が増えるだけでは、目標を大きく超えるとは限りません。
生産能力には限界がある以上、さらに利益を伸ばすには、より高性能で付加価値の高い製品をつくり、販売単価を引き上げていく必要があります。
同時に、旺盛な需要が長く続き、工場を高い稼働率で動かし続けられることも重要です。
社内の生産効率や歩留まりを改善する努力と、需要が供給を上回る環境が組み合わさることで、従来の目標を上回る利益が見えてきます。
注目したいのは、「AI半導体が何個売れるか」だけでなく、「その基板を、どれだけ高い付加価値と利益率で供給できるか」です。
供給不足が続けば価格や稼働率に有利に働きますが、競合の増産によって需給が緩めば、販売数量が増えても価格はそれほど上がらないかもしれません。
目標の上振れを考えるには、需要の大きさと同時に、供給との関係を見ておく必要があります。
AIは広がっても、投資の「スピード」が鈍れば見方は変わる
AIの用途が広がり、さまざまな場所で使われるようになることと、関連企業の利益が想定どおりの速度で増えることは、分けて考える必要があります。
短期間で大量の設備をつくろうとすれば供給が追いつかず、価格が上がりやすくなりますが、普及のスピードが緩やかになれば、需要が増えていても需給の逼迫度は下がります。
その結果、基板の数量は伸びても販売価格はあまり上がらず、期待していたほど利益が増えない局面が訪れる可能性があります。
そして、AI投資の速度を落とす要因は、需要そのものの弱さだけではありません。
たとえば、データセンターを動かすための電力が確保できなかったり、電力系統への接続工事が施工能力の制約によって遅れたりすれば、AIを使いたいという需要があっても設備の稼働は進みません。
データセンター建設に対する住民の反対運動も、建設や稼働を遅らせる要因になり得ます。
さらに、セキュリティへの懸念が大きくなれば、政府がAIの開発や利用に制限をかける可能性も考えられます。
これまでとは異なるリスクが意識されるなかで、AI半導体を取り巻く不確実な要素が増えていることは、投資判断でも無視できません。
イビデン自身が優れた技術を持ち、工場を効率よく動かしていても、こうした外部要因まではコントロールできないのです。
巨額投資に伴う減価償却負担や競合の増産に加え、半導体の技術変化にも対応する必要があり、過去には技術変化によって大幅な赤字を経験したことも踏まえると、2030年度の目標だけでなく、その先も利益を生み続けられるかを見ていきたいところです。
PER51倍は高いか?
こうした成長余地と不確実性を踏まえたうえで、現在の株価をどう評価すればよいのでしょうか。
2026年11月4日時点では、イビデンのPERは約51倍、PBRは約7.5倍であり、数字だけを見れば安いとはいえない水準です。
ただ、今後の利益が大きく増えるのであれば、足元の利益を基準にしたPERだけで判断するのも十分ではありません。
そこで、2030年度の営業利益3,000億円を達成した場合を考えてみます。
純利益を営業利益の70%と仮定すると、純利益は2,100億円となり、時価総額約4.74兆円に対するPERは約23倍です。
約51倍という足元のPERと比べれば見え方は変わり、計画どおりに成長できるのであれば、極端に割高とはいえないという評価もできます。
ただし、ここで忘れてはいけないのは、約23倍という数字は、2030年度の目標を達成した場合の利益を使って計算しているということです。
すでに稼いでいる利益に対する23倍ではなく、これから設備投資を進め、需要を取り込み、利益率も高めた先の23倍である以上、その実現までの不確実性を考慮する必要があります。
目標を達成しても、誰が見ても割安といえるほど低い評価ではありません。
だからこそ、営業利益3,000億円を上回る可能性や、2030年度以降も成長を続ける力が、投資の魅力を左右します。
技術の強さと株価の期待
イビデンは、AI半導体の進化に欠かせない技術を持ち、長年にわたって競争力を積み上げてきた企業です。
複雑化する半導体を支えるパッケージ基板の重要性は高まっており、その技術的な優位性が簡単に覆されるとは考えていません。
今回の急落は、足元の好業績よりも、追加投資の回収や競争環境、主要顧客、AI投資の持続性に対する不安が強く意識された結果と見ることができます。
そして、長期投資ではその先の成長や目標を上回る道筋が見えてくるかどうかを見極めることが重要です。
技術を磨き、変化に対応してきたイビデンには今後も期待したいからこそ、その事業の強さを評価すると同時に、投資する価格にも冷静に向き合っていきましょう。
YouTubeでも詳しく解説しておりますのでそちらもぜひご覧ください。

執筆者
元村 浩之(もとむら ひろゆき)
つばめ投資顧問 アナリスト
県立宗像高校、長崎大学工学部卒業。
大手スポーツ小売企業入社後、店舗運営業務に従事する傍ら、ビジネスブレークスルー(BBT)大学・大学院にて企業分析スキルを習得。
2022年につばめ投資顧問に入社。
長期投資を通じて顧客の幸せに資するべく、経済動向、個別銘柄分析、運営サポート業務を行っている。
つばめ投資顧問 公式SNS
プレゼント①『株式市場の敗者になる前に読む本』
プレゼント②『長期投資家への登竜門』
メールアドレスを送信して、特典をお受取りください。
※個人情報の取り扱いは本
>プライバシーポリシー(個人情報保護方針)
に基づいて行われます。
※送信したメールアドレスに当社からのお知らせやお得な情報をお送りする場合があります。
※上記は企業業績等一般的な情報提供を目的とするものであり、金融商品への投資や金融サービスの購入を勧誘するものではありません。上記に基づく行動により発生したいかなる損失についても、当社は一切の責任を負いかねます。内容には正確性を期しておりますが、それを保証するものではありませんので、取扱いには十分留意してください。



コメントを残す