AIデータセンター向けの需要拡大によって業績を大きく伸ばしているフジクラ、古河電工、住友電工(電線3社)。
ところが、好調な業績とは対照的に株価は高値から大きく下落しており、「AI関連の成長は終わったのか」「今なら割安に買えるのではないか」と気になっている方も多いのではないでしょうか。
今回は、株価下落の背景と3社の事業構成の違いを整理し、長期投資家として何を確認すべきかを考えていきます。
好業績なのに株価が下がるのはなぜか
電線3社は、AIやデータセンターの拡大を支える企業として注目されてきました。
その成長の中心にあるのは、従来の電力を運ぶ電線だけでなく、大量のデータを高速でやり取りするための光ファイバーや光ケーブル、機器やケーブルをつなぐ接続部品です。
データセンターでは多数のサーバーをつなぐ必要があり、処理するデータ量が増えるほど、高速で高密度な光通信への需要も高まります。
日本国内でも需要は拡大していますが、特に大きな市場となっているのが米国です。
そのため、米国のデータセンター投資の動向は、3社の成長を考えるうえで欠かせません。
一方、市場が気にしているのは、今の勢いが来年以降も続き、現在の利益水準を維持できるかどうかです。
データセンター建設計画の後ろ倒しがネック
光ケーブルや接続部品の需要が生まれるのは、データセンターを建設し、内部にサーバーや通信機器を設置して、それぞれをつなぐ段階です。
建設が次々に進めば関連製品の注文も増えますが、建設や稼働開始が滞れば、納入の時期にも影響が及びます。
ここで問題となるのが、データセンターに大量の電力を供給するためのインフラです。
建物と内部の設備が完成しても、外部の送電網に接続できなければ、予定どおりに稼働することはできません。
その接続には送電設備や変圧器、施工する人員などが必要であり、データセンターへの投資だけを増やしても解決しない部分があります。
例えば、稼働を待つ施設が積み上がっている地域で、さらに新しい建物だけを増やそうとしても、「造っても動かせないのではないか」という問題に直面します。
その結果、新たな建設計画が後ろ倒しになれば、電線3社が期待する注文にも影響が出るでしょう。
つまり、長期的には需要が存在していても、その需要がどの時期に売上へ結び付くかには不確実性があるということです。
投資家が見るべきなのは、建設計画の大きさだけでなく、実際に建設され、稼働するまでの流れが滞っていないかという点です。
住民の反対や規制は?
データセンター建設をめぐっては、地域住民の反対や規制強化も懸念されています。
大量の電力や水を消費する施設が増えることで、家庭の電気料金や水道料金に負担が及ぶのではないかという問題です。
ただし、規制の議論をすべて「データセンターを造らせないための動き」と捉えるのは単純すぎます。
建設に伴う費用を誰が負担するのか、地域住民への負担をどう抑えるのか、AIが損害を生んだ場合の責任をどう整理するのかといった、ルール整備の側面もあります。
もっと大きな視点で考えると、AIをめぐる国際競争が続くなか、米国がデータセンター整備そのものを全面的に止めるとは考えにくいでしょう。
むしろ、地域住民に過剰な負担をかけず、持続的に投資を進められる仕組みをどうつくるかが問われているのです。
本当に注意したいのは「数量」より「価格」かもしれない
データセンターが長い期間にわたって建設されるのであれば、電線メーカーも長く恩恵を受けられるように見えますが、現在の利益をそのまま継続できるかどうかという点では疑問符がつきます。
足元の好業績には、光ケーブルなどの販売数量の増加に加えて、価格改定や利益率の高い製品への構成変化が寄与しています。
需要が急増した一方で、供給能力を短期間で増やすことは難しく、顧客が価格上昇を受け入れてでも製品を確保したい状況が生まれてきました。
このとき、メーカーは売上を伸ばすだけでなく、価格の急上昇により利益率が急激に高まります。
それが重なれば、利益は販売数量以上の勢いで増加します。
しかし、そこにデータセンター建設の遅延や供給量の拡大が重なれば、需要の伸びが想定より緩やかになれば、製品価格には下落圧力がかかります。
「需要の伸びが鈍る一方で、供給能力は増える」という組み合わせが、電線3社の利益を考えるうえで大きなリスクになります。
販売数量がある程度維持されても、価格や利益率が下がれば、利益が大きく減ることはあり得るのです。
これは、需給の変化によって価格が大きく動くメモリ(キオクシア)にも通じる構造です。
フジクラ―成長は大きいが反動も考える
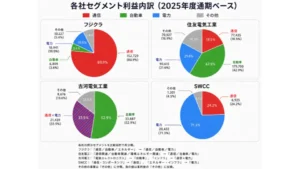
3社のなかで、光通信関連の成長が全社利益に特に強く表れるのがフジクラです。
早くから光ファイバーや光ケーブルなどの開発に取り組んできたことが、その後のデータセンター需要の急拡大を捉えることにつながりました。
2027年3月期第1四半期の情報通信事業は、売上高が2,644億円、営業利益が980億円となり、営業利益率は約37%に達しています。
全社に占める割合も売上高で約66%、営業利益で約94%と、利益の大半を情報通信事業が稼ぐ構造です。
この数字からも、フジクラを単なる従来型の電線メーカーとして見ることが難しくなっていると分かります。
AIデータセンター向けの光コンポーネント、光ケーブル、配線工事などが好調で、数量増加に価格上昇や高付加価値製品への移行が重なっています。
また、大口顧客の大型案件に対応できたことも成長を支えています。
顧客が短期間で大量の製品を確保したいときに、その要求に応えられる供給力は大きな強みです。
ただし、大型案件を取り込んで高い利益を上げているからこそ、その反動も考える必要があります。
建設の遅れによって顧客が納入を急がなくなれば、急ぎの大型注文や価格面での好条件が、同じように続くとは限りません。
2026年11月の分析時点では、フジクラの今期予想PERは約15.6倍でした。
成長企業として見れば低く感じるかもしれませんが、このPERは現在の高い予想利益を分母にしています。
仮に利益が半分になれば、株価が変わらなくてもPERは約31倍になります。
これは将来の減益を予測しているのではなく、利益の水準が変わると割安さの見え方も変わるということです。
フジクラへの投資では、情報通信の成長力に加えて、現在の利益率や大型案件の貢献がどこまで持続するかを見極める必要があります。
古河電工―光関連事業が利益の中心に変化
古河電工も、光通信関連の需要拡大によって収益構造が大きく変わってきた企業です。
以前は全社の利益率が低い会社でしたが、光ケーブルや関連製品の好調によって、利益が大きく伸びています。
2027年3月期上期では、光ソリューション事業の売上高が1,309億円、営業利益が236億円でした。
前年同期の営業利益は7億円だったため、その変化の大きさが分かります。
販売数量の増加だけでなく、価格改定と高付加価値製品への移行が採算を改善させています。
もう一つ重要なのが、情報コンポーネント事業です。
上期の売上高は1,189億円、営業利益は152億円で、光半導体やAIサーバー用の高周波銅箔などが成長を支えています。
この二つの事業を合計すると、全社売上高に占める割合は約34%ですが、営業利益に占める割合は約67%になります。
通期営業利益予想は1,230億円から1,360億円へと上方修正され、130億円の増額のうち100億円を光ソリューション事業が占めました。
今回の上方修正でも、光関連の需要と採算改善が重要な役割を果たしていることが分かります。
分析時点の今期予想PERは約13倍で、フジクラより低い水準でした。
ただし、古河電工も光関連製品の価格が下がれば、利益率が低下するリスクを抱えています。
また、光ケーブルや接続部品の価格は、メモリのように市場価格を簡単に追えるわけではありません。
決算で数量、価格改定、製品構成が利益にどう影響しているかを読み取り、高い利益が続いている理由を確認することが大切です。
住友電工―光関連の影響はマイルド
住友電工は、フジクラや古河電工と比べて、情報通信以外の事業が大きいことが特徴です。
自動車用ワイヤーハーネスや環境エネルギー、産業素材などの事業を持ち、光通信だけに利益が集中しているわけではありません。
2027年3月期上期の自動車事業は、売上高が1兆6,166億円と全社の約59%を占め、営業利益は538億円でした。
売上の規模は大きい一方、営業利益率は約3.3%であり、光通信関連ほど高い収益性を持つ事業ではありません。
これに対して情報通信事業は、売上高2,015億円、営業利益612億円となっています。
売上高では全社の約7%ですが、営業利益では約28%を稼ぎ、自動車事業を上回りました。
その情報通信事業の営業利益は前年同期の約2.8倍となっており、住友電工も光配線製品や光デバイスの需要拡大から大きな恩恵を受けています。
ただし、全社には他の事業もあるため、光通信の成長がそのまま全社の利益成長率になるわけではありません。
通期営業利益予想は4,500億円から5,000億円へと500億円引き上げられました。
内訳では情報通信が230億円、産業素材他が260億円、環境エネルギーが120億円の増額となる一方、自動車は150億円の減額となっています。
したがって、「AI需要だけで500億円上方修正した」と捉えるのは適切ではありません。
光通信の好調に他事業の改善も重なり、自動車の下振れを補ったという構図です。
分析時点の今期予想PERは約12.5倍でした。
他の2社より低い水準ですが、これは情報通信の成長を取り込む度合いが異なることも踏まえて見る必要があります。
光通信の利益が悪化した場合、全社への影響が相対的に和らぐ可能性がある一方、光通信がさらに伸びた場合の全社利益の伸びも、他の2社ほど大きくならない可能性があります。
住友電工の特徴は、光通信の成長を取り込みながら、複数の事業に収益源が分散している点です。
電線3社は今が買い時か
ここまで見てきたように、同じ電線メーカーでも、3社の利益構造には違いがあります。
| 企業 | 利益構造の特徴 | 投資判断で確認したい点 |
| フジクラ | 情報通信への利益依存度が特に高い | 高い利益率と大型案件の持続性 |
| 古河電工 | 光ソリューションと情報コンポーネントが利益の中心 | 価格改定の効果と増産による利益拡大 |
| 住友電工 | 自動車や環境エネルギーなどにも事業が分散 | 光通信の成長と他事業の採算の両方 |
今後の前向きなシナリオは、大手IT企業が投資を続け、電力や施工面の制約を乗り越えながらデータセンターの建設が進むことです。
旺盛な需要に各社が応え続けられれば、光通信関連製品の販売拡大が業績を支えるでしょう。
反対に注意したいのは、建設の遅れが常態化する一方で、メーカーの供給能力だけが増えていくシナリオです。
需要が消えなくても、需給が緩んで製品価格が下がれば、現在の高い利益水準は維持できないかもしれません。
そのため、判断の軸は「AIが今後も成長するか」だけでは不十分です。
実際のデータセンター建設がどれだけ進むのか、製品の価格や利益率がどう変化するのかまで見る必要があります。
電線3社への投資で問われるのは、現在の利益が一時的な品不足によって押し上げられているのか、それとも長期的に維持できる収益力なのかという点です。
高値からの下落率や低く見えるPERに目を奪われず、その利益が生まれる仕組みと持続性を確認することが、長期投資の判断につながります。
YouTubeでも詳しく解説しておりますのでそちらもぜひご覧ください。

執筆者
元村 浩之(もとむら ひろゆき)
つばめ投資顧問 アナリスト
県立宗像高校、長崎大学工学部卒業。
大手スポーツ小売企業入社後、店舗運営業務に従事する傍ら、ビジネスブレークスルー(BBT)大学・大学院にて企業分析スキルを習得。
2022年につばめ投資顧問に入社。
長期投資を通じて顧客の幸せに資するべく、経済動向、個別銘柄分析、運営サポート業務を行っている。
つばめ投資顧問 公式SNS
プレゼント①『株式市場の敗者になる前に読む本』
プレゼント②『長期投資家への登竜門』
メールアドレスを送信して、特典をお受取りください。
※個人情報の取り扱いは本
>プライバシーポリシー(個人情報保護方針)
に基づいて行われます。
※送信したメールアドレスに当社からのお知らせやお得な情報をお送りする場合があります。
※上記は企業業績等一般的な情報提供を目的とするものであり、金融商品への投資や金融サービスの購入を勧誘するものではありません。上記に基づく行動により発生したいかなる損失についても、当社は一切の責任を負いかねます。内容には正確性を期しておりますが、それを保証するものではありませんので、取扱いには十分留意してください。



コメントを残す