三菱重工(7011)の株価は、2026年3月2日の高値5,208円から、11月11日終値の3,138円まで約4割下落しました。
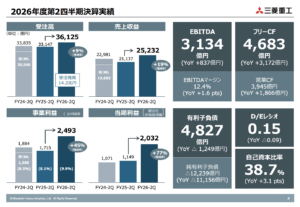
ところが、11月6日に発表した上期決算は事業利益が前年同期比45%増え、通期予想も上方修正しています。
これだけ業績が良いのに、なぜ株価は下がったのでしょうか。
この記事では、三菱重工の株価下落要因を解説し、今後の投資の可能性について解説します。
長期投資家として注目したいのは、今全社利益を押し上げている発電事業です。
好決算でも株価が下がるのはなぜ? 防衛株では「受注高」に注目
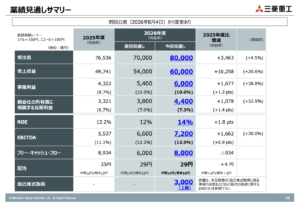
三菱重工の2026年度上期の事業利益は2,493億円、通期の事業利益予想も5,400億円から6,000億円へ引き上げました。
出典:三菱重工 決算説明資料
出典:三菱重工 決算説明資料
しかし、決算後も株価は下落を続けています。
下落要因として考えられるのは、防衛事業の勢いの低下です。
市場では三菱重工に加えて、同じく防衛銘柄のIHIや川崎重工の株価も下落しています。
防衛費の増額を先取りして上昇した銘柄に対し、失望感すら漂います
ここで見ていただきたいのが、決算説明資料に載っている事業別の受注高です。
たとえば戦闘機は、注文を受けたその日に引き渡せるものではありません。
そのため、一旦「受注高」として決算説明資料に載ることになります。
これは将来の売上を決定づけるものであり、その数字は決算そのもの以上に投資家から注目されます。
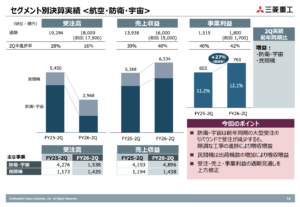
「航空・防衛・宇宙」の通期受注高は、前年度の1兆9,294億円に対し、今期は1兆8,000億円と減少する見通しです。
出典:三菱重工 決算説明資料
なぜ防衛予算が増えている中で、受注が減っているのでしょう。
その理由は、防衛装備を整える順番を考えるとわかります。
防衛費が増えると、まずは大型装備を発注することになります。
ここで恩恵を受けるのが三菱重工をはじめとする防衛銘柄ですが、そこで一度導入した装備は何年も使います。
その後は整備や運用する人員にも予算が必要ですから、予算の配分が大型設備から、運営費の方にシフトしていくのです。
そのため、防衛銘柄の受注高は減少し、それを見た投資家は「勢いが終わった」と版代して、株を売っているのです。
三菱重工の利益の6割超を稼ぐのはエナジー事業
では、防衛関連の受注が一服するなか、何が業績を牽引しているのでしょうか。
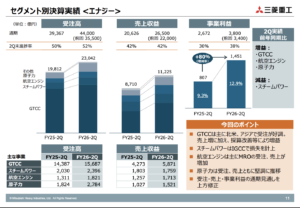
今期の事業利益予想6,000億円のうち、「航空・防衛・宇宙」は1,800億円。
これに対し、発電設備などを手がける「エナジー」は3,800億円と、防衛を含む部門の2倍を超えます。
出典:三菱重工 決算説明資料
エナジーには原子力なども含まれますが、なかでも注文が伸びているのが、天然ガスを使うガスタービン・コンバインドサイクル発電設備(GTCC)です。
AIの進展によりデータセンター建設が進み、新たな電力需要が発生する中、このGTCCへの需要が大きく増加しています。
受注高も、2025年度上半期の1兆4,387億円から2026年度の上半期には1兆5,687億円へ増加しています。
この傾向は、まだしばらくは続くと私は考えます。
では、AIブームが落ち着き、データセンターの新設スピードが減速したらどうなるでしょうか。
ここが多くの投資家が懸念している点だと思います。
私は、データセンターの建設の速度と、三菱重工のエナジー事業は必ずしも連動しないと考えています。
仮に、同じ規模のデータセンターが毎年100棟増えていたところ、翌年は50棟しか増えなかったとします。
建設の仕事は半分になりますが、すでに建った施設が引き続き使われるなら、電力会社が電気を届ける先はさらに50棟増えます。
つまり、データセンターを新しく造るペースが落ちる時期と、それを動かす発電所の建設が忙しくなる時期は、重なる可能性があります。
GTCCのような大型電源を整えるには3~5年もかかります。
先に稼働したデータセンターの電力を賄うだけの設備が足りなければ、建設ブームの後にも電力不足を埋める仕事が残るからです。
さらに、ガスタービンには老朽設備の更新や、新興国の電力需要もあります。
タイでは、三菱重工が設備を納めた出力140万kWのヒンコン発電所が2025年1月に全面稼働し、タイ電力公社に電気を供給しています。
2026年9月末時点で三菱重工の大型ガスタービンの契約残は83台、計37GW。
これから取り組む仕事には厚みがあります。
GTCC売上の約半分は、納入後のサービスが占める
長期投資でいちばん面白いのは、むしろ発電所が完成した後です。
三菱重工の2024年度のGTCC売上高7,907億円のうち、サービス売上は4,035億円と、すでに約半分を占めています。
2021年度の3,045億円から約33%増えました。
保守は本体を販売した後の小さな付随収入と考えがちですが、それだけで年間4,000億円を超える事業なのです。
ガスタービンは高温で動くため、運転を重ねるほど、高温にさらされる部品の交換や補修が必要になります。
電力会社にとって設備の停止は電気の供給にかかわるため、交換部品にも補修にも信頼性が求められます。
本体の受注時に長期保守契約を結ぶケースも多く、先ほどのタイ・ヒンコン発電所では、保守契約の期間は25年です。
今年納めた設備が来年以降も動き、その間に別の発電所が稼働を始めれば、三菱重工が保守を担う設備は一つずつ増えていきます。
長期投資家として見たいのは、サービスの売上比率が何%になったかだけでなく、稼働する設備と、そこから繰り返し得られる売上がどれだけ積み上がったかです。
PER約24倍まで下がった三菱重工株は買い時か
株価が高かった時期には約60倍に達していたPER(株価収益率)は、2026年11月中旬の分析時点で約24倍まで低下しました。
今後、契約済みの仕事が利益になり、1株当たり利益が増えれば、同じ株価でもPERはさらに下がります。
防衛株として人気が集中していた頃に比べると、長期投資の候補として面白い水準になってきたと考えています。
特に注目したいのは、「AIデータセンターの建設が減る」という見方から、三菱重工まで一緒に売られる場面です。
電力会社が設備の発注を続け、納入済みのガスタービンも稼働し続けているなら、株式市場の受け止め方と実際の稼ぎ方の間にずれが生まれるからです。
そのずれが投資機会かどうかは、決算で三つの数字を追うと判断しやすくなります。
- 新規受注高を見ると、いまある契約を消化した後にも、次の発電設備の仕事が入っているかが分かります。
- サービス売上高を見ると、過去に納めた設備が継続的な収入に結びついているかを確かめられます。
- エナジー事業の事業利益を見ると、受注が増えて生産が忙しくなった分、実際にどれだけ利益が残ったかを追えます。
引き続き三菱重工のエナジー事業の成長には注目が集まりますし、長期投資としては新設の勢いが落ち着いたときにも、稼働中の設備から得る収益が伸びているかを確認することで、妙味を見いだせる可能性があります。
高値から約4割下がった三菱重工株の買い時を考えるうえで、私が最も確かめたいのはこの点です。
YouTubeでも詳しく解説しておりますのでそちらもぜひご覧ください。


つばめ投資顧問 公式SNS
プレゼント①『株式市場の敗者になる前に読む本』
プレゼント②『長期投資家への登竜門』
メールアドレスを送信して、特典をお受取りください。
※個人情報の取り扱いは本
>プライバシーポリシー(個人情報保護方針)
に基づいて行われます。
※送信したメールアドレスに当社からのお知らせやお得な情報をお送りする場合があります。
※上記は企業業績等一般的な情報提供を目的とするものであり、金融商品への投資や金融サービスの購入を勧誘するものではありません。上記に基づく行動により発生したいかなる損失についても、当社は一切の責任を負いかねます。内容には正確性を期しておりますが、それを保証するものではありませんので、取扱いには十分留意してください。



コメントを残す