ホンダ(本田技研工業)の株価を見ると、配当利回りは4%を超える水準にあります。
直近の決算では営業利益が前年同期の2倍以上に増え、EV関連損失の見通しも当初想定より縮小しました。
さらに、日産自動車との次世代車開発に向けた協業も進みつつあります。
数字だけを並べれば、割安な高配当株として魅力的に映るでしょう。
しかし、決算の中身を詳しく見ると、利益回復の多くは為替や関税などの外部要因によるものです。
中核の四輪事業では販売奨励金などの負担が膨らみ、今後の成長戦略にも不透明さが残ります。
一方、二輪事業には世界的な競争力があり、配当方針も一定の安定性を備えています。
今回は、直近決算、EV戦略の転換、ハイブリッド車への再投資、日産との共同開発、二輪事業の強み、配当の持続性を順に整理し、ホンダ株を長期投資の対象としてどう見るべきかを考えます。
営業利益は2倍超 ただし本業の回復とは言い切れない
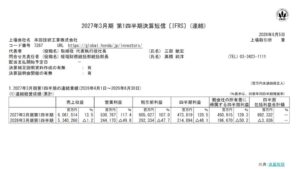
ホンダが8月5日に発表した第1四半期決算では、売上収益が前年同期比13.5%増、営業利益が同117.4%増となりました。
出典:ホンダ 決算短信
営業利益が2倍以上に伸びたため、一見すると力強いV字回復に見えます。
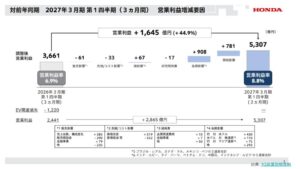
ところが、前年同期からの営業利益の増減要因を確認すると、プラスに寄与した主な項目は為替と関税の影響でした。
出典:ホンダ 決算説明資料
販売影響、原価、諸経費、研究開発費など、本業に関係する項目には前年からの大幅な改善が見られません。
したがって、今回の増益をそのまま事業競争力の回復と受け取るのは慎重であるべきです。
決算を見る際には、最終的な増減率だけでなく、何によって利益が増えたのかを確認する必要があります。
外部環境による追い風は業績を押し上げますが、企業が自ら生み出した改善とは性質が異なり、将来も続くとは限りません。
四輪事業では販売奨励金が重荷
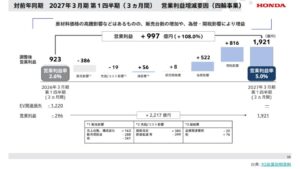
四輪事業に絞って営業利益の増減要因を見ると、販売影響が大きなマイナスとなっています。
出典:ホンダ 決算説明資料
販売台数や車種構成の変化にはプラス要因がある一方、それを上回る販売奨励金やその他経費が発生しました。
販売奨励金とは、販売店が車を売った際にメーカー側から支払われるインセンティブなどを指します。
販売店にとっては値引き原資にもなり得るため、負担の増加は、価格を下げたり販売条件を良くしたりしなければ売りにくい状況を示している可能性があります。
インフレ環境下でも価格競争に頼らざるを得ないなら、ブランド力や商品力、価格決定力に対する懸念が生じます。
もっとも、四輪の販売台数そのものは前年同期比で約3%増えており、ホンダだけが極端に売れていないわけではありません。
同時期の販売台数はトヨタが約0.7%減、日産が約0.9%減、GMが約1.6%増、フォードが約12%減でした。
問題は台数よりも、その販売を実現するためにどれだけ費用をかけたのかという収益性です。
EV関連損失は最大1.2兆円から約5200億円へ
ホンダはEV戦略の見直しに伴い、多額の関連損失を見込んでいました。
当初は2027年3月期に最大1.2兆円規模の損失が発生する可能性を示していましたが、その後の見通しでは約5,000億円へ縮小し、直近では為替影響を反映した約5,200億円とされています。
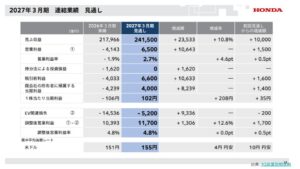
出典:ホンダ 決算説明資料
損失額が当初想定の半分以下に収まりそうな点は好材料です。
また、会社は翌期に新たな大規模のEV関連一過性損失が発生することを想定していないと説明しています。
少なくとも、EV戦略の整理に一定のめどがつきつつあると考えられます。
ただし、注意したいのは開示の不透明さです。
最大1.2兆円という当初見積もりの詳しい内訳や、なぜ約5,200億円まで減ったのかについて、個別案件を理由に十分な説明がなされていません。
損失縮小は歓迎できる一方、投資家がその妥当性や再発可能性を検証しにくい状態は残っています。
EV一本足からハイブリッド重視へ戦略転換
ホンダの現在の戦略で最も大きな変化は、EVへの投資を抑え、内燃機関車とハイブリッド車へ開発・生産リソースを再配分することです。
EVの普及が当初の想定ほど進まず、世界の自動車市場でハイブリッド車が現実的な選択肢として再評価されるなか、この方向転換自体には合理性があります。
しかし、ホンダは一度EVへ大きく傾いた後にハイブリッドへ戻っています。
トヨタがEV、ハイブリッド、燃料電池などを並行して進めてきた全方位戦略とは異なり、経営の軸が定まりにくい印象は否めません。
研究開発に巨額の資金を要する自動車産業で、トヨタほどの資本力を持たないホンダが投資対象を絞ろうとした事情は理解できますが、EVへの集中が成果につながらなかった影響は重く残ります。
今後は米国向けの新モデルや次世代ハイブリッドモデルを投入する方針が示されています。
ただし、具体的な車種、技術的優位性、収益への寄与はまだ見えにくく、新戦略がどのような成長につながるのかを判断するには情報が不足しています。
トリプルハーフは利益改善と競争力低下の両面を持つ
ホンダは四輪開発の効率化策として、開発費、開発期間、開発工数をそれぞれ半減する「トリプルハーフ」を掲げています。
研究開発費は近年増加しており、利益を圧迫する大きな要因です。
開発プロセスを効率化できれば、利益率を高めながら新車投入を速められる可能性があります。
一方で、本当に三つの指標を半減できるのか、品質や商品力を維持できるのかは慎重に見る必要があります。
自動車業界ではEV、ソフトウェア、自動運転などへの研究開発競争が激化しています。
他社が投資を積み増すなかでホンダだけが開発費を大幅に削れば、短期的には利益が増えても、長期的には技術力や競争力を損なうおそれがあります。
ホンダは2029年3月期に過去最高益を目指す方針も示しています。
新商品の成長だけでなく、コスト構造改革によって達成する色彩が強いなら、最高益という数字だけで評価せず、その利益が将来の成長を犠牲にしていないかを確認する必要があります。
日産との共同開発は研究開発費を抑える切り札になるか
研究開発負担を軽減する施策として注目されるのが、日産との協業です。
両社は経営統合の協議を取りやめましたが、次世代のソフトウェア・デファインド・ビークルに関する共同開発契約を結び、今後も項目ごとに協業領域を広げる考えです。
自動運転や電動化が進むと、エンジンやモーターだけでなく、車両全体を制御するソフトウェアやOSの開発が重要になります。
こうした基盤技術は莫大な費用を要する一方、必ずしも車種ごとの直接的な差別化にはつながりません。
共通化できる領域を共同で開発し、費用を分担する考え方には合理性があります。
しかし、別会社のままで行う共同開発には限界もあります。
企業秘密や開発中の商品情報をどこまで共有できるのか、企業文化の異なる人材同士が迅速に意思決定できるのかといった課題があるためです。
費用の削減以上に連携コストや開発の遅れが発生すれば、期待した効果は得られません。
日産との協業は必要性の高い一手ですが、成功が約束されたものではありません。
ホンダの強みはどこに残っているのか
かつてのホンダは、独自のエンジニアリングに強みを持つ会社として知られていました。
他社の技術に頼らず、自社で課題を解決する文化が競争力の源泉でした。
しかし、自動車の価値が内燃機関から電動化、ソフトウェア、自動運転へ移るなか、従来の強みが相対的に薄れつつあります。
ハイブリッド技術では欧米メーカーに対して優位性を持つ可能性があるものの、先行して技術と商品群を磨いてきたトヨタとの競争は容易ではありません。
外部リソースを柔軟に活用しつつ、ホンダらしい独自性をどう再構築するかが、四輪事業の長期的な評価を左右します。
二輪事業は世界トップ級の競争力を持つ
四輪事業への懸念が大きい一方、二輪事業はホンダの明確な強みです。
特にインドネシア、ベトナム、タイなどの東南アジアで高いシェアを持ち、巨大市場であるインドでも強い存在感があります。
販売網に加えて、修理などのアフターサービス体制を築いていることが参入障壁となっています。
アジアの多くの地域では人口増加と経済成長が続いており、移動手段としての二輪車需要には中長期的な成長余地があります。
二輪事業の利益率は20%を超える水準にあり、世界最大級の二輪メーカーとしての規模、ブランド、販売網を生かせる点は大きな魅力です。
課題は、二輪事業で生み出した利益が四輪事業の立て直しに吸収されかねないことです。
ホンダ株へ投資する場合、好調な二輪事業だけを保有することはできません。
二輪の成長が四輪の弱さをどこまで補えるか、セグメントごとの利益推移を継続的に追う必要があります。
配当利回り4%超でも安心とは限らない
ホンダ株の大きな魅力は、4%を超える配当利回りです。
同社は株主資本配当率(DOE)3%を目安に、安定的・継続的な配当に努める方針を示しています。
DOEは毎期大きく変動する純利益ではなく、比較的安定した株主資本を基準に配当額を決める指標です。
そのため、配当性向だけを基準にする場合より、配当が安定しやすい仕組みといえます。
年間配当は70円が予定されており、現時点では大きく下振れする可能性は高くないように見えます。
ただし、DOEは配当を保証するものではなく、ホンダは累進配当を明確に約束しているわけでもありません。
利益が大幅に悪化したり、新たな巨額損失が発生したりすれば、配当維持が難しくなる可能性があります。
高い配当利回りは、株価が以前より下落した結果でもあります。
株価変動と減配の双方のリスクを負う以上、利回りの数字だけで安全と判断することはできません。
金利環境によっては、価格変動リスクの小さい国債などと比較し、株式で追加的なリスクを取るだけの期待収益があるかを考える視点も必要です。
ホンダ株への投資判断で確認したいポイント
ホンダ株を検討する際は、次の点を継続的に確認することが重要です。
- 四輪事業の販売奨励金が減少し、台数だけでなく採算も改善するか。
- 次世代ハイブリッド車が具体化し、競合に対する技術的・商品的な強みを示せるか。
- トリプルハーフが単なる研究開発費削減ではなく、開発効率と競争力の向上につながるか。
- 日産との共同開発が計画どおり進み、ソフトウェア領域の負担軽減と開発速度向上を実現できるか。
- 二輪事業の成長が続き、四輪事業の弱さを補えるか。
- EV関連損失の追加発生がなく、DOEを基準とした配当が無理なく維持されるか。
2029年3月期の過去最高益目標が実現すれば、株価が業績改善を織り込む可能性はあります。
ただし、長期投資では目標利益の達成だけでなく、その後も利益を生み続ける競争力が残るかが重要です。
まとめ:高配当よりも経営の方向性を見極めたい
ホンダの直近決算は、売上収益が13.5%増、営業利益が117.4%増と好調に見えます。
しかし、増益の中心は為替や関税などの外部要因であり、四輪事業の本質的な改善を示す内容とは言い切れません。
販売奨励金の負担、EV戦略からの転換、開発費半減の実現性、日産との協業効果など、確認すべき課題は多くあります。
一方、アジアを中心に高い競争力を持つ二輪事業と、DOEを基準にした配当方針は評価できる材料です。
ホンダ株は、強い二輪事業と高配当を持ちながら、四輪事業の構造改革という大きな不確実性も抱える銘柄だと整理できます。
配当利回り4%超という数字だけに引かれて投資するのではなく、ホンダが次世代の自動車市場でどのような強みを築こうとしているのか、その戦略が具体化し、実行されるまでを見極めたいところです。
経営の方向性が明確になり、四輪事業の採算と競争力の改善が確認できるかが、長期投資の判断を左右するでしょう。
YouTubeでも詳しく解説しておりますのでそちらもぜひご覧ください。

執筆者
元村 浩之(もとむら ひろゆき)
つばめ投資顧問 アナリスト
県立宗像高校、長崎大学工学部卒業。
大手スポーツ小売企業入社後、店舗運営業務に従事する傍ら、ビジネスブレークスルー(BBT)大学・大学院にて企業分析スキルを習得。
2022年につばめ投資顧問に入社。
長期投資を通じて顧客の幸せに資するべく、経済動向、個別銘柄分析、運営サポート業務を行っている。
つばめ投資顧問 公式SNS
プレゼント①『株式市場の敗者になる前に読む本』
プレゼント②『長期投資家への登竜門』
メールアドレスを送信して、特典をお受取りください。
※個人情報の取り扱いは本
>プライバシーポリシー(個人情報保護方針)
に基づいて行われます。
※送信したメールアドレスに当社からのお知らせやお得な情報をお送りする場合があります。
※上記は企業業績等一般的な情報提供を目的とするものであり、金融商品への投資や金融サービスの購入を勧誘するものではありません。上記に基づく行動により発生したいかなる損失についても、当社は一切の責任を負いかねます。内容には正確性を期しておりますが、それを保証するものではありませんので、取扱いには十分留意してください。



コメントを残す