アニメ映画『ちいかわ』が社会現象ともいえるヒットを記録しています。
公開から約1か月で興行収入約140億円に達し、歴代興行収入ランキングでも上位に入りました。
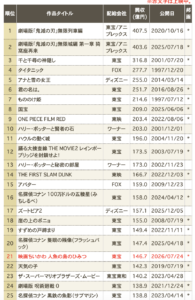
出典:興行通信社
この勢いが続けば、200億円規模に届く可能性も意識されます。
同作の配給を担うのが、国内最大手の映画会社である東宝です。
では、興行収入が200億円に達した場合、その金額がそのまま東宝の売上や利益になるのでしょうか。
結論からいえば、そう単純ではありません。
映画には原作者、権利管理会社、出版社、企画会社、アニメーション制作会社、製作委員会、配給会社、映画館、グッズ販売会社など、多くの関係者が携わり、収益を分け合うからです。
一方で、この複雑な構造を理解すると、東宝がなぜIPやアニメ制作、海外展開を強化しているのかが見えてきます。
今回は、映画『ちいかわ』の大ヒットを入り口に、東宝の収益構造、成長戦略、株価評価、投資上のリスクを整理します。
映画 ちいかわがヒットしても興行収入の全額が東宝に入るわけではない
映画の興行収入とは、原則として映画館で販売されたチケット収入の総額です。
ここから映画館側の取り分、配給手数料、製作委員会への分配などが発生します。
したがって、興行収入200億円の作品を東宝が配給しても、200億円すべてが東宝の利益になるわけではありません。
『ちいかわ』には、原作者のナガノ氏をはじめ、キャラクターの権利管理、出版、映画の企画・制作、アニメーション制作、配給、映画館運営、グッズ販売など、各段階に複数の事業者が関与しています。
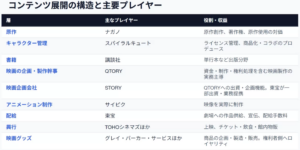
東宝が主に担うのは映画の配給であり、ちいかわのキャラクターIPや物販収益をすべて保有しているわけではありません。
自社が権利を100%保有する作品と比べれば、取り込める利益は限定されます。
大ヒットはもちろん業績にプラスですが、興行収入の大きさだけで東宝への利益貢献を判断すると、実態を見誤る可能性があります。
固定費型の映画興行はヒット時の利益が大きい
映画館は、建物の賃料、設備、人件費などの固定費が継続的にかかる事業です。
一定の損益分岐点を超えるまでは利益が出にくい一方、観客数が増えて売上が損益分岐点を上回ると、追加売上の多くが利益に結びつきやすくなります。
つまり、ヒット作が相次ぐ局面では利益率が大きく上昇する反面、作品が振るわなければ収益が急速に悪化する、変動の大きなビジネスです。
東宝の決算資料では、東宝配給作品の年間興行収入が一定の基準を超えた後、興行収入が1億円変動するごとの営業利益への影響は、おおむね2,000万~6,000万円とされています。
共同配給、配給のみ、出資作品、幹事作品、100%出資作品など、東宝の関与度が高いほど利益への影響も大きくなります。
映画『ちいかわ』については東宝の関与が主として配給段階にあるため、感応度の低い側に近いと考えられます。
仮に興行収入が200億円規模となった場合、営業利益への貢献は40億~60億円程度と推定できます。
前期営業利益が約678億円であることを踏まえると、1作品で1割弱に相当し得る規模であり、決して小さくありません。
ただし、これはあくまで概算で、実際の契約条件や分配率によって変動します。
映画ビジネスの利益を広げる二次利用収入
映画の収益源は劇場のチケットだけではありません。
パンフレットや関連グッズの販売、映像配信サービスへの提供、放送、イベント、海外販売など、公開後にもさまざまな二次利用収入が生まれます。
劇場公開が期待ほど伸びなかった作品でも、配信や商品化で投資を回収できる場合があります。
反対に、劇場で大ヒットした作品を配信、物販、イベント、海外展開へつなげられれば、1つのコンテンツから重層的に収益を得られます。
この二次利用で重要になるのが、作品やキャラクターに関するIP、すなわち知的財産権です。
東宝の成長戦略はバリューチェーンの空白を埋めること
従来の東宝は、映画館運営や配給に強みを持つ一方、企画、IP保有、アニメーション制作、配信、海外販売、商品化といった上流・周辺領域では、必ずしも十分な収益を取り込めていませんでした。
そこで現在は、映画を届けるだけでなく、企画・制作から二次利用まで関与する範囲を広げようとしています。
狙いは明確です。
バリューチェーン上の空白を埋め、作品がヒットしたときに得られる取り分を増やすことです。
配給手数料だけを得る場合と、IPを保有し、制作に出資し、配給・配信・物販まで担う場合とでは、同じ興行収入でも利益貢献が大きく異なります。
この仕組みを整えれば、ヒット依存というエンターテインメント企業の弱点を完全には消せなくても、1作品あたりの収益力を高め、回収手段を多様化できます。
ゴジラは東宝が持つ最大の強み
この戦略を考えるうえで象徴的なのが『ゴジラ』です。
東宝はゴジラのIPを保有しているため、映画の配給だけでなく、ライセンス、商品化、イベント、海外展開など幅広い領域から収益を得られます。
他社IPの配給作品よりも利益を取り込みやすく、ヒットした場合の収益インパクトは格段に大きくなります。
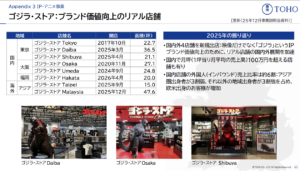
出典:東宝 決算説明資料
近年、国内外でゴジラ作品の展開が活発なのは、強い自社IPを最大限に生かす合理的な戦略といえます。
東宝にとって次の課題は、ゴジラの価値を一段と高めるとともに、ゴジラに続く有力IPを育てられるかどうかです。
ただし、世界で長期的に支持されるIPをゼロから生み出すのは容易ではありません。
ここには大きな成長余地と同時に、実行難易度の高さがあります。
アニメ制作強化で上流の利益を取り込む
東宝はアニメ分野にも力を入れています。
国内アニメは映画、テレビ、配信、ゲーム、グッズ、海外ライセンスへと展開しやすく、IPビジネスとの相性が良いからです。
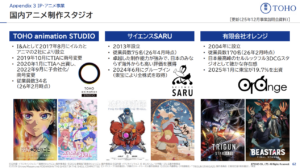
出典:東宝 決算説明資料
一方、アニメ分野では東映アニメーションや、ソニーグループ傘下のアニプレックスなど、有力企業が先行しています。
大ヒット作でも共同配給や他社主導の制作であれば、東宝の取り分は限られます。
東宝が自社の制作能力とプロデュース力を高め、企画や権利保有の段階から関与できれば、配給会社から総合エンターテインメント企業への転換が進みます。
ただし、体制を整えることとヒット作を継続的に生み出すことは別問題です。
人材の採用・育成、制作現場の品質管理、原作の発掘、ファンとの関係づくりなど、成果が数字に表れるまでには時間がかかります。
投資家は作品数だけでなく、IP保有比率や製作委員会での立場、二次利用収入の伸びも確認する必要があります。
最大の成長余地は海外市場
東宝のもう一つの成長軸が海外展開です。
日本のアニメやキャラクターは世界で認知を広げていますが、海外で人気が出ることと、日本企業が十分な利益を得ることは同義ではありません。
海外の配給会社や配信プラットフォームに権利を渡すだけでは、日本側に残る利益が限られる場合があります。
東宝は海外販売や権利運用を担う企業の買収などを通じ、現地で収益を回収する機能の強化を進めています。
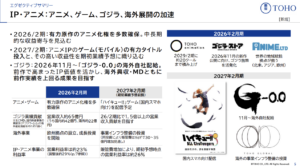
出典:東宝 決算説明資料
自社IPを持ち、自ら制作に関わり、海外で配給・配信し、関連商品まで販売できれば、世界的なIPビジネスへ発展する可能性があります。
現状では海外売上高比率は1割程度とされ、伸びしろは大きい一方、現地ネットワークの構築や競合との権利獲得競争には注意が必要です。
東宝株が高いPERで評価される理由
東宝のPERは収録時点で約32倍と、一般的な成熟企業に比べて高い水準です。
市場は、足元の映画ヒットだけでなく、IP、アニメ、海外という成長ストーリーを一定程度織り込んでいると考えられます。
強気に評価できる材料は、邦画市場の活況、固定費型ビジネスによるヒット時の高い利益貢献、毎年の集客を期待できる人気シリーズ、自社IPの強化、アニメ制作領域への進出、海外収益化の余地です。
とりわけ、複数の収益経路を自社内に取り込む戦略が進めば、業績の予測可能性と収益性が同時に改善する可能性があります。
一方、高いPERは期待の裏返しでもあります。
IP戦略や海外展開が想定どおり進まない場合、利益が伸びていても評価倍率が低下し、株価が下がる可能性があります。
現在の株価にはどの程度の成長が必要なのか、将来利益から逆算して確認する視点が欠かせません。
投資家が確認したい5つのリスク
- ヒット作への依存:映画の成否は事前に予測しにくく、前年の大ヒットを翌年も再現できるとは限りません。
- 映画市場の循環:邦画は現在好調ですが、長期的には盛衰を繰り返してきました。短期的なブームを恒久的な成長とみなさない注意が必要です。
- IP創出力:東宝にはゴジラという強力な資産があるものの、新しい大型IPを継続的に生み出せるかは未知数です。
- 制作・プロデュース力:アニメ制作や企画の上流へ進出しても、有力な人材と組織能力が伴わなければ、収益化までつながりません。
- バリュエーション:PER約32倍という評価は成長期待を含んでいます。期待どおりの利益成長を実現できるかを四半期ごとに確認する必要があります。
東宝株を見るうえで注目したい指標
今後は、単に興行収入ランキングを追うだけでは不十分です。
東宝配給作品の年間興行収入、映画興行事業の利益率、自社IP・出資作品の比率、ライセンスや物販など二次利用収入、アニメ制作体制、海外売上高と海外利益、そして会社計画に対する進捗を合わせて確認したいところです。
人気シリーズが安定収益を支える一方、自社IPや海外事業が新たな成長を生み出しているか。
この二層を見分けることで、単発のヒットに反応するのではなく、東宝の企業価値が構造的に高まっているかを判断しやすくなります。
まとめ :東宝はヒットを仕組みで利益に変えられるか
映画『ちいかわ』の大ヒットは東宝の業績に追い風となります。
しかし、興行収入がそのまま東宝の利益になるわけではなく、配給だけでは取り分に限界があります。
東宝の本当の成長余地は、IPの保有、企画・制作、配給、配信、物販、海外展開までをつなぎ、ヒットを重層的な利益へ変える仕組みを完成できるかにあります。
ゴジラという強力なIP、国内最大手の配給力、映画館網、アニメ強化、海外展開は魅力的な材料です。
一方で、新規IPの創出や制作能力の確立には不確実性があり、株価も高い期待を織り込んでいます。
東宝株を検討する際は、目先の興行収入だけでなく、作品のどの段階に東宝が関与し、どれだけの権利と利益を確保できるのかを確認することが重要です。
東宝が単なる映画配給会社から、世界で稼ぐ総合IP企業へ進化できるのか。
今後の投資判断では、その実行力を中長期で見極めていく必要があります。
YouTubeでも詳しく解説しておりますのでそちらもぜひご覧ください。


つばめ投資顧問 公式SNS
プレゼント①『株式市場の敗者になる前に読む本』
プレゼント②『長期投資家への登竜門』
メールアドレスを送信して、特典をお受取りください。
※個人情報の取り扱いは本
>プライバシーポリシー(個人情報保護方針)
に基づいて行われます。
※送信したメールアドレスに当社からのお知らせやお得な情報をお送りする場合があります。
※上記は企業業績等一般的な情報提供を目的とするものであり、金融商品への投資や金融サービスの購入を勧誘するものではありません。上記に基づく行動により発生したいかなる損失についても、当社は一切の責任を負いかねます。内容には正確性を期しておりますが、それを保証するものではありませんので、取扱いには十分留意してください。



コメントを残す