住友林業(1911)の株価は、2024年10月につけたピークから約半値の水準まで下落しています。
株価下落によって配当利回りは約4%となり、一見すると割安感が強まっているように見えます。
しかし、株価が大きく下がった背景には、同社の利益を支えてきた米国住宅事業の減速があります。
さらに、住友林業は市況が厳しいなかで大型買収に踏み切り、財務負担も増加しました。
一方、この買収は、同社が過去に成功させてきた成長戦略の延長線上にあります。
目先の業績には不透明感があるものの、米国住宅市場が回復すれば、従来以上の成長を実現する可能性もあります。
実は、あのバフェットも住友林業と同業の米国住宅ビルダーに注目し、投資を行っています。今回は、住友林業の株価が下落した理由、米国事業の強み、大型買収の狙いとリスク、そして投資判断で確認すべきポイントを整理します。
住友林業の株価はピークから約半値に
住友林業の株価は、2024年10月につけた約2,430円の高値から、足元では約1,239円まで下落しています。
ピークと比べると、およそ半値です。
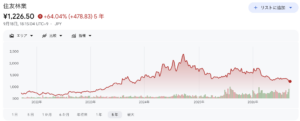
出典:Google
足元の指標は、PER約12.7倍、配当利回り約4%。数字だけを見れば、配当を受け取りながら株価回復を待つ投資も検討できそうです。
ただし、高い配当利回りは株価下落の結果でもあります。
重要なのは「安くなった」という事実だけではなく、なぜ売られたのか、業績がどこまで悪化する可能性があるのかを確認することです。
株価下落の主因は米国住宅事業の減速
住友林業には日本の住宅メーカーという印象がありますが、実際には海外事業の存在感が非常に大きい会社です。
とりわけ米国の戸建住宅事業は、同社の利益を左右する中核事業となっています。
国内事業は人口減少という長期的な逆風を抱えながらも、足元では比較的底堅く推移しています。
一方、業績悪化の主因となっているのが米国住宅事業です。
買収した企業の影響を除いて見ると、米国では住宅の販売戸数が前年同期比で500戸以上、率にして約10%減少しました。

出典:住友林業2026年12月期第2四半期決算概要および通期予想
さらに販売単価も下がり、利益率が低下しています。
市況が悪いため、従来の価格では住宅が売れにくくなっています。
そのため、値引きに加えて、住宅ローン金利の一部を販売側が負担する「金利補助」などの販売促進策が必要になりました。
これらが1戸当たりの採算を圧迫しています。
受注には持ち直しの兆しも見られますが、業績に直接表れるのは引き渡しに相当する販売戸数です。
受注の回復が売上や利益に反映されるまでには時間差があります。
米国の住宅ローン金利が需要を直撃
米国住宅市場を苦しめている最大の要因は、高金利です。
米国の30年固定住宅ローン金利は約6.7%という高い水準にあります。

出典:住友林業2026年12月期第2四半期決算概要および通期予想
2024年半ばごろまでは、金利が高くても強い購買意欲に支えられて住宅が売れていました。
しかし、高金利が長期化するにつれて、消費者の負担感が強まりました。
米国では、初めて住宅を購入する人の年齢も上昇傾向にあります。
以前は30代前半が中心だったものの、足元では40歳前後まで上昇しているとされます。
一定の所得や資産がなければ住宅を取得しにくくなっていることの表れです。
住宅在庫も増加しており、足元では約162万戸に達しています。
潜在的な住宅需要はあっても、高い金利によって購入に踏み切れない人が増え、在庫が積み上がっている状況です。
それでも米国住宅市場には長期的な成長余地がある
短期的な市況は厳しい一方、米国住宅市場には長期的な追い風があります。
米国では人口が増加している一方、リーマン・ショック後に多くの住宅ビルダーが経営難や倒産に陥り、新設住宅の供給が大幅に落ち込みました。
その結果、構造的には住宅供給が不足していると考えられます。
つまり、現在の問題は「住宅が必要とされていない」ことではありません。
住宅ローン金利が高く、購入者が動けないことが需要を抑えています。
金利が低下し、消費者の購買力が回復すれば、潜在需要が顕在化する可能性があります。
米国住宅市況が回復したとき、供給体制を拡大している住友林業は大きな恩恵を受ける可能性があります。
住友林業はM&Aで米国事業を育ててきた
住友林業は、2000年代初頭から米国の住宅ビルダーを相次いで買収してきました。
特に2014年以降はM&Aを加速させ、販売戸数と事業規模を拡大しています。
同社が狙ってきたのは、住宅市況が悪化し、現地企業の買収価格が下がった局面です。
財務余力の乏しい中小ビルダーを買収し、資本と経営ノウハウを投入。
市況回復後に利益を伸ばすというパターンを築いてきました。
2020年以降は、低金利やリモートワークの普及による住宅需要の拡大を追い風に業績が大きく伸びました。
2010年代に進めた買収が、数年後に成果として表れた格好です。
今回の投資も、足元の利益をすぐに押し上げるというより、次の住宅市場回復を見据えた先行投資と捉えるべきでしょう。
日本式の効率化が米国で競争力になる
住友林業が米国で成長できた理由は、単に会社を買ったからではありません。
買収先に日本で培った調達力や施工ノウハウを導入し、事業を効率化してきました。
木材調達と物流の効率化
米国の中小住宅ビルダーは事業規模が小さく、資材の価格交渉力や安定調達力に限界があります。
住友林業の傘下に入ることで、グループの調達網や物流ノウハウを利用できるようになります。
木材の価格交渉力が高まり、供給先を安定させられれば、コスト削減と工期の安定化につながります。
複数のビルダーで仕入れや物流を共通化できれば、規模拡大による相乗効果も期待できます。
工場加工で現場作業を省力化
米国では、住宅の骨組みを建設現場で組み立てる方法が一般的です。
しかし、現場で働く職人不足が深刻化しており、需要があっても施工が進まないケースがあります。
住友林業は、壁・床・屋根などの構造部材を工場で高精度に加工し、現場で組み立てる手法を取り入れています。
日本のプレハブ工法に近い発想で、現場作業を減らし、工期短縮と品質の安定につなげるものです。
日本の住宅市場で培った仕組みを米国へ持ち込めることが、同社の強みになっています。
約6,500億円の大型買収は成長投資か、大きな賭けか
住友林業は、米国の住宅会社トライ・ポイント・ホームズ(Tri Pointe Homes)を約6,500億円で買収しました。
これにより、同社は全米第5位相当の住宅ビルダーになる見通しです。
買収の意義は、単なる規模拡大だけではありません。
- これまで進出が難しかったカリフォルニア州やネバダ州などへの事業拡大
- 初回購入者向けから買い替え層向けまで、幅広い価格帯の商品ラインアップの獲得
- 住宅ローンなどの金融サービスや販売ノウハウの取り込み
- 既存の住宅ビルダーとの調達・施工・販売面での相乗効果
市況回復時の利益成長力は、買収前よりも大きくなる可能性があります。
一方、買収規模は過去の案件と比べても非常に大きく、のれんは約1,400億円に達すると見込まれます。
市況低迷が長引けば、期待した利益を上げられず、のれんの減損リスクが高まる点には注意が必要です。
バフェットも注目した米国住宅ビルダー。住友林業にも追い風はあるか
米国住宅事業の長期的な可能性を考えるうえで、ウォーレン・バフェット氏率いるバークシャー・ハサウェイの投資動向も興味深い材料です。
同社が米証券取引委員会に提出した2023年9月末時点の保有株式報告書には、米国の住宅ビルダーであるD.R.ホートン、レナー、NVRの株式が記載されています。出典:米SEC、バークシャー・ハサウェイの2023年9月末時点の保有株式報告書
住友林業が今回の買収で全米第5位相当の住宅ビルダーになる見通しであることを踏まえると、米国住宅市場で存在感を増す同社も、長期投資家にとって注目に値する企業といえるでしょう。
米国での規模拡大に加え、日本で培った調達や施工のノウハウを生かせるかが、今後の企業価値を左右します。
財務悪化と金利上昇がもたらす二重のリスク
大型買収によって、住友林業の財務負担は増加しました。
自己資本比率は、かつて40%を超えていた水準から、2026年6月末時点で30.5%まで低下しています。
有利子負債は約1.3兆円に膨らみ、ネットD/Eレシオも1倍を超えました。

出典:住友林業2026年12月期第2四半期決算概要および通期予想
金利上昇は、住友林業に二つの方向から影響します。
第一に、住宅ローン金利の上昇によって消費者の購買意欲が低下し、住宅の販売戸数や利益率が悪化します。
第二に、住友林業自身の借入負担が増え、支払利息が利益を圧迫する可能性があります。
過去の成功パターンを踏襲した買収であるとはいえ、今回は投資額と財務への影響が大きく、従来以上にリスクの高い戦略です。
配当利回り4%は維持できるのか
住友林業は、1株当たり年間配当金の下限を50円としています。
会社方針が維持されるなら、現在の株価水準では約4%の配当利回りが期待できます。
ただし、同社は過去に減配したことがあり、足元の年間配当予想も53円から50円へ引き下げられています。
下限配当は株主還元への姿勢を示すものですが、法的に保証されたものではありません。
業績や財務状況が想定以上に悪化すれば、方針が変更される可能性は残ります。
したがって、配当利回りだけを理由に投資するのではなく、配当を生み出す事業の収益力と財務余力を確認することが大切です。
住友林業株で注目すべき5つの指標
住友林業への投資を検討する際は、次の5点を継続的に確認する必要があります。
1.米国住宅の販売戸数
利益回復を判断するうえで最も重要な指標の一つです。
販売戸数の減少が止まり、増加に転じるかを確認します。
2.販売単価と利益率
戸数が回復しても、値引きや金利補助が続けば利益は伸びません。
平均販売単価と経常利益率の改善が重要です。
3.米国の住宅ローン金利
金利低下は消費者の住宅取得能力を高めます。
特に30年固定住宅ローン金利の方向性は、米国住宅需要を読むうえで欠かせません。
4.米国の住宅在庫
在庫が減少に転じれば、需要回復の兆しと考えられます。
反対に在庫が増え続ける場合は、値引き競争が長引く可能性があります。
5.買収後の財務改善
有利子負債、自己資本比率、ネットD/Eレシオ、支払利息の推移を確認し、買収による負担を計画どおり軽減できているかを見る必要があります。
住友林業株は買いか?
住友林業株は、短期的には慎重に見るべき銘柄です。
米国の高金利が続けば、販売戸数の低迷、値引きや金利補助による採算悪化、買収で増えた負債の金利負担が重なります。
一方、長期的な成長余地は小さくありません。
米国には構造的な住宅不足があり、住友林業はM&Aと日本式の事業改善によって成長してきた実績があります。
今回の大型買収が成功すれば、米国住宅市場の回復局面で、これまで以上の利益成長が期待できます。
バークシャーが過去に複数の米国住宅ビルダー株を保有していたことも、この業界への投資家の関心を考える手がかりになります。
現在の約4%という配当利回りは、こうした成長余地を待つ間の支えになり得ます。
米国住宅事業の販売戸数、単価、利益率、在庫、金利動向を確認し、業績の底打ちを見極めることが重要です。
YouTubeでも詳しく解説しておりますのでそちらもぜひご覧ください。

執筆者
元村 浩之(もとむら ひろゆき)
つばめ投資顧問 アナリスト
県立宗像高校、長崎大学工学部卒業。
大手スポーツ小売企業入社後、店舗運営業務に従事する傍ら、ビジネスブレークスルー(BBT)大学・大学院にて企業分析スキルを習得。
2022年につばめ投資顧問に入社。
長期投資を通じて顧客の幸せに資するべく、経済動向、個別銘柄分析、運営サポート業務を行っている。
つばめ投資顧問 公式SNS
プレゼント①『株式市場の敗者になる前に読む本』
プレゼント②『長期投資家への登竜門』
メールアドレスを送信して、特典をお受取りください。
※個人情報の取り扱いは本
>プライバシーポリシー(個人情報保護方針)
に基づいて行われます。
※送信したメールアドレスに当社からのお知らせやお得な情報をお送りする場合があります。
※上記は企業業績等一般的な情報提供を目的とするものであり、金融商品への投資や金融サービスの購入を勧誘するものではありません。上記に基づく行動により発生したいかなる損失についても、当社は一切の責任を負いかねます。内容には正確性を期しておりますが、それを保証するものではありませんので、取扱いには十分留意してください。



コメントを残す