「個人投資家は機関投資家のカモだ」。株式投資について、そんな話を聞いたことはないでしょうか。
プロには膨大な資金があり、企業を分析する専門家がいて、高速で売買する仕組みもあります。
個人が同じ土俵で勝負しても、勝ち目がないように見えます。
ところが、日本の投資家の行動を調べると、必ずしもそうとは言えません。
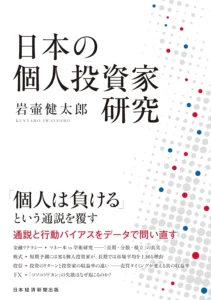
岩壷健太郎氏の著書『日本の個人投資家研究』では、個人投資家の売買から推計した長期の収益率が、市場平均や外国人投資家を上回る局面が示されています。
なぜ、個人がプロに対抗できるのでしょうか。
鍵は情報量でも売買の速さでもありません。
「小さな企業を選べる」「割安になるまで待てる」「暴落時にも自分の判断で動ける」という、個人ならではの自由です。
研究から見える個人投資家の強みと、それを長期投資に生かす方法を考えます。
「個人は負ける」という通説は本当か
機関投資家と比べ、個人投資家は不利だと言われがちです。
確かに、相場の動きを常時監視して瞬時に注文を出す競争では、個人が優位に立つのは難しいでしょう。
上昇の勢いがある銘柄を次々に買う投資も、組織として市場を見続けられる投資家が得意とする領域です。
しかし、投資の成果を決めるのは取引の速さだけではありません。
同書は個人投資家の売買動向と株価の関係を分析し、長期ではその収益率が市場平均や外国人投資家を上回る局面があると示しています。
これはあくまですべての個人投資家が市場平均に勝ったという話ではなく、売買動向から見た集計上の結果です。それでも結果は興味深いものになっています。
個人は機関投資家と異なる銘柄を持ち、異なるタイミングで売買している。
その行動の中に、長期投資の手がかりがあります。
勝ち筋① 機関投資家が入りにくい小型株を探す
個人投資家と外国人投資家の保有銘柄を比べると、際立つのが企業の規模です。
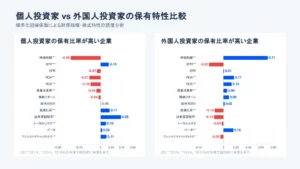
個人の保有比率が高い企業には時価総額の小さな銘柄が多く、外国人投資家の保有比率が高い企業には大型株が多い傾向があります。
機関投資家の事情を考えると自然です。
巨額の資金を動かすには、必要な株数を買えて、売りたいときにも売れる銘柄が必要です。
売買高の少ない企業に大きな資金を投入すると、その売買自体が株価を動かします。
一定の規模や流動性を求めざるを得ないのです。
個人なら、その制約を受けにくい。
まだ知名度の低い企業でも、自分が理解できる事業で、株価が企業価値に対して魅力的なら投資候補にできます。
小さな企業には成長の余地が大きいものもあります。
世の中の注目が集まる前に良い企業を見つけられる可能性があるのです。
ただし、小型株は宝の山と決まっているわけではありません。
競争に敗れる企業もあれば、業績が大きくぶれ、思った価格で売れない企業もあります。
小型株の平均的な傾向を、目の前の一社の将来と混同しないことが重要です。
- 主力事業は何か。
- 顧客に選ばれる理由はあるか。
- 利益は持続的に生まれるか。
- 借入金や資金繰りに無理はないか。
- 売買高は自分の投資額に見合っているか。
こうした点を調べた上で選べることが、個人投資家の第一の強みです。
勝ち筋② 「ピカピカの企業」以外にも目を向けられる
すべての投資家や企業に当てはまるわけではありませんが、外国人投資家は規模が大きく、収益性も高い、いわば「ピカピカの企業」を多く持っているように見えます。
対して個人投資家の保有には、小さくて地味な企業、収益性がそれほど高くない企業も含まれます。
一見すると、外国人投資家のほうがよい企業を選んでいるように思えるかもしれません。
しかし、投資の成果を考えるうえでは、もう一つ欠かせない要素があります。
その企業をいくらで買ったのかということです。
どれほど優れた企業であっても、将来への期待を織り込みすぎた株価で買えば、思うようなリターンが得られないことがあります。
バリュー投資は、高値づかみを避けるためにも役立つ
割安株が相対的に高いリターンを示す傾向は、「バリュー効果」と呼ばれます。
この考え方の魅力は、割安感が見直されたときの上昇余地だけではありません。
過大な期待に乗って高値づかみすることを避けるうえでも役立ちます。
AIや半導体など、成長が期待される分野には、どうしても注目が集まります。
優れた技術や大きな市場があることと、その時点の株価で投資して魅力的かどうかは、別に検討しなければなりません。
例えばPBRが10倍を超えるような企業では、将来の収益力や成長に対して大きな評価が与えられています。
それ自体が悪いわけではありませんが、期待が変わったときの株価の反応も大きくなり得ます。
一方、地味な企業でも、すでに厳しい見方が株価に織り込まれていれば、業績の改善や評価の見直しがリターンにつながる可能性があります。
銀行株のように、華やかな成長テーマ以外の分野にも、割安感の修正に注目する投資機会はあります。
私自身、長く投資を続けている個人投資家には、バリュー投資を大事にしている方が多いと感じます。
もちろん、これは身の回りの印象も含みます。
それでも、人気を追いかけるだけではない投資の大切さを実感する場面は少なくありません。
注目の成長企業を調べると同時に、誰も見ていないような企業にも目を向けることが大事となります。
自分の投資の「型」を決める
株式のリターンを考える際には、割安さを示す「バリュー」、上昇の勢いを示す「モメンタム」、企業の質を示す「クオリティ」、時価総額に注目する「サイズ」など、さまざまな要素が使われます。
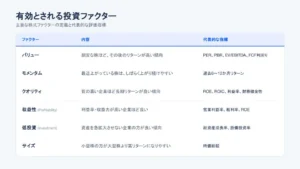
どれも魅力的ですが、一つの銘柄に全部を求めるのは簡単ではありません。
高い収益性を誰もが認める企業は、すでに株価が高いかもしれません。
上昇中の人気株を追う投資と、安くなるまで待つ投資では、買うタイミングも異なります。
自分は何を根拠に買うのか。
割安さなのか、事業の質なのか、成長の持続性なのか。
中心となる判断基準を決めておけば、別の投資法で成功している人を見ても焦らずに済みます。
投資先ごとに着目する要素は違って構いません。
ただ、「なぜこの価格で、この企業を買うのか」を自分の言葉で説明できることが大切です。
買う理由が曖昧だと、株価が下がったときに保有を続けるべきか判断できません。
勝ち筋③ 暴落時、売り手ではなく買い手になれる
個人投資家のもう一つの特徴は、相場が大きく下落したときに買いに向かう傾向です。
株式市場全体が不安に包まれ、多くの銘柄が売られているときこそ、普段は高くて買えなかった企業が投資可能な価格になる場合があります。
機関投資家には、顧客からの解約に対応したり、運用ルールに従ったりするため、買いたい気持ちがあっても保有株を売らなければならない局面があります。
個人は生活資金と投資資金を分け、余力を確保していれば、売られている株を自分の判断で買えます。
ここでいう暴落買いは、下落した銘柄を何でも買うことではありません。
株価が下がった理由と、企業の価値が損なわれたかどうかを見ます。
市場全体の混乱で健全な企業まで売られているなら、長期投資家には機会となり得ます。
一方、不正会計、競争力の喪失、深刻な資金繰り悪化などが原因なら、安く見える株価がさらに下がることもあります。
暴落時ほど、平時に調べておいた企業の知識が役に立ちます。
底値を一度で当てる必要はありません。
購入時期を分け、さらに下がっても生活や投資計画が揺らがない金額にとどめる。
機会を生かすには、勇気と同じくらい事前の準備が欠かせません。
「売らずに待つ」と「失敗を認めない」は違う
機関投資家は短期の成績悪化や解約によって、相場が悪い時期に保有を続けられない場合があります。
個人投資家には、短期の評価期間に縛られず、企業の価値が株価に反映されるまで待てるという利点があります。
だからといって、「売らなければいつか必ず戻る」と考えるのは危険です。
相場全体が下がった結果として株価が一時的に下落したのか、企業固有の問題によって当初想定した価値が失われたのか。
この二つは分けて考えなければなりません。
健全な企業の業績見通しが維持されているのに、市場全体の恐怖で売られたなら、慌てて手放す必要はないかもしれません。
しかし、利益を生む仕組みが崩れ、回復の根拠がなくなったなら、購入時の判断を改めるべきでしょう。
買値を下回ったことだけで売らず、買値に戻ることだけを理由に持ち続けない。判断の中心に置くのは、企業の将来です。
高いリターンを急ぐほど、遠回りになることも
『日本の個人投資家研究』が扱うのは運用成績だけではありません。
投資に対する満足度や、投資家が求める収益率にも目を向けています。
紹介されている調査では、高齢層は他の世代より高いリターンを望む傾向があり、投資満足度は低い傾向にあります。
100万円を投資した1年後にどの程度増えていてほしいかという問いで、年10%超の収益を期待する人の割合は60代以上で約半数に上ったとされています。
ただし、この二つの傾向だけで、高い期待が満足度の低下を直接引き起こしたとは断定できません。
考えたいのは年齢そのものより、「早く増やしたい」という気持ちが判断に与える影響です。
毎年高い利益を得なければと焦れば、急騰銘柄を追いかけ、売買の回数を増やし、許容範囲を超えたリスクを取りやすくなります。
期待した利益がすぐに出なければ、長期で成果を目指す投資をしていても失敗したように感じるでしょう。
投資の知識があっても、相場の中で実行できるとは限りません。
価格が急落すれば怖くなり、周囲が儲けていると聞けば焦る。
だからこそ平常時に、投資額や買う条件、売る条件を考えておく必要があります。
個人投資家が長期で勝つための3つの原則
- 規模や知名度に縛られず、企業価値より安く買う
大型株だけでなく小型株も調べます。ただし、低PBRというだけで飛びつかず、収益力や財務、安く評価される理由まで確認します。 - 暴落に備えて、買える状態をつくっておく
余力を残し、興味のある企業を普段から調べます。下落時には市場の恐怖と企業固有の問題を分けて考え、無理のない金額で購入します。 - 長く保有しながら、投資の前提を点検する
毎日の株価に振り回されず、事業の価値が育つ時間を与えます。一方、買った根拠が崩れたときには保有に固執しません。
個人投資家には、短期の成績表に合わせて売買する義務がありません。
自分の時間軸で価値ある企業を探し、納得できる価格を待ち、買った後も事業を見続けられます。
地味に見えるかもしれません。
しかし、人気や短期の値動きに流されず、自分の判断で時間を味方につけられることこそ、個人投資家ならではの強さなのです。
YouTubeでも詳しく解説しておりますのでぜひそちらもご覧ください。


つばめ投資顧問 公式SNS
プレゼント①『株式市場の敗者になる前に読む本』
プレゼント②『長期投資家への登竜門』
メールアドレスを送信して、特典をお受取りください。
※個人情報の取り扱いは本
>プライバシーポリシー(個人情報保護方針)
に基づいて行われます。
※送信したメールアドレスに当社からのお知らせやお得な情報をお送りする場合があります。
※上記は企業業績等一般的な情報提供を目的とするものであり、金融商品への投資や金融サービスの購入を勧誘するものではありません。上記に基づく行動により発生したいかなる損失についても、当社は一切の責任を負いかねます。内容には正確性を期しておりますが、それを保証するものではありませんので、取扱いには十分留意してください。



コメントを残す