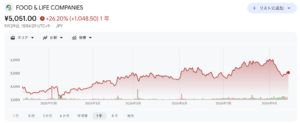
スシローを展開するFOOD & LIFE COMPANIES(3563)の株価が、大きく調整しています。
上昇が続いていたところから下落すると、「業績に問題が起きたのか」「安く買えるチャンスなのか」と気になる方も多いでしょう。
出典:Google
しかし、株価の動きと事業の実力は、必ずしも同じではありません。
今回の分析で注目するのは、日経平均株価への採用期待が後退したことによる株価調整と、国内外で進む収益拡大です。
特に海外では、スシローは日本の回転寿司チェーンという枠を超え、アジアで利益を生み出す企業へと変わりつつあります。
同じ業界のくら寿司と比べると、その強さと課題が一段とはっきりします。
スシロー株は、下がったから買いなのでしょうか。
海外成長の仕組み、経営の特徴、米国進出のリスク、そして株価に織り込まれた期待を順に見ていきます。
株価下落の背景は「日経平均への採用期待」の後退
株価の動きでは、7月ごろから上昇が加速し、9月初めを境に約2割下落しました。
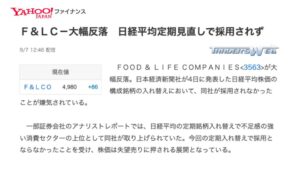
背景として挙げられるのが、日経平均株価への採用を期待した買いと、その期待の後退です。
出典:Yahoo!ファイナンス
日経平均に採用されると、同指数に連動する運用を行う投資信託などから買い需要が生じます。
そのため、入れ替えの発表前には、採用されそうな企業を先回りして買う動きが起こります。
スシローも、証券会社などが予想する採用候補の一つとして注目されました。
ただし、これは日本経済新聞社が正式に候補として発表したという意味ではありません。
あくまで市場側の予想です。
実際の入れ替えで採用されなければ、その思惑で買っていた投資家が売りに回ることがあります。
今回も、こうした期待の巻き戻しが株価を押し下げた一因と考えられます。
ここで区別したいのは、指数採用への期待と、会社が稼ぐ力です。
日経平均の銘柄選定は流動性や業種間のバランスなどを考慮するもので、採用されなかったことが、そのまま事業の悪化を意味するわけではありません。
長期投資で見るべきなのは、指数に入るかどうか以上に、将来の利益をどこまで伸ばせるかです。
国内も海外も成長。主役になりつつある海外事業
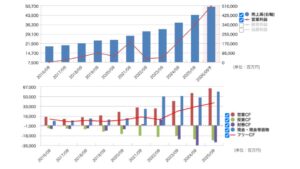
スシローの業績を理解するには、国内と海外を分けて考える必要があります。
コロナ禍には持ち帰り需要を取り込み、その後は一度業績が落ち込む局面を経て、再び売上と利益を伸ばしてきました。
出典:マネックス証券
注目したいのは、国内だけで回復しているのではなく、海外も成長していることです。
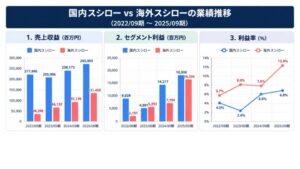
国内では、価格設定の見直しが収益改善を支えています。
長く「回転寿司は一皿100円」という印象が定着していた日本では、原材料費や人件費が上がっても、販売価格を引き上げにくい環境がありました。
ところが、社会全体で値上げが広がるなか、外食でも価格を見直す余地が生まれました。
もちろん、ただ値上げすればよいわけではありません。
価格に見合う商品や楽しさを提供し、お客さまに来店してもらう必要があります。
スシローは、商品構成やフェア、価格帯を組み合わせながら、その両立を図っていると考えられます。
インフレは外食企業にとってコスト増の原因ですが、価格を適切に調整できる企業には、従来の価格の制約から抜け出す機会にもなります。
一方、海外では出店の拡大と高い収益性が成長を支えています。
第3四半期累計では、海外事業の利益が国内スシロー事業を上回る水準に達していました。
「日本で稼ぎ、海外は将来への投資」という見方では、もはやスシローの実力を捉えきれません。
海外はすでに、利益を支える柱になっているのです。
なぜアジアで儲かるのか。価格と出店密度に注目
海外展開の中心は、中国大陸、台湾、香港に加え、タイ、シンガポール、インドネシア、マレーシアなどのアジア地域です。
日本では身近な回転寿司も、海外では「日本の寿司を気軽に楽しめる場所」として価値を持ちます。
日本と同じ価格の先入観があるとは限らず、現地の需要に合えば、より高い価格で提供できる余地があります。
ただし、「海外は人件費も家賃も安いから儲かる」と一括りにはできません。
香港やシンガポール、中国の大都市などでは、店舗運営コストも高くなります。
重要なのは、そのコストを上回る売上と粗利益を確保できるかです。
そこで効いてくると考えられるのが、一定の地域に店舗を集める出店戦略です。
寿司の主な材料である魚は、鮮度管理が欠かせません。
必要な量を安定して仕入れ、適切に保管し、店舗へ運び、廃棄を抑えて売り切る。
その一連の仕組みが利益を左右します。
近い地域に店舗が増えれば、仕入れや物流をまとめやすくなります。
広告の効果も複数の店舗に広がり、「回転寿司といえばスシロー」という認知を育てやすくなるでしょう。
いわゆるドミナント戦略の効果です。
現地化も欠かせません。
ネタや味付け、価格だけでなく、人気キャラクターとのコラボレーションなど、来店のきっかけをつくる工夫が求められます。
中国での「ちいかわ」とのコラボは、こうした販促の具体例として挙げられます。
訪日旅行で日本の寿司に親しんだ人が、帰国後も食べたいと思う。
このような需要の循環も、アジアでの成長を後押しする可能性があります。
日本の店をそのまま持ち込むだけでなく、現地のお客さまに選ばれる形へ調整する力が問われるのです。
くら寿司との利益率の差は、どこから生まれるのか
同じ回転寿司でも、スシローとくら寿司では収益性に差が見られます。
営業利益率はスシロー側が約8%、くら寿司側が約2%と、およそ6ポイントの開きがありました。
ただし、FOOD & LIFE COMPANIES全体とくら寿司全体の比較には、事業構成や会計基準の違いも含まれます。
この数字だけで、一店舗ごとの経営能力に4倍の差があるとはいえません。
それでも、売上を利益へつなげる仕組みに注目するきっかけにはなります。
海外展開にも違いがあります。
くら寿司は北米に早くから進出し、2009年に米国で出店を始めました。
米国子会社は現地で上場しており、北米での店舗網では先行しています。
一方、売上を伸ばしながらも、利益の確保に苦戦していました。
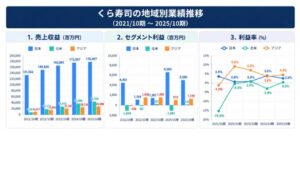
人件費や賃料の高さに加え、新規出店に伴う費用も重荷になります。
「米国は物価が高いのだから、寿司も高く売ればよい」と考えるかもしれません。
しかし、値上げをしても客数を維持できるか、十分な回転率を確保できるかは別の問題です。
米国の広さも課題になります。
ニューヨークとロサンゼルスのように遠く離れた場所に店舗があれば、店舗数の増加がそのまま物流効率の改善につながるとは限りません。
アジアでも国や地域をまたげば同様の難しさがあり、単純な店舗数より出店の密度が重要です。
海外売上が伸びていることと、海外で儲かる仕組みができていることは違います。
スシローの評価では、出店数だけでなく、利益率を保ちながら拡大できているかを見るべきでしょう。
プロ経営者の改革と、利益追求の裏側にある課題
スシローの経営を考えるうえで、前社長の水留浩一氏の存在は外せません。
広告会社やコンサルティング会社、企業再生支援機構、日本航空などで経験を積んだ経営者です。
このような経営者に期待されるのは、経験や勘だけに頼らず、「どこで売上が生まれ、どこに無駄があり、何を変えれば利益が残るか」を整理し、改革を実行する力です。
価格設定、仕入れ、出店、店舗の省人化、デジタル技術の活用。
スシローの強さは、一つの施策というより、これらを組み合わせて収益を改善する力にあるのではないでしょうか。
社長を引き継いだ山本雅啓氏も、広告や海外ビジネスの経験を持ちます。
海外でブランドを育て、現地のお客さまに伝える力は、アジアでの成長を考えるうえで注目できる要素です。
対して、くら寿司は創業者が長く経営を率いてきた企業です。
商品へのこだわりや独自の仕組みづくりと、外部で経験を積んだ経営者による改革。
それぞれに強みがあり、どちらが常に優れているという話ではありませんが、注目したいポイントではあります。
スシローの合理的な経営にも注意点はあります。
2022年には、広告した商品を十分に提供できない「おとり広告」の問題で、消費者庁から措置命令を受けました。
この問題を経営者の出身だけで説明するのは適切ではありませんが、利益の追求と、お客さまとの約束を守る体制が両立しているかは、長期投資家にとって大切な論点です。
足元の業績がよいことだけで、企業文化や管理体制の課題がすべて解決したとはいえません。
一方、値上げが受け入れられやすくなるなかで、商品価値を高めながら利益を確保する選択肢は広がっています。
経営の強みが生きる環境になった、という見方もできるでしょう。
次の試金石は米国。アジアの成功を再現できるか
スシローの今後の大きな注目点は、米国での展開です。
ニューヨークへの出店では、一皿5ドル程度からという価格帯も取り上げられています。
円換算での印象は為替によって変わりますが、日本より高い価格で提供する市場であることは確かです。
しかし、高く売れることと、高い利益が残ることは別です。
くら寿司が苦戦する市場で、スシローが同じようにコスト増に直面する可能性はあります。
魚をどのように確保し、運び、保管し、店舗で提供するか。
限られた人数でどれだけ多くのお客さまに満足してもらえるか。
アジアで磨いた仕組みを、米国の労働市場や商習慣に合わせてつくり直す必要があります。
養殖など調達の上流に関わる取り組みも含め、今後の競争は店舗の中だけでは完結しません。
食材の確保からお客さまの口に届くまで、全体の効率を高める勝負になります。
スシローが米国で安定して利益を出せれば、成長余地の大きさを示す材料になります。
くら寿司にとっても、参考にできる成功例となるかもしれません。
反対に、両社とも利益を出せないなら、回転寿司という業態を米国で広げる難しさが浮かび上がります。
開店直後の行列だけで判断せず、既存店の集客と、出店費用を含めた収益の推移を確かめたいところです。
スシロー株は買いか。PER36倍に見合う成長可能性
分析時点のPERは約36倍でした。
PERは株価が1株当たり利益の何倍まで買われているかを示す指標です。
約2割下がったとしても、それだけで割安になったとはいえません。
PER36倍という評価には、今後も利益が成長するという期待が含まれています。
国内の収益改善が続き、アジアで高い利益率を維持しながら出店でき、さらに米国でも利益を生み出せるなら、その期待を裏付けることになるでしょう。
一方、出店に伴うコストが膨らんだり、値上げによって客数が落ちたりすれば、利益予想の下方修正に加えて、投資家が許容するPERまで下がる可能性があります。
成長期待の高い株ほど、期待とのずれには注意が必要です。
今後は、国内の客数と客単価、海外の店舗数と利益率、米国の収益化の進み方をセットで確認したいところです。
店舗が増えているのに利益率が下がるなら、その理由まで掘り下げる必要があります。
スシローは、価格設定、調達、物流、現地化を組み合わせ、日本の寿司を海外で利益に変える力を示してきました。
その成長には魅力があります。
しかし、優れた企業であることと、どの株価で買ってもよいことは同じではありません。
投資判断の中心に置くべきなのは、「株価が下がったか」ではなく、「これから伸びる利益に対して、今の株価は見合っているか」です。
アジアでの成功をどこまで広げられるのか。
そして、米国でも儲かる仕組みを築けるのか。
スシローの次の成長は、そこにかかっています。
YouTubeでも詳しく解説しておりますのでぜひそちらもご覧ください。

執筆者
元村 浩之(もとむら ひろゆき)
つばめ投資顧問 アナリスト
県立宗像高校、長崎大学工学部卒業。
大手スポーツ小売企業入社後、店舗運営業務に従事する傍ら、ビジネスブレークスルー(BBT)大学・大学院にて企業分析スキルを習得。
2022年につばめ投資顧問に入社。
長期投資を通じて顧客の幸せに資するべく、経済動向、個別銘柄分析、運営サポート業務を行っている。
つばめ投資顧問 公式SNS
プレゼント①『株式市場の敗者になる前に読む本』
プレゼント②『長期投資家への登竜門』
メールアドレスを送信して、特典をお受取りください。
※個人情報の取り扱いは本
>プライバシーポリシー(個人情報保護方針)
に基づいて行われます。
※送信したメールアドレスに当社からのお知らせやお得な情報をお送りする場合があります。
※上記は企業業績等一般的な情報提供を目的とするものであり、金融商品への投資や金融サービスの購入を勧誘するものではありません。上記に基づく行動により発生したいかなる損失についても、当社は一切の責任を負いかねます。内容には正確性を期しておりますが、それを保証するものではありませんので、取扱いには十分留意してください。



コメントを残す