売上高が約30億円から約336億円へ。さらに翌期には約1,622億円を目指す。
わずか2年で売上規模が50倍を超える計画を掲げているのが、データセクション(3905)です。
AI、GPU、データセンター、そしてNVIDIA。
成長を期待させる言葉が並び、大型契約の発表も続いています。
予想PERが一桁台であれば、「急成長するAI関連株を割安で買えるのではないか」と感じる方もいるでしょう。
しかし、投資判断で大切なのは、数字の大きさだけではありません。
どのように利益を稼ぎ、その利益は継続するのか。
さらに、事業の拡大が既存株主の1株当たり利益の成長につながるのかを確かめる必要があります。
今回は、データセクションの事業構造と急成長の背景を整理し、利益の中身、取引の透明性、株式の希薄化という3つの観点から、投資対象としての魅力とリスクを考えます。
データセクションは何をする会社か
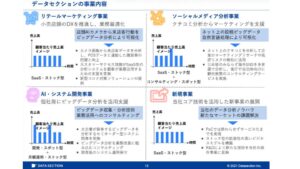
現在、同社の成長の中心にあるのはAIインフラ事業です。
仕組みを簡単にいえば、GPUを搭載した高性能サーバーの「計算する力」を企業に提供し、その対価を得るビジネスです。
出典:データセクション
生成AIの開発や運用には膨大な計算能力が必要です。
大規模なクラウド事業者やAI開発企業は、自社で設備を確保するだけでなく、外部の計算資源も利用します。
データセクションは、その需要を取り込もうとしています。
ここで押さえたいのは、建物から電力、冷却設備まで、データセンターのすべてを自社で用意するモデルではないという点です。
外部事業者の施設やインフラを活用しながら、GPUサーバーの調達や計算資源の提供に関わります。
台湾のサーバー企業などを通じて、NVIDIA製GPUを搭載した機器を確保する戦略です。
単なる機器の転売でもありません。
サーバーを安定的に使ってもらうための運用管理や、GPUの利用を最適化するソフトウェアも重要になります。
商社の調達機能と、設備を貸すリースに近い機能、さらに運用サービスを組み合わせた事業と考えると理解しやすいでしょう。
では、資金力のある大手企業が、なぜ外部の計算資源を借りるのでしょうか。
理由は、自社の設備増強だけでは急増する需要に間に合わない場合があるからです。
GPUを確保し、利用できる状態にして提供できれば、そこに商機が生まれます。
もっとも、「AI市場が伸びること」と「その市場に参入した企業が長期的に高収益を維持できること」は別の問題です。
調達力や運用力が継続的な競争力になるのかまで見なければなりません。
売上高50倍超の計画を支える経営転換
もともとのデータセクションは、データ分析やマーケティング支援などを手掛けてきた会社です。
現在のAIインフラ事業を理解するうえで、大きな転換点となるのが2024年の経営体制の変化です。
石原紀彦氏は2024年4月に取締役会長、同年6月に代表取締役社長CEOに就任しました。
ゴールドマン・サックス証券などで投資銀行業務や国内外の投資、プロジェクトマネジメントを経験してきた人物です。
AIインフラ事業には、サーバーの調達先、設備投資を支える資金、そして計算能力を購入する顧客が必要です。
この三者を結びつけるうえで、金融や海外事業の経験、人脈が強みになっていると考えられます。
事業の仕組み自体は理解しやすくても、それを実際の契約に落とし込むのは簡単ではありません。
需要が拡大する局面を捉え、調達と資金と顧客をつなぐ実行力は、評価すべきポイントです。
一方、その強みが特定の経営者に大きく依存するなら、組織として再現できる仕組みがあるかも確認したいところです。
成長期待は、業績の規模にも表れています。
2025年3月期に約30億円だった売上高は、2026年3月期に約336億円へ拡大。
2027年3月期の会社予想は約1,622億円で、前期の約4.8倍にあたります。
ただし、約336億円は実績であり、約1,622億円は予想です。
両者をつなげて「すでに50倍に成長した」と捉えるのは早計です。
ここから必要なのは、計画の実現を支える案件と、その稼働状況の確認です。
資金面では、新株予約権による調達に加え、パートナー企業やファンドを活用する構想があります。
すべてを自社だけで負担しない仕組みには合理性がありますが、GPUサーバーそのものが高額なため、資金調達の成否と条件が株主価値を左右します。
大型契約と入金は成長期待を裏付ける材料
注目材料となったのが、2026年9月18日に発表されたAIインフラの大型契約です。
相手先は米国に本社を置くAIインフラプラットフォーム提供企業で、顧客名は秘密保持契約により非公開とされています。
会社発表では、延長オプションを含む5年間累計の契約金額は約1,399億円。
最大2年間の延長を含むため、この金額全体を確定済みの3年間の契約額として扱うことはできません。
サービス開始は2026年10月の予定です。
さらに9月24日には、デポジットのうち9,855万米ドルの初回入金があったと公表されました。
大型案件について資金の動きが示された点は、単なる構想から実行へ進んでいるかを判断する材料になります。
ただし、契約総額、入金額、売上高、利益は、それぞれ異なる数字です。
複数年の契約額が一度に売上になるわけではなく、デポジットの受領も、そのまま利益の確定を意味しません。
設備を稼働させ、契約に沿ってサービスを提供して初めて、収益の実現を評価できます。
NVIDIAとの関係にも注目が集まります。
同社の発表では、NVIDIAが取引先との関係構築や協議の進展を支援したと説明されています。
ここでいう「オフテイク」は、将来供給される計算資源などを、顧客が一定期間利用・購入する契約の考え方です。
こうした支援は前向きな材料です。
ただし、NVIDIAの名前が出ていることだけで、データセクションの業績予想や投資収益まで保証されたわけではありません。
評価すべきなのは、支援の先にある実際の稼働と収益です。
注意点① 営業利益48億円の中身は継続収益か
最初に詳しく見るべきなのが、利益の中身です。
2027年3月期第1四半期の営業利益は約48.4億円。
前年同期の約3.4億円の赤字から、大幅な黒字転換となりました。
数字だけを見ると、GPUサーバーが稼働し、継続的な利用料が一気に積み上がったように見えるかもしれません。
しかし、この四半期には、約55.8億円の「案件組成・紹介手数料収入」が売上計上されています。
四半期売上高約63.3億円の大部分を占める金額です。
背景にあるのは、他社のGPUリソースを利用する追加受注案件からの撤退です。
データセクションは提携先の「NowNaw Japan」を通じて案件に関与していましたが、当該契約を解約し、それまでの案件組成などへの関与に基づく手数料を計上しました。
したがって、これを通常のサーバー利用料と同じ性質の収益として扱うことはできません。
また、「解約手数料」の一言では内容を単純化しすぎるため、案件組成・紹介手数料という開示上の位置付けで理解する必要があります。
これは、収益計上自体を否定する話ではありません。
問題は、その利益が来期以降も同じように発生するのかということです。
一時的な手数料を含む四半期利益を、そのまま4倍して年間の稼ぐ力とみなすことはできません。
さらに、これまで他社のサーバーを利用して得た収益と、今後自社グループが調達したサーバーを稼働させて得る収益も分ける必要があります。
前者には仲介や転貸に近い側面があり、後者では設備投資の回収、維持費、稼働率などがより重要になります。
「売上が立った」という事実だけでは、自前の設備による収益モデルが確立したとは言い切れません。
一時収益を除いた利益と、新たな設備の稼働による利益を追うことが、今後の決算を見る中心になります。
注意点② 提携先を含む取引構造が見えるか
次に確認したいのが、取引の全体像です。
既存の大口案件では、NowNaw Japanが顧客との間に入る構造が説明されています。
提携先を通じてサービスを提供すること自体は、一般的な商取引でも行われます。
一方、投資家から見ると、最終的な利用者、契約上の責任分担、収益の配分、解約時の条件が見えにくくなります。
誰が設備を持ち、誰が顧客に請求し、どの会社が損失を負担するのか。
ここが曖昧なままでは、長期的な利益を見積もりにくいのです。
経営者の人脈は、案件獲得の強みにもなります。
しかし、近い関係にある相手との取引ほど、契約条件が上場会社と一般株主にとって妥当なのかを確かめる視点も欠かせません。
必要なのは、関係性への印象ではなく、役割と条件の説明です。
会社は8月14日の開示で、NowNaw Japanとの資本関係・人的関係・関連当事者への該当はないと説明しています。
大切なのは、開示された事実の範囲で、理解できる部分とできない部分を分けることです。
業績予想にも同じ姿勢が必要です。
会社は2026年8月、追加受注案件からの撤退や、国内・海外案件の稼働開始の遅れを説明する一方、別の大型案件で補うことが可能と判断し、通期予想を維持しました。
ここで問いたいのは、「代替案件はすでに契約済みか、それとも交渉中か」「いつ稼働し、当期に何か月分の売上が計上されるか」です。
見込案件が存在することと、今期の利益を埋め合わせられることは同義ではありません。
顧客名を公開できない事情は理解できます。
それでも、契約の確度や稼働時期、売上への寄与について説明が増えれば、投資家は評価しやすくなります。
大きな数字に驚くだけでなく、その数字に至る道筋を確認したいところです。
注意点③ 新株予約権による希薄化を織り込む
もう一つ見逃せないのが、新株予約権です。
これは、あらかじめ決められた価格で株式を取得できる権利で、行使が進むと発行済株式数が増えます。
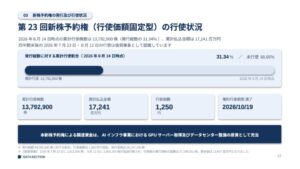
第23回新株予約権の割当先はFirst Plus Financial Holdings。
発行時の条件では、行使価額は1,250円、行使期間の最終日は2026年10月19日です。
株価が行使価額を上回る状況では行使への経済的な動機が生まれますが、条件や資金事情もあるため、全量行使が必ず起こるとは限りません。
出典:データセクション 決算説明資料
影響を理解するため、発行済株式数を約3,842万株、未行使分に対応する潜在株式数を約2,939万株とするケースで計算してみます。
この場合、追加株式数は既存株式数の約76.5%です。
ただし、「76.5%の希薄化」と「1株当たり利益が76.5%減る」は同じではありません。
利益総額が変わらず、株式数が約6,781万株になれば、1株当たり利益は従来の約56.7%、つまり約43.3%減る計算です。
この状況からPERを見る際には注意が必要です。
現在の表面上のPERは約8倍と割安に見えますが、希薄化を考慮するとそこから大きく上昇し、15倍程度となります。
それでも成長企業としては低い水準と言えますが「圧倒的に安い」とは言えないでしょう。
データセクション株を長期投資でどう評価するか
データセクションには、AIの計算需要を捉え、調達先と資金と顧客を結びつける成長余地があります。
設備が安定稼働し、継続収益が積み上がるなら、評価が大きく変わる可能性もあります。
一方、現時点では、一時的な手数料収入の比重、取引構造の見えにくさ、稼働スケジュール、株式数の増加を慎重に見る必要があります。
将来の成長期待だけで、これらの論点が消えるわけではありません。
今後は、契約が予定どおりサービス提供に移るか、手数料を除いて利益が残るか、調達資金が1株当たり利益の成長につながるかを確認したいところです。
会社全体の売上が伸びても、既存株主の取り分まで同じように増えるとは限りません。
長期投資で大切なのは、理解できる事業に、納得できる価格で投資することです。
リスクを取ることは必要ですが、理解できないリスクまで引き受ける必要はありません。
説明と実績が積み重なるのを待つことも、立派な投資判断です。
「AI関連だから」「売上が50倍になるから」「PERが低いから」。
その一歩先に進み、誰から、どのように、継続的に利益を得るのかを見る。その姿勢こそが、成長期待の大きい銘柄と向き合う際に欠かせません。
YouTubeでも詳しく解説しておりますのでそちらもぜひご覧ください。

執筆者
元村 浩之(もとむら ひろゆき)
つばめ投資顧問 アナリスト
県立宗像高校、長崎大学工学部卒業。
大手スポーツ小売企業入社後、店舗運営業務に従事する傍ら、ビジネスブレークスルー(BBT)大学・大学院にて企業分析スキルを習得。
2022年につばめ投資顧問に入社。
長期投資を通じて顧客の幸せに資するべく、経済動向、個別銘柄分析、運営サポート業務を行っている。
つばめ投資顧問 公式SNS
プレゼント①『株式市場の敗者になる前に読む本』
プレゼント②『長期投資家への登竜門』
メールアドレスを送信して、特典をお受取りください。
※個人情報の取り扱いは本
>プライバシーポリシー(個人情報保護方針)
に基づいて行われます。
※送信したメールアドレスに当社からのお知らせやお得な情報をお送りする場合があります。
※上記は企業業績等一般的な情報提供を目的とするものであり、金融商品への投資や金融サービスの購入を勧誘するものではありません。上記に基づく行動により発生したいかなる損失についても、当社は一切の責任を負いかねます。内容には正確性を期しておりますが、それを保証するものではありませんので、取扱いには十分留意してください。



コメントを残す