ニデックが、当初の予定から大幅に遅れて2026年3月期決算を発表しました。
不正会計を受けた訂正を進め、ようやく有価証券報告書を提出したものの、巨額の損失を計上しています。
「これで禊が終わり、株価も反転するのではないか」
この記事では不正会計の仕組みから、投資判断のポイントを整理します。
買収先を再生してきた強さと目標必達の圧力
ニデックは、安い価格で企業を買収し、永守流の経営で立て直すことで成長してきました。
従業員自らトイレ掃除をすることに代表されるようにコスト管理を徹底し、買収先企業を再生させ、価値を高めてきた会社です。
ところが今回、その実績の一部が、ごまかしによって支えられていたことが問題になっています。
背景にあるのは、永守氏による「目標必達」の強いプレッシャーです。
現場は何とか目標を達成しなければならず、不正に手を染めてしまったという側面が大きいと考えられます。
以前は働きやすそうな会社という印象を持っていた人も、永守氏の言動やパワハラを思わせる話を聞き、見方が変わったのではないでしょうか。
固定資産を残すことで損失を先送りする仕組み
今回挙げられているのが、固定資産の減損回避563億円、棚卸資産評価損の回避277億円です。
不正会計は、特に固定資産の扱いで起こりやすいものです。
例えば100億円で工場を買うと、現金は出ていきますが、すぐ100億円の損失になるわけではありません。
工場は固定資産として計上されるためです。
利益をよく見せようとすれば、資産を資産のまま残し続けることが一つの方法になってしまいます。
ただし、資産として残すには、将来の利益を生む価値が必要です。
工場でつくる製品がまったく売れなくなり、投資した100億円が無駄になったのであれば、損失として処理しなければなりません。
これが減損です。
ニデックは、「この工場は別の用途にも使え、そちらで利益を生むことができる」といった説明によって、本来行うべき減損を回避していました。
こうした処理をチェックするのが監査法人です。
あずさやKPMGといった名前を耳にすると思いますが、会計士が財務諸表を監査し、問題がないかを確かめます。
有価証券報告書などの会計情報を出すうえで重要な役割ですが、ニデックは指摘を受けても説明を重ねたり隠したりして、減損の計上を免れてきました。なお、ニデックの会計監査を担当しているのは、PwC Japanです。
約60億円の設備が遊休状態で残った事例
子会社のニデックプレシジョンでは、2016年に大口顧客向けの2案件を失注し、両案件のために投資した約60億円の設備が余りました。
本来なら減損を検討すべきところ、兼用や売却をするという名目で減損せず、遊休状態のまま減価償却を続けていました。
減価償却と減損は違います。
例えば100億円の設備を20年間で償却するなら、単純化すると毎年5億円ずつ費用にします。
一方、価値が失われたなら、その時点でまとめて損失処理すべきですが、それをせず、少しずつ費用にしていたのです。これはすなわち「損失の先送り」です。
第三者委員会は、この推移が永守氏やグループ会社担当の執行役員に定期的に報告されており、遊休資産のまま減損せず、損失を繰り延べることを了承していたと評価せざるを得ない、という見方を示しています。
現場が圧力に耐えかねただけでなく、上層部も状況を認識していたのではないか。
しかも、同様の問題はさまざまなところで起きていました。
再建には厳しさも必要でしょう。
しかし、その圧力がエスカレートし、会計にまで手を染めるようになった。トイレ掃除を徹底しても、生み出せる利益には限界があります。
小さな不正が次第に大きくなる流れをたどったように見えます。
利益目標に数字を合わせる経営の問題
金額の大きさから考えても、問題が上層部に届いていなかったとは考えにくいところです。
それでも永守氏の直下にまで強い圧力がかかり、先送りを認めてしまったのではないでしょうか。
これは、中国のGDP成長率をめぐって語られる問題にも似ています。
事実上の一党独裁のもとで目標が掲げられると、地方政府が無理にでも数字を達成しようとし、ゆがみが積み重なるという構造です。
だからこそ、企業にはガバナンス、つまり監視体制が必要です。
永守氏は株主総会でも独壇場となり、「嫌なら株主は出ていけばよい」といった調子だったという話を耳にします。
周囲が意見を言えるのかが問われます。
逆に、想定外の特別利益をあえて計上しないようにしたという話もあります。
本当の理由は分かりませんが、今期に特別利益を出すと翌期は減益になるため、今は出したくないということだったようです。
増収増益を必達とするなかで、掲げた数字に合わせること自体が重視されていました。
しかし、使っていない固定資産が増えれば、会計士が現場を見て疑問を持ちます。
いずれ損失を表に出さなければなりません。
すべての会社が完璧なタイミングで損失処理できるとは限りませんが、通常は監査で指摘されれば処理します。
ニデックの問題は、その指摘に抵抗したことです。
監査法人を「くみしやすい相手」と見ていたような話もあり、監査の重要性を改めて感じます。
巨額損失で禊は終わったのか
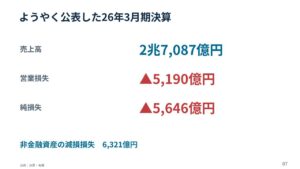
2026年3月期の有価証券報告書は、調査しなければ正確な数字を出せず、本来の6月から提出が延び、9月30日にようやく提出されました。
営業損失は5,190億円、純損失は5,646億円。
不正に関連するものや、今回処理すべき減損は6,000億円以上です。
出典:ニデック 決算説明資料
株価は発表前から下がり、2,900円付近から10月1日には一時1,888円まで下落しました。
ただ、必要な減損をすべて済ませれば、少なくとも当面、同じ資産について同じ問題は繰り返されません。
通常の状態に戻るなら、一時的な減損を外し、本来の利益で評価できるのではないか。
これが、私の最初の仮説でした。
ニデックは事業のすべてが駄目な会社ではなく、成長してきた実績があり、製品によっては世界一のシェアも持っています。
精密小型と家電商業産業に残る収益力
少し古い数字ですが、ブラシレスモーターでは2012年時点で46%のシェアを持っていました。
スマートフォンのバイブレーション用モーターもつくっています。
世界ナンバーワンの商品として、HDD、ゲーム機、プロジェクター、ブルーレイなどの光ディスクドライブ向けが挙げられています。
温水洗浄便座やIH圧力炊飯器などにも関わっており、技術がある会社です。
直近の決算と有価証券報告書で減損を除いた利益を見ると、HDD用やスマートフォン用モーターなどの精密小型は、売上高4,987億円、利益748億円、利益率約15%です。
製造業としてかなり高い利益率で、優秀な事業と考えられます。
家電・商業・産業は、売上高1兆1,046億円、利益884億円、利益率約8%。
利益率は精密小型の約半分でも、売上規模が大きく、意味のある利益を生んでいます。
こうした数字を見ると、立て直せる可能性を感じます。
中国のEV市場への大型投資が重荷に
一方、問題が大きいのは車載事業です。
ニデックは「これからはEVの時代だ」と考え、モーター会社として取り組まないわけにはいかないと、中国などに大きく投資しました。
しかし、それがうまくいきませんでした。
EVの普及が想定ほど進まなかった面もありますが、中国ではEV自体は売れています。
問題は競争です。
政府が産業を後押しすれば、EVメーカーや関連するモーターメーカーが次々に参入します。
その結果、過当競争となり、価格競争で利益が減っていくのです。
EV用モーターに大きく賭けた投資は、重荷になりました。
永守氏は認めようとしていなかったようですが、これは経営判断のミスだったと考えます。
目標必達の圧力が不正の温床になったことに加え、大型投資の判断もうまくいかなかったわけです。
高く評価されてきたマネジメントやM&Aの判断にも、失敗している部分がありました。
車載は厳しい一方、収益力のある事業は残っています。
ただ、その再建を考える前に、上場廃止リスクを確認しなければなりません。
監査意見不表明が意味する厳しさ
有価証券報告書は提出されましたが、監査法人は「意見不表明」としています。
会社が示す内容が本当か、十分に判断できず、責任を持った意見を出せない状態です。
株価が再び大きく下がった理由にもなっていると考えます。
まず、これまで隠されてきたことが多く、十分な監査証拠が得られていません。
不正に関係した役職員の一部も、責任ある立場に残っています。
一度に人を入れ替え、外部の人だけで会社を運営する難しさはあるでしょう。
後任者が財務報告の役割を十分に担えるかも、確認できていない問題があります。
経理担当者などの募集が話題になりましたが、まさに火中の栗を拾う仕事で、担い手の確保も容易ではないと思います。
さらに、会計とは別に、品質が十分でない商品を出していたという品質不正も論点になっています。
東証にとっては、事業がうまくいくか以前に、適切な会計情報が開示されているかが重要です。
上場維持のための重い要件なのです。
東証が問う内部管理体制の立て直し
上場維持の可否を最終的に判断する東証は、内部管理体制を見ます。
不正があったから即退場ではなく、その後に立て直す力があるかが問われます。
ニデックは投資家に注意を促す銘柄に指定されており、解除されるのか、上場廃止になるのか、注意が必要な状態が続くのかという段階です。
2026年10月28日までに改善報告書を提出し、その後、半年程度をかけて審査する流れが想定されています。
現時点で結果は分かりません。
ただ、監査法人は不正に関係した役職員の残留や後任の体制について問題を指摘しています。
少なくとも監査法人の目からは、内部管理体制が十分に整っていないように見えるということです。
意見不表明から1か月ほどで改善できるのでしょうか。
書類上の説明はできても、人や組織の実態が変わるには時間がかかり、疑問が残ります。
岸田氏の退任で残る改革への不信感
決算と同時に、社長の岸田氏の退任も発表されました。
最初は巨額赤字の責任を取ったのかと思いましたが、そうではありませんでした。
ソニー出身の岸田氏は、問題が明らかになったニデックの改善に尽力してきた人と見られていました。
しかし取締役会は、財務報告をめぐる不適切な言動を理由に、事実上の退任に追い込みました。
具体的な事情は、はっきり分かりません。
ポイントの一つは、岸田氏が損失処理を提案しても、永守氏が却下し、先送りになったという話です。
結果だけなら不正に加担したとも言えますが、上申はしています。
ナンバー2として板挟みになっていた苦悩も感じます。
改革への評価が高かった岸田氏の退任は、市場の不信感を招いていると思います。
永守氏は完全に退任していますが、なお裏で影響力を及ぼしているのではないか、という見方もあります。
これはあくまで推測です。
後任は、買収された会社の社長や再生委員会副委員長を務めた戒田氏です。
ある雑誌では「ミニ永守」と表現され、猛烈社員の一人とされています。
社内にそうした精神の人が残り、外部の人も入りにくい。
取締役会は外部出身者で固められていても、組織が実際に浄化されたのかは疑問です。
以前から社内にいたことや猛烈な働き方だけで東証が判断するわけではありませんが、印象はよくありません。
岸田氏の退任も株価下落に関係していると考えます。
上場廃止で価値はゼロにならなくても売買が難しくなる
上場廃止になっても、株式の価値が即座にゼロになるわけではありません。
西武グループも、不正会計に関係する問題だったと思いますが、一度上場廃止になりました。
その後も保有を続け、再上場で市場で売れるようになった個人投資家の例があります。
会社が存続し、株式が残れば株主の権利は続き、非上場株式を持つ状態になります。
ただ、市場で売買できなくなることは大きなリスクです。
逆に、上場廃止を免れれば株価が大きく上がるかもしれません。
その可能性に賭ける価値があるかを考えるには、株価の割安さを確認する必要があります。
大幅下落してもPERは割安とは言えない
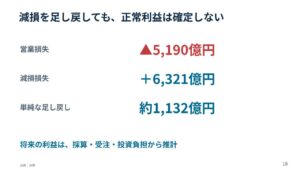
前期の営業赤字は約5,190億円ですが、減損分を戻すと1,132億円の利益が出る計算になります。
出典:決算説明資料
この収益力から価値を考えてみましょう。
時価総額は約2.5兆円。
今期の営業利益予想は2,000億円ですが、予想PERは24.1倍です。
それほど安いとは言えません。
過去最高のEPS、1株当たり利益は116円でした。
株価をEPSで割って求めるPERは、この最高利益と比べてもおおむね20倍です。
抱えるリスクを考えれば、むしろ高く感じます。
ピークで7,000円ほどだった株価が2,000円程度と、3分の1から4分の1になっていても、割安とは限りません。
もともと最高利益に対してPER50倍、60倍だったものが、20倍になっただけとも言えます。
ピークから大きく下がったことと、利益に対して割安であることは別の話です。
経営が改善し、よい会社に生まれ変わるなら面白い可能性はあります。
しかし、それには確かな経営体制が必要です。
岸田氏の退任をめぐる混乱を見ると、上場廃止とは別に、経営を適切に進められるかにも疑問が残ります。
私であれば、現在をPER20倍程度とすると、PER5倍程度、株価の目安で500円程度にならなければ、買うメリットを見いだしにくいと感じます。
投資するには、疑問符と「もしも」が多すぎるのです。
不正会計と大型投資の失敗から学ぶ
それでも株価を保っている背景には、ファンの多さもあるのかもしれません。
チャートでは下がるたびに買いが入り、買い支える人がいるようにさえ見えます。
今回は積極的に買いたいという結論にはなりませんでした。
ただ、不正会計の処理や、利益目標達成への圧力という構造は、かつての東芝にも見られ、投資家にとって学べる点があります。
大型投資にも教訓があります。
EVに大きく投資してうまくいかなかった例としてホンダがあり、さらに古くはシャープがあります。
「世界の亀山工場」と液晶に賭けましたが、経営が困難になり、台湾の鴻海に買収されました。
一つの分野に大きく賭ける姿は格好よく見えても、非常にリスクの高い行動です。
慎重な判断と、失敗した場合のセカンドプランが必要になります。
こうした失敗例を反面教師として学ぶことで、投資家も失敗を避けられる可能性があります。
YouTubeでも詳しく解説しておりますのでそちらもぜひご覧ください。


つばめ投資顧問 公式SNS
プレゼント①『株式市場の敗者になる前に読む本』
プレゼント②『長期投資家への登竜門』
メールアドレスを送信して、特典をお受取りください。
※個人情報の取り扱いは本
>プライバシーポリシー(個人情報保護方針)
に基づいて行われます。
※送信したメールアドレスに当社からのお知らせやお得な情報をお送りする場合があります。
※上記は企業業績等一般的な情報提供を目的とするものであり、金融商品への投資や金融サービスの購入を勧誘するものではありません。上記に基づく行動により発生したいかなる損失についても、当社は一切の責任を負いかねます。内容には正確性を期しておりますが、それを保証するものではありませんので、取扱いには十分留意してください。



コメントを残す