鹿島建設、大林組、大成建設、清水建設。上場するスーパーゼネコン4社の株価が、ピークをつけてから下落しています。
業績は好調で、利益率も改善しているにもかかわらず株価が下がり、PERは13倍前後まで低下しています。
「何か問題が起きているのか」「割安に買える機会なのか」と気になっている方も多いのではないでしょうか。
背景にあると考えられるのは、業績のピークアウトに対する懸念です。
ただし、建設需要がなくなったという単純な話ではありません。
仕事はあっても、それをこなす人手が足りないのです。
これまで利益を押し上げてきた利益率の改善が一巡すれば、次の成長をどう実現するのかが問われます。
今回は、スーパーゼネコン4社の株価下落の背景、各社の得意分野、そして長期投資で注目したいポイントを整理します。
好業績でも株価が下落するスーパーゼネコン4社
2024年初頭を100として4社の株価推移を見ると、2026年2月末ごろにいったんピークをつけ、その後は下落基調となっています。
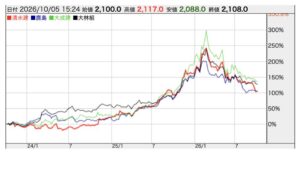
出典:株探
大成建設は、ピークからおよそ半値となる場面がありました。
4社の中で比較的変動が小さい鹿島建設でも、ピークから3〜4割程度下がっています。
業界全体として、かなり大きな調整が起きている状況です。
一方で、業績は悪くありません。
鹿島建設では今期の売上・利益が若干下がる見通しですが、それ以外の3社は過去最高の売上高を見込んでいます。
近年は受注する案件の内容もよくなり、利益率の改善が業績を支えてきました。
人手不足が進み、大きな建設案件を引き受けられる会社が限られるなかで、ゼネコンに追い風が吹いているというのが少し前までの見方でした。
では、なぜ株価が下がっているのでしょうか。
一つの見方は、投資家、とりわけ機関投資家が「今の好業績がピークなのではないか」と懸念しているということです。
現在の業績そのものよりも、その先に利益を伸ばせるのかが意識されていると考えられます。
需要はあるのに仕事を増やせないという壁
土木でも建築でも、建設需要はあります。
公共インフラは老朽化しており、対応が必要です。
建築の分野でも、半導体工場や高付加価値な製造業の工場、都市の再開発など、さまざまな案件があります。
問題は、そうした案件を手掛けるための人手や施工体制が足りないことです。
人手不足に加えて、働き方改革への対応も求められます。
仕事があるからといって、際限なく受注を増やすことはできません。
施工できる量に限界がある以上、それが業績拡大のボトルネックになります。
かつての建設不況のように、仕事がなくて業績が悪くなるという話ではありません。
需要があっても、それ以上こなせないために成長が止まるのではないか、という懸念なのです。
これまでは、人手不足によって受注する側の立場が強くなり、利益を出しやすくなりました。
しかし、同じ人手不足が、今度は受注量を増やせない制約にもなっています。
この構造を理解すると、業績がよいのに株価が下がるという、一見すると不思議な動きも捉えやすくなります。
薄利で受注する時代から利益を確保する時代へ
そもそも、なぜゼネコンの利益率は改善してきたのでしょうか。
以前は、いかに受注高を増やすかが重視されていました。
発注者側の力が強く、仕事を獲得するために利益が薄くても受注するという状況があったわけです。
そこから、まず土木の分野で変化が進みました。
背景にあるのが、品確法、正式には「公共工事の品質確保の促進に関する法律」です。
公共工事の品質を確保するため、適切な価格で受注する方向へと環境が整えられ、ゼネコンにとって利益を確保しやすい案件が増えてきました。
土木では数年前から収益性の改善が進んだ一方、建築では発注者が民間企業となるため、薄利の状況からなかなか抜け出せませんでした。
しかし、施工する側の人手や余力が足りなくなると、従来の条件では引き受けられなくなります。
その結果、民間の建築でも、土木と同じように利益を確保できる請負体制が整ってきました。
先に土木で利益率が上がり、その後、民間建築でも改善が進みました。
今は、その両方が業績を支えている段階といえます。
コスト上昇を転嫁するスライド条項
建設会社というと、建材価格や人件費の上昇が利益を圧迫するのではないか、と考える方もいるでしょう。
ただ、足元では、そのリスクに対応する契約も増えています。
その一つが「スライド条項」です。
建設工事は、受注してから完成するまでに2〜3年かかることがあります。
その間に建材などの価格が上がれば、当初の想定よりもコストが膨らみます。
こうしたコスト増を発注者に転嫁できるようにするのが、スライド条項を盛り込んだ契約です。
費用が増えても、すべてを施工会社が負担するとは限らない仕組みになってきています。
もちろん案件によって条件は異なりますが、コスト上昇がそのまま業績への打撃になると、過度に心配する必要は小さくなっていると考えられます。
ゼネコン側も、限られた人手を使うのであれば、利益を確保しやすく、管理もしやすい案件を選ぶようになりました。
発注者が優位だった構造から、供給する側が有利な条件を選べる構造へと変わってきたのです。
利益率の改善が止まったらどうなるのか
条件がよくなり、コストも転嫁できるのであれば、ますます業績はよくなりそうです。
それでも懸念されているのは、利益率の改善がどこまで続くのかという点です。
これまでは、受注量が大きく増えなくても、利益の出やすい案件を選ぶことで業績を伸ばせました。
売上の拡大よりも、利益率の上昇が利益成長を支えてきたわけです。
しかし、その改善が頭打ちになれば、次は受注する量を増やす必要があります。
ところが、人手不足という壁があるため、簡単には増やせません。
利益率を上げる余地が小さくなる一方、受注量も増やせないという懸念が、足元の株価下落の大きな要因ではないかと考えられます。
自社開発には金利上昇の影響もある
さらに利益の出る案件を手掛ける方法として、自社開発も考えられます。
他社から工事を請け負うだけでなく、自社でビルを建て、完成後に売却したり、自ら運用したりする”不動産デベロッパー”に近い事業を、ゼネコン各社も行っています。
ただし、こちらには金利上昇という問題があります。
自社でビルを建てるには、必要な資金を自ら調達しなければなりません。
調達時の金利が上がれば、その分だけ利益の幅は小さくなります。
不動産会社の株価も下がり、マンションが売れにくくなる状況もあるなかで、自社開発へ踏み出せば成長できると、単純にはいえません。
今の業績はよくても、ここから先の成長路線をどう描くのかという道筋が見えにくくなっていることが、スーパーゼネコンの置かれた状況だと考えられます。
次の成長を左右する契約力と案件マネジメント
こうした課題に対して、各社はどのように対応しているのでしょうか。
共通して見られるのは、案件を選ぶ力に加え、「契約力」を磨く動きです。
コストが増えたときに発注者へ価格転嫁できるか、想定外の事態が発生したときに工期を調整できるか、設計変更や追加工事が生じた場合、その費用を追加で請求できるか、案件を受ける段階で、こうした条件を丁寧に詰めていきます。
どの仕事を受けるかだけでなく、どのような契約で引き受けるかが、利益を左右するからです。
これは、非常に高度な能力が求められる仕事です。
一つひとつのプロジェクトで、優秀なマネージャーが適切な条件をつくり上げ、利益を確保できる契約を結ぶことができる会社とできない会社では、差が開いていく可能性があります。
ただし、投資家にとって難しいのは、契約の細部が外からは見えにくいことです。
案件ごとに内容も違うため、その巧拙を事前に判断するのは簡単ではありません。
実績として表れる数字を、後から確かめる必要があります。
一方、どのような施工案件を受けているかという案件構成は、開示資料から確認できる部分もあります。
各社は、想定外の問題を抑えやすい、自分たちの得意分野の案件を積み重ねています。
そこでノウハウを蓄積し、案件を管理する力を高めているのです。
鹿島建設・大林組・大成建設・清水建設の得意分野
都市再開発のビルなど、4社が共通して手掛ける分野もあります。
そのうえで、あえて特徴を分けると、それぞれに注力する領域が見えてきます。
鹿島建設は北米の物流倉庫や集合住宅
鹿島建設は、海外売上の比率が高い会社です。
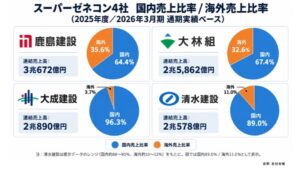
出典:各社有価証券報告書
特に北米の物流倉庫や集合住宅などの案件を多く手掛け、こうした領域を強化しています。
顧客が求めるものを、納期内に効率よく提供する能力を磨いている点が特徴です。
得意とする案件を繰り返し手掛けることで、施工や管理のノウハウを積み上げていき、その蓄積を次の案件でも生かそうとしています。
大林組は海外事業と半導体工場・AIデータセンター
大林組も、比較的海外の比率が高い会社です。
海外では建築やインフラ関連の事業を手掛けています。
国内では、半導体工場やAIデータセンターなどの分野に強みがあると考えられます。
AIに関わる需要は、半導体やシステムだけで完結するわけではありません。
工場やデータセンターを建てるという形で、建設会社にも関係してきます。
こうした案件をどのように利益につなげるかが注目点です。
大成建設は国内土木と難易度の高いインフラ
大成建設は、国内の土木分野が比較的強い会社です。
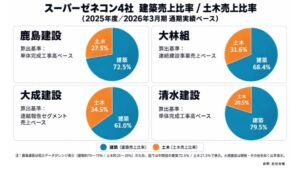
出典:各社有価証券報告書
PC橋梁や、難易度の高いインフラ関連の施工などに注力しています。
こうした得意領域の案件を手掛けながら、能力を高めていく方向です。
清水建設は民間建築のノウハウを蓄積
清水建設は、民間の建築案件を強化しています。
医療・福祉関連施設、オフィス、工場などが挙げられます。
こうした案件を多く手掛け、経験を積むことで、案件マネジメントのノウハウを蓄積しています。
このように、4社は少しずつ得意領域を分けながら、それぞれの強みを磨いています。
施工できる量に限界があっても、プロジェクトの進め方を洗練させ、利益率をさらに高める余地はあるのではないでしょうか。
AI関連の追い風や製造業の国内回帰もあります。
北米で事業を展開する会社であれば、北米の案件も含めて、より利益面の魅力が大きい分野へ案件構成を傾けていく道は考えられます。
PER20倍超から12〜13倍へ評価が変わった
成長の余地が残るのであれば、株価が半分になるほど売られる必要があったのか、という疑問も出てきます。
ここで確認したいのが、株価の評価水準です。
例えば鹿島建設は、株価がピークをつけた2月ごろ、PERが20倍を超える時期がありました。
それが足元では、12〜13倍程度で評価されています。
もともと建設業界は、PER10倍程度、あるいはそれを下回る水準で評価されることもあった業界です。
業績の好調さや割安評価の見直しなどを背景に20倍程度まで買われ、その後、以前の評価水準に近いところへ戻ってきたと捉えることもできます。
現在の12〜13倍という水準には、割安株としての魅力を感じる面もあります。
ただし、今後の評価は、利益率の改善がどこまで続くかによって変わります。
再び利益を伸ばせることが見えてくれば、株式市場の評価が変化する可能性はあります。
長期投資では、外部環境の追い風に加え、会社自身の経営能力にも注目したいところです。
上場企業として、いかに効率よく資本を使い、収益につなげられるかという部分が改善しているのであれば、まだ期待できる余地はあると考えられます。
海外での成長機会と巨額損失のリスク
受注拡大の余地が見えにくいなかで、一つの注目点になるのが海外です。
海外で成功経験を積みつつある会社には、その先の成長が見えてくる可能性があります。
4社の中では、海外の比率が高い鹿島建設や大林組が挙げられます。
ただし、海外案件の資本効率をどこまで高められるかは、引き続き見ていく必要があります。
海外には難しさもあります。
建設会社が海外案件で巨額の損失を計上することもあり、海外比率が高いというだけで、安心して成長を期待できるわけではありません。
一方で、国内にも、供給が追いつかないほどの案件があります。
海外に成長を求めることと、国内にある条件のよい案件をしっかり獲得することの両方を考える必要があります。
国内では、今後さらに合従連衡が進む可能性もあります。
そのなかで、豊富な案件を積極的に獲得できる会社は、強くなっていくのではないでしょうか。
国内は床面積が減る一方で投資金額が増えている
国内の建設需要を考える際には、もう一つ押さえておきたい点があります。
需要が旺盛というのは、建てる量そのものが増えているという意味なのでしょうか。
それとも、供給する側が減り、条件がよくなっているのでしょうか。
建設着工統計で見ると、建築物全体の床面積は年々減少傾向にあります。
製造業などでも、床面積が減っている状況が見られます。
一方、建設投資額は、見込みを含めて増加しています。
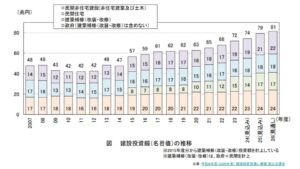
出典:国土交通省 令和8年度(2026年度) 建設投資見通し
民間の国内設備投資や、製造業の工場などの設備投資も、金額ベースでは前年を上回る状況が続いています。
つまり、床面積は減っている一方、投資される金額は増えているのです。
金額が増えているからといって、単純に建設する量が増えているとはいえません。
インフレの影響もあるでしょうが、案件の条件が改善しているという見方につながります。
工場、データセンター、物流施設など、利益を確保しやすい質のよい案件もあります。
こうした案件は比較的大型で、それを受けられる体制を整えることが重要です。
ここで、業界再編という話が意味を持ちます。
大手が小さな会社を取り込み、人手や施工体制を拡充し、そのうえで高付加価値の大規模案件を効率よく手掛けることができれば、成長余地が見えてくる可能性があります。
国内の建設量が際限なく増えることを期待するよりも、条件のよい案件を効率よく獲得する仕組みを洗練させていくことが、今後の鍵になると考えられます。
次に評価されるのは各社の実力
スーパーゼネコン4社は、受注環境の改善と利益率の上昇によって、業績を伸ばしてきました。
しかし今は、人手不足という制約のなかで、その先の成長をどう実現するかが問われています。
契約条件を磨き、得意分野の案件管理を洗練させる、海外案件の資本効率を高める、国内の再編を通じて施工体制を拡充し高付加価値の案件を効率よく手掛ける、こうした取り組みによって壁を越えられれば、業績と株価が再び評価される可能性があります。
これまでの株価上昇には、外部環境の改善という追い風がありました。
次に評価されるときには、会社自身の実力が、より重要になるのではないでしょうか。
その意味で、鹿島建設、大林組、大成建設、清水建設を一括りにせず、各社がどこで強みを発揮し、利益と資本効率を高められるのかを見極めることが大切です。
株価が大きく下がり、評価水準が落ち着いてきた今、これらの建設会社に改めて注目してみてはいかがでしょうか。
YouTubeでも詳しく解説しておりますのでそちらもぜひご覧ください。

執筆者
元村 浩之(もとむら ひろゆき)
つばめ投資顧問 アナリスト
県立宗像高校、長崎大学工学部卒業。
大手スポーツ小売企業入社後、店舗運営業務に従事する傍ら、ビジネスブレークスルー(BBT)大学・大学院にて企業分析スキルを習得。
2022年につばめ投資顧問に入社。
長期投資を通じて顧客の幸せに資するべく、経済動向、個別銘柄分析、運営サポート業務を行っている。
つばめ投資顧問 公式SNS
プレゼント①『株式市場の敗者になる前に読む本』
プレゼント②『長期投資家への登竜門』
メールアドレスを送信して、特典をお受取りください。
※個人情報の取り扱いは本
>プライバシーポリシー(個人情報保護方針)
に基づいて行われます。
※送信したメールアドレスに当社からのお知らせやお得な情報をお送りする場合があります。
※上記は企業業績等一般的な情報提供を目的とするものであり、金融商品への投資や金融サービスの購入を勧誘するものではありません。上記に基づく行動により発生したいかなる損失についても、当社は一切の責任を負いかねます。内容には正確性を期しておりますが、それを保証するものではありませんので、取扱いには十分留意してください。



コメントを残す