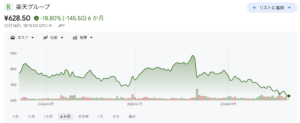
楽天グループの株価が下落しています。
出典:Google
8月には886円まで上昇したものの、その後は634円まで下がりました。
800円台から600円台へ、短期間で大きく調整した形です。
一方、楽天モバイルの契約回線数は1,100万回線を突破し、グループ全体の業績にも黒字化という明るいニュースが出ています。
「モバイルが足を引っ張ってきた楽天も、いよいよ反転するのではないか」と考えたくなる状況です。
私自身、今回は楽天株を見直すタイミングかもしれないと、期待を込めて調べてみました。
しかし、数字を詳しく見ると、簡単には楽観できません。
契約数の増加がどこまで利益につながっているのか、そして、株価が下がったことで本当に割安になったのか。
順に考えていきます。
1,100万回線突破は評価できる成果
まず、楽天モバイルの契約回線数が増えていることは、素直に評価したいところです。
出典:楽天グループ 決算スライド補足資料
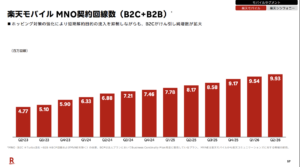
2023年第2四半期には477万回線だったものが、約3年で1,100万回線へと倍増しました。
日本の人口を約1億2,000万人と考えれば、人数に置き換えるとおよそ10人に1人に相当する規模です。
どこにこれだけ契約を増やす余地があったのかと思うほどの伸びです。
背景には、三木谷氏のトップダウンによる強力な契約獲得の取り組みがあったようです。
社員に対しても、とにかく回線を獲得するよう働きかけ、法人契約などを積み上げてきたのでしょう。
楽天モバイルは、法人利用との相性も悪くないと考えられます。
使い放題であれば、仕事でデータを使いすぎないかと気にする必要がありません。
仕事中は比較的人が多い場所へ行くことも多く、そうした場所では利用しやすい面もあるでしょう。
仮に仕事用の楽天回線がつながらなくても、個人で持っている別の回線がつながれば対応できます。
こうした使い方も、契約獲得を後押ししたのではないかと思います。
いずれにしても、契約が増え、料金収入が発生しているのであれば、それ自体はよいことです。
ここまで回線数を伸ばした努力には、拍手を送りたいと思います。
ただし、株式投資で次に確認するべきなのは、契約数の増加によって、どれだけ利益が増えたのかという点です。
グループ黒字化を支えた金融とEC
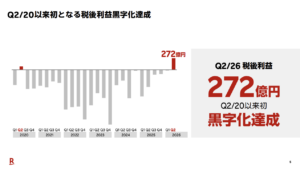
楽天グループは、2026年第2四半期に272億円の税引後利益を計上しました。
出典:楽天グループ 決算説明資料
2020年第2四半期以来、6年ぶりの黒字化です。
長らくモバイルの赤字が重荷になってきただけに、グループ全体で黒字に戻ったことは、反転攻勢の兆しにも見えます。
ただし、今回の黒字を大きく牽引したのは金融事業です。
楽天には、楽天銀行、楽天証券、カード、保険といった金融事業があります。
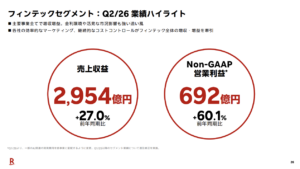
フィンテックセグメントの利益は、約432億円から約692億円へ、約60%増加しました。
出典:楽天グループ 決算説明資料
その背景として大きいのが、利上げです。
銀行は金利が上がると利益を伸ばしやすく、楽天銀行もその恩恵を受けています。
楽天証券についても、株式投資の盛り上がりが利益を押し上げていると考えられます。
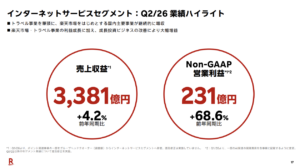
楽天市場などを含むインターネットサービスも、利益が68.6%増加しています。
出典:楽天グループ 決算説明資料
金融だけでなく、ECも引き続き好調です。
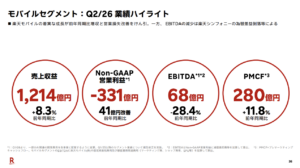
一方、モバイルセグメントは、なお331億円の赤字でした。
出典:楽天グループ 決算説明資料
41億円の利益改善は見られるものの、グループの足を引っ張っている構図は続いています。
もちろん、契約数がこれだけ増えているのですから、これから利益が増えてくるのではないかという期待はあります。
赤字が縮小していることも、よい変化です。
しかし、その改善の中身を見ると、会計上の要因がかなり関わっているように見えます。
赤字縮小の裏にある減価償却費の変化
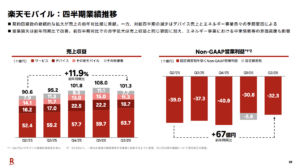
モバイル事業の営業利益を四半期ベースで見ると、2025年第2四半期に比べて67億円改善したとされています。
出典:楽天グループ 決算説明資料
これだけなら、契約数の増加が利益につながり始めたように見えるでしょう。
ところが、減価償却費の推移を見ると、気になる変化があります。
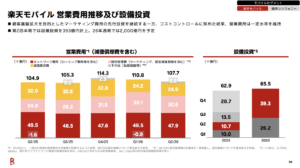
出典:楽天グループ 決算スライド補足資料
それまで320億円、325億円、328億円と推移していたものが、2026年第1四半期には242億円、第2四半期には249億円へと急に減っています。
減価償却費は、設備への投資額を、使用する期間に分けて費用として計上するものです。
通常はある程度継続的に発生します。
楽天は設備投資を続けていますから、むしろ徐々に増えていくと考える方が自然でしょう。
実際、それ以前は少しずつ増えていました。それが急に減ったのはなぜでしょうか。
決算短信には「会計上の見積りの変更」という説明があります。
ネットワーク設備の一部について、事業開始から一定期間が経過し、設備投資計画の一部を見直したことをきっかけに、設備の使用実績を再検討したというものです。
その結果、経済的に使用できると見込む期間に基づいて、耐用年数を変更しています。
この変更によって、中間期の営業利益と税引前中間利益は、従来の方法に比べてそれぞれ172億円増加しました。
どういうことか、単純な例で考えてみましょう。
600億円を投資した設備を20年で償却するなら、1年あたりの減価償却費は30億円です。
それを30年使えると見直せば、1年あたりは20億円になります。
実際の耐用年数が20年から30年になったという意味ではなく、仕組みを説明するための例です。
同じ600億円の設備でも、費用を配分する期間を延ばせば、毎年計上する費用は小さくなります。
費用が減った分だけ、会計上の利益は増えます。
設備が新たな収入を生んだわけでなくても、表面上の利益は改善するのです。
したがって、「営業利益が67億円改善した」という数字だけでは、実際の稼ぐ力がそれだけ伸びたとは判断できません。
減価償却費の減少が、利益改善の大きな部分を説明している可能性があります。
EBITDAはほとんど増えていない
そこで確認したいのが、EBITDAです。
ここでは、営業利益に減価償却費を足し戻した、現金の収支に近い利益を見る指標として考えます。
減価償却費の計上方法が変われば、営業利益の見え方も変わります。
一方、その費用を足し戻して見れば、今回のような会計上の見積り変更に左右されにくくなります。
楽天モバイルのEBITDAは、前年同期比で約4億円の改善にとどまっています。
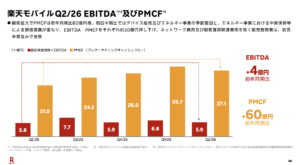
出典:楽天グループ 決算説明資料
営業利益が67億円改善したことと比べると、ほとんど増えていないと言ってよい水準です。
契約数が増えていますから、売上は伸びています。
それでも、実質的な利益はほぼ変わっていないように見えるのです。
売上が増えても利益が増えなければ、その分、費用の負担も増えていると考えられます。
さらに、会計上の減価償却費が減っているからといって、設備にかかる実質的な負担まで軽くなったとは限りません。
楽天モバイルは、これからも設備投資を続けなければならないからです。
利用者が増えれば、その人たちの通信を支える設備も増強する必要があります。
設備が貧弱なままでは、いわゆる「パケ詰まり」が起こり、通信速度が落ちてしまいます。
また、利用する人が増えるほど、さまざまな場所でつながることが求められます。
エリアを広げる投資と、通信容量を増やす投資の両方が必要なのです。
契約数が増えればあとは利益が積み上がるだけという段階にはまだ達していないのではないでしょうか。
KDDIのローミング縮小で続く設備投資
設備投資を考えるうえで、もう一つ見逃せないのが、KDDIから借りている回線です。
楽天モバイルは、自社の回線だけでは対応できない場所を、KDDIのネットワークを利用するローミングによって補ってきました。
しかし、この提供エリアは段階的に縮小しています。
KDDIは、楽天が自ら基地局を構築することを前提に、補完的な措置として一定期間ローミングを提供するという位置づけを示しています。
最初から、楽天の設備整備を補うための仕組みなのです。
10月には、都市部を含む広い範囲でローミングが終了しました。
東京の提供エリアを見ると、23区周辺などに残っていたエリアが、9月末までと10月以降では大きく減っています。
楽天の電波が届かなくても、KDDIの電波でつながっていた人にとっては、ローミングがなくなることで、つながりにくくなる可能性があります。
もちろん、楽天側の設備が整い、自社回線で対応できるようになったから、KDDIの提供を終了した可能性もあります。
ローミング終了が、そのまま通信の悪化を意味するわけではありません。
ただ、まだKDDIに頼っているエリアが残っていることも確かです。
今後も提供が縮小するなら、楽天はその部分を自社で整備しなければ、現在と同じエリアを維持できません。
今期も設備投資は増えていますが、まだ終わりが見えないというのが率直な印象です。
1,100万回線を獲得した以上、単にエリアを埋めるだけでなく、その利用者が不満なく使えるよう、設備の増強も続ける必要があります。
ドコモの通信品質から考える使い放題の難しさ
利用者の増加と通信品質の問題は、楽天だけの話ではありません。
ドコモについても、つながりにくいという声があります。
2025年7月の通信品質に関する調査では、au、ソフトバンク、楽天モバイル、ドコモという順番が示されていました。
楽天が3位で、ドコモが最下位だったのです。
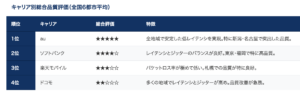
出典:Speed Data
ドコモの場合、単純にサービスエリアの外だからつながらないというよりも、回線が混雑して、通信が遅くなっている面があると考えられます。
その背景として考えられるのが、低価格プラン「ahamo」です。
利用者がahamoへ移ることで、料金はそれほど高く払わない一方、データはたくさん使うという人が増えたのではないかと思います。
これは、楽天にとっても他人事ではありません。
楽天モバイルには、もともと料金を抑えながら、使い放題でたくさん通信したいという人が集まります。
そうした利用者が増え続ければ、設備を繰り返し増強しなければ、品質が落ちてしまいます。
現在は調査で3位でも、対応が追いつかなければ、4位へ落ちることも考えられるでしょう。
契約回線数の増加や赤字縮小だけを見ると、状況はかなり改善したように見えます。
しかし、設備投資の終わりが見えないという問題は、依然として残っています。
モバイルの赤字がなくなってもPERは約20倍
それでも、株価がここまで下がれば、十分に割安ではないかという見方はあるでしょう。
800円から600円なら、約25%の下落です。
この1年を見ても、株価が大きく上がっているわけではありません。
ただ、株価が下がったことと、割安であることは同じではありません。
楽天はようやく黒字化した段階ですから、足元の利益だけで単純にPERを出すのは難しいところです。
そこで、かなり楽観的に、モバイル事業の赤字が完全になくなり、収支がトントンになった場合を考えます。
金融とインターネットサービスの利益を合わせて、ざっくり約900億円と置き、それを2倍して年間1,800億円程度の営業利益を想定します。
楽天の過去最高の営業利益は約1,700億円ですから、ほぼ同じ水準です。
一見すると、過去の最高益に近い稼ぐ力を取り戻せるように見えます。
しかし、2018年ごろとは、子会社の株式保有状況が変わっています。
楽天銀行の上場や金融子会社の再編を経て、金融事業で生まれる利益のすべてが、楽天グループの株主に帰属するわけではありません。
今回の試算では、楽天銀行に金融事業が集約され、楽天グループの保有分がおよそ半分という前提で考えます。
残りは市場の株主や、みずほなどのパートナーに帰属するため、その分を考慮する必要があります。
金融の利益を約700億円と置けば、その半分の350億円は楽天グループの株主以外に帰属する計算です。
先ほどの900億円から350億円を差し引くと550億円。
これを2倍すれば、年間約1,100億円相当になります。
ここでは、親会社株主に帰属する利益を考えるための大まかな試算として、この水準から最終利益を約700億円と見積もります。
これに対して、楽天グループの時価総額は約1.4兆円です。
PERは時価総額を純利益で割れば求められますから、1兆4,000億円を700億円で割ると、約20倍となります。
かなり甘く見て、モバイルの赤字が完全になくなったとしても、PERは約20倍です。
ここまで見てきた状況を踏まえると、決して安いとは言いにくいのではないでしょうか。
もちろん、金融事業がさらに伸びる可能性はあります。
今後の成長を強く見込めるのであれば、現在の数字だけにとらわれる必要はありません。
ただ、その成長を考える出発点となる数字を間違えると、その先の議論も意味を失ってしまいます。
まずは利益と株価の関係を計算することが投資判断のスタート地点です。
モバイル撤退という選択肢はあるのか
今回、期待を込めて調べてみましたが、「楽天はまだ厳しい」という私の見方は、残念ながら覆りませんでした。
モバイル事業をやめるくらいの変化がなければ、なかなか難しいという印象です。
では、撤退する可能性はあるのでしょうか。
三木谷氏がどう考えているかは分かりません。
ただ、方法があるとすれば、例えばKDDIのような既存の通信事業者が、非常に安い価格でモバイル事業を買い取る形ではないかと思います。
通信事業を持たない企業が買えば、その企業も設備を整え続ける必要があります。
楽天と同じような苦しさを抱えることは、目に見えています。
一方、既存の通信事業者なら、すでに持っているネットワークを利用できます。
非常に安く買えるのであれば、1,100万回線の顧客を獲得できることは、買い手にとって魅力的でしょう。
問題は、楽天がその条件を受け入れるかどうかです。
株主の立場からすれば、赤字を出し続けるのであれば、二束三文でも、極端に言えばゼロ円でも、買い取ってもらった方がよいのではないかと感じます。
モバイルの赤字がなくなれば、先ほど試算したPER約20倍の水準を出発点に、金融やECの成長を考え直せるからです。
ただ、三木谷氏の最近のインタビューでは、2,000万回線を目指すという姿勢が示されています。
簡単に白旗を上げることはなさそうです。
金融事業はこれだけ好調なのに、すでに利益のすべてを取り込める状況ではありません。
金融とECだけに集中していたら、株価はどうなっていただろうか。
そう考えると、もったいなさも感じます。
一か八かの巨額投資をどう見るか
楽天を見ていると、企業が一か八かの大きな賭けに出ることの難しさを、改めて考えさせられます。
よほど計算し尽くされた投資であれば、成功することもあるでしょう。
しかし、シャープの巨額投資や、ニデックのEVモーターへの大きな賭けのように、うまくいかない例も少なくありません。
孫氏がボーダフォンを買収し、ソフトバンクの携帯事業へと育てたケースは、綿密に計算されたものだったのでしょう。
それでも、あれほど成功した事例は、非常にまれだと思います。
楽天についても、契約数が増えた、黒字になった、株価が下がったという見出しだけで判断するべきではありません。
利益が改善した理由、これから必要になる投資、そして株主に帰属する利益まで見て、価格と照らし合わせる必要があります。
今回の分析からは、株価が下がった今でも、楽天グループを割安と判断するのは難しいというのが、私の現時点の結論です。
YouTubeでも詳しく解説しておりますのでそちらもぜひご覧ください。


つばめ投資顧問 公式SNS
プレゼント①『株式市場の敗者になる前に読む本』
プレゼント②『長期投資家への登竜門』
メールアドレスを送信して、特典をお受取りください。
※個人情報の取り扱いは本
>プライバシーポリシー(個人情報保護方針)
に基づいて行われます。
※送信したメールアドレスに当社からのお知らせやお得な情報をお送りする場合があります。
※上記は企業業績等一般的な情報提供を目的とするものであり、金融商品への投資や金融サービスの購入を勧誘するものではありません。上記に基づく行動により発生したいかなる損失についても、当社は一切の責任を負いかねます。内容には正確性を期しておりますが、それを保証するものではありませんので、取扱いには十分留意してください。



コメントを残す