同じスポーツメーカーでありながら、ナイキとアシックスの業績が対照的な動きを見せています。
ナイキは売上・利益が落ち込み、株価も大きく下落しました。
一方、アシックスは売上・利益ともに伸び、株価も大幅に上昇しています。
ランニングシューズでは、かつてナイキが厚底シューズで圧倒的な存在感を示していました。
しかし、最近ではアシックスやアディダスが巻き返しています。
両社の違いは、単に人気商品が入れ替わったというだけなのでしょうか。
詳しく見ていくと、在庫管理、販売チャネル、ブランドの育て方など、経営の違いが浮かび上がってきます。
今回は、ナイキが苦戦している理由とアシックスが成長している背景、そして株式投資の観点から見た今後の注目点を解説します。
株価も業績も対照的なナイキとアシックス
まず、両社の株価を確認しましょう。
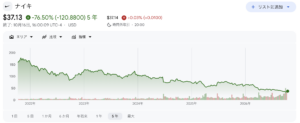
ナイキは2021年末に179ドルの高値をつけていましたが、分析時点では35ドルまで下落しています。
出典:Google
それでもPERは17倍程度です。
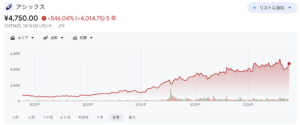
一方、アシックスの株価はコロナ禍を経て大きく上昇し、4,507円、PERは26.5倍となっています。
出典:Google
安値と高値を比較すると、株価が10倍を超えるほどの上昇を見せました。
この違いは、業績にも表れています。
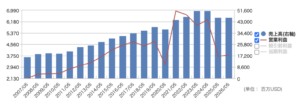
ナイキは2024年5月期をピークに売上が減少し、利益は半分以下に落ち込むほどの状況です。
出典:マネックス証券
利益が減ること自体は珍しくありませんが、インフレが進むなかで売上まで減少している点は、厳しく受け止める必要があります。
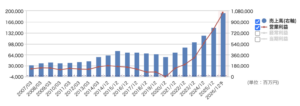
対するアシックスは、コロナ禍の2020年12月期に赤字へ転落したものの、その後は売上・利益ともに右肩上がりです。
出典:マネックス証券
直近の決算でも上方修正を発表するなど、好調が続いています。
まるでAI需要の恩恵を受ける半導体企業のような伸び方ですが、アシックスはスポーツメーカーです。
同じ業界で、ここまで明暗が分かれたのはなぜでしょうか。
ナイキが苦戦する理由は、ブランド力と過剰在庫
ナイキの不振を大きくまとめると、ブランド力の低下と過剰在庫がさまざまな悪循環を引き起こしているということです。
ナイキといえば、「これを選べば間違いない」と思えるブランドでしょう。
知名度や、かっこいいという印象そのものが、急に失われたわけではありません。
しかし、個々の商品を見ると事情が異なります。
売れ筋商品の作りすぎが値引きにつながった
ナイキは「ダンク」や「ジョーダン」などの人気商品・ブランドを活用し、業績を伸ばしてきました。
ところが、販売を拡大するなかで商品を供給しすぎ、値引きしなければ売れない状況になってしまったのです。
実際、正月のセールでナイキのサイトを見ると、定番カラー以外とはいえ、ダンクが50%オフ、60%オフで販売されていることがありました。
ブランド価値のある商品を大幅に値引きすれば、その価値自体も下がってしまいます。
2025年度第3四半期の決算説明でも、エアジョーダンやダンクの過剰在庫と、値下げ販売の問題が示されていました。
それまでの稼ぎ頭であっても、生産量やカラーバリエーション、商品ラインナップを増やしすぎると、商品は陳腐化してしまいます。
2021年ごろの業績拡大を受けて、供給を増やしすぎた可能性も考えられます。
直販への傾斜で販売チャネルのバランスが崩れた
もう一つの問題が、消費者へ直接販売する「直販」の拡大です。
ナイキはコロナ禍に、オンラインなどを通じて、小売店や卸を介さずに消費者と直接つながる取り組みを強化しました。
小売店を通さずに売れば、その分だけ利益率を高められます。
ナイキほどのブランドであれば、最初からナイキを目当てに買う人も多いでしょう。
利益率の高い直販に力を入れることには、合理性がありました。
2021年、2022年ごろの業績を見る限り、コロナ禍の戦略としては成功だったと考えられます。
しかし、その後はオンラインから実店舗へ需要が戻りました。
大量に仕入れて販売してくれる小売店と、直販とのバランスが崩れていたことで、在庫が売れにくくなったのです。
一度、小売店との取引を縮小してしまうと、その関係を再び築くのも簡単ではありません。
競合に店頭の売り場を奪われた
この間、ナイキの本拠地である米国でも、HOKA、On、アシックス、ニューバランスなどが存在感を高めてきました。
実店舗では、どのブランドがよい売り場を確保するかという競争があります。
ナイキがオンラインを主戦場としていた間に、競合が店頭の棚を獲得していったと考えられます。
特にランニングシューズは、試し履きをしてから買いたい商品です。
厚底シューズが話題になっていても、店頭に商品がなく、代わりに別のブランドのよい商品があれば、そちらを選ぶ人もいるでしょう。
お客様の目に触れる面積が減れば、試し履きする人も減ります。
店内の目立つ場所を確保できなければ、ブランドの存在感も弱くなります。
その結果、定価で売る予定だった商品を値引きしなければ販売できなくなり、売上だけでなく利益も大きく落ち込むという悪循環が起きているのではないでしょうか。
中国市場でも現地メーカーが台頭
中国市場の不振も重なっています。
決算の数字では、中国市場の売上は前年の15億1,200万ドルから11億8,000万ドルへ減少していました。

出典:ナイキ 決算説明資料
中国では、リーニンなどの現地ブランドが育ってきています。
ナイキ自身の在庫や販売の問題に加え、現地メーカーとの競争も厳しくなっていると考えられます。
日本でアシックスが巻き返しているように、中国でも現地メーカーが台頭し、ナイキが存在感を失う構図です。
立て直すには、まず値下げをしなくてもよい生産計画に改め、販売チャネルを再構築する必要があります。
その間、売上を大きく伸ばすのは難しいでしょう。
やるべきことは明確でも、一度崩れた仕組みを作り直すには時間がかかります。
回復が始まれば速い可能性はありますが、その兆候が見えるまでには、もう少し時間が必要かもしれません。
アシックスは「当たり前の経営」をできるようになった
一方、アシックスが成長した理由は何でしょうか。
一つの見方は、かつてナイキが得意としていたことを、アシックスもできるようになったということです。
強かったころのナイキは、値下げをしなくても売れるブランドを作り、トップ選手と契約し、効果的なマーケティングを行っていました。
タイガー・ウッズやマイケル・ジョーダンが商品を身につければ、それ自体が大きな宣伝になります。
アシックスも、以前から国内外で認知されていました。
ただ、「品質はよさそうだけれど地味」「憧れて買うブランドという感じではない」という印象があり、値引きしなければ売れない面があったのです。
トップ選手との契約や、消費者の目に触れる場所でブランドを見せることも、十分にできていませんでした。
加えて、経営管理にも問題を抱えていました。
世界でばらばらだった管理をDXで変えた
グローバルに展開しているにもかかわらず、在庫管理や受発注のシステムが地域ごとに異なり、人手に依存していたのです。
海外に進出しても、それぞれの地域で従来のやり方を続けていては、世界全体を見た管理はできません。
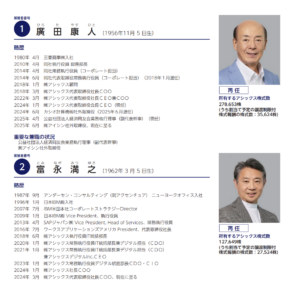
この改革のキーマンとなったのが、三菱商事出身の廣田氏と、IT・コンサルティング分野で経験を積んだ富永氏です。
出典:アシックス 2025年定時株主総会資料
廣田氏が2018年に社長へ就任した際、SAPジャパンから富永氏を招きました。
富永氏は、SAP側でアシックスにDXの提案をしていた人物だったといいます。
外から提案していた人が社内に入り、実際に改革を進めたわけです。
これによって、在庫の予測や、無駄な値引きを避けるための生産計画・販売管理ができるようになりました。
「よい商品を作るだけでなく、必要な量を作り、適切な価格で売る」、そのための仕組みを整えたことが、大きな意味を持ったのです。
厚底シューズの巻き返しと販売単価の上昇
ただし、値引きを減らすだけなら、利益率の改善は説明できても、売上の大幅な成長までは説明しきれません。
アシックスは、もともとの技術力やブランドへの信頼を生かし、商品開発でも成果を出しました。

出典:アシックス 統合報告書2025
わかりやすいのが、パフォーマンスランニングです。
一時期はナイキの厚底シューズが市場を席巻しましたが、アシックスも「メタ」シリーズで、走り方に合わせた厚底シューズを開発しました。
もともとアシックスを使っていたランナーにとって、「アシックスも厚底を出してくれた」ということには大きな意味があります。
ナイキに先行されても、追いかける技術力と、利用者からの信頼があったのです。
この強みは日本だけに限りません。
2025年度の地域別売上構成では、アシックスで最も比率が高いのは欧州です。
日本よりも高い価格でランニングシューズを販売できる市場であり、厚底シューズの投入が海外での成長にもつながりました。
フランスなどでの着用シェアの高さも話題になるほど、欧州には強い基盤があります。
一時的にナイキへ流れた需要を取り戻す力があったのでしょう。
また、販売単価の上昇も見逃せません。
以前は高価格帯のランニングシューズといえば2万円程度という感覚でしたが、厚底シューズでは3万円、4万円の商品が増えています。
この高価格帯の市場を切り開いたのはナイキです。
アシックスは競合として追いかけると同時に、ナイキが業界にもたらした単価上昇の恩恵も受けていると考えられます。
オニツカタイガーはなぜ高収益になったのか
アシックスの成長を考えるうえでは、カジュアル分野も重要です。
なかでも好調なのが、オニツカタイガーです。
売上高は1,365億円と、ランニング分野の3分の1強の規模ですが、営業利益率は約37%と非常に高い水準にあります。
オニツカタイガーは、2011〜2012年ごろから、オンラインと実店舗の直販体制を地道に強化してきました。
ナイキでは問題につながった直販が、こちらでは成功しているのです。
大阪の店舗では、訪日客が熱心に試し履きをしており、東京・銀座でも行列が見られます。
ただし、この人気は突然生まれたものではありません。
店舗ごとにコンセプトを持たせ、ブランド価値を高める、DXも活用しながら値下げを抑え、顧客の声を商品に反映する、こうした循環を積み重ねてきました。
ファッションショーへの参加、雑誌やドラマなどでの露出も、店舗のコンセプトと結びつけています。
何か一つの決定打があったというより、長年の取り組みがつながり、消費者の間で人気に火がついたと見るのがよいでしょう。
値下げをしないだけでは売れません。
欲しいと思ってもらえるブランドを育てる取り組みが、同時に必要なのです。
2021〜2022年ごろは、ナイキが好調な一方、アシックスは赤字やランニング分野の苦戦に直面していました。
店頭には3,000〜4,000円程度の低価格帯の商品が積まれ、50%、60%の値引きをしなければ売れない光景もありました。
それが今では大きく変わっています。
経営のやり方によって、同じ会社でもここまで変わるのです。
システム改革とともに、現場を元気にした
廣田氏の経営では、現場との対話も重要だったようです。
店舗を持つスポーツメーカーでは、合理的な仕組みを整えるだけでなく、現場で働く人が元気になることが欠かせません。
店舗だけでなく、卸先と接する人たちも同様です。
自分たちの商品に、自信と誇りを持って販売してもらう必要があります。
廣田氏は社内ブログなどを通じて、会社がどこへ向かうのか、アシックスのブランドにはどのような価値があるのかを伝え続けたといいます。
売り方を変えればブランド価値を高められ、アシックスで働く意欲も高まります。
こうした方向性を、改革の過程で丁寧に共有したのです。
DXによる管理の改善と、人を動かす対話。その両方がかみ合ったことが、アシックスの変化につながったと考えられます。
ブランドには流行があり、新陳代謝が必要
もっとも、今の好調がいつまでも続くとは限りません。
ブランドには流行があり、売れればやがて飽きられる可能性もあります。
常に新陳代謝を図ることが求められます。
ナイキは、今もジョーダンやダンクに依存している面があります。
これらに代わる新たなブランドが育てば、再び勢いを取り戻すかもしれません。
大谷翔平選手はニューバランスと契約しましたが、ナイキも獲得に動いたという話がありました。
トップ選手を通じて、新しい成長の柱を作りたかったのではないでしょうか。
一方、オニツカタイガーにも、いずれ人気が落ち着く可能性はあります。
ただ、世界各地に市場が分散し、根強い人気があることから、成長が比較的長く続く可能性も考えられます。
どこでも大量に買える状態にするのではなく、手に入りにくさをある程度保ちながら展開することも、ブランド管理の一つの考え方でしょう。
アシックスでは、スポーツスタイルも伸びています。
「ゲルカヤノ」など過去のランニングシューズを復刻し、カジュアルに履いてもらう取り組みです。
ナイキのエアマックス95の復刻にも通じます。
オニツカタイガーも、創業期の名前をブランドとして復活させたものです。
その原点には、バスケットボールシューズの開発があります。
初期の商品は、わらじのようだと酷評され、滑りやすい靴底を改善する必要がありました。
1951年には、夕食のタコの酢の物から着想を得て、吸盤のようなくぼみを持つ靴底を開発したという逸話があります。
靴作りを支えた神戸・長田のゴム工場の吉川虎一氏の名前も、「タイガー」の由来の一つとされています。
こうした歴史や過去の名作を、現代のファッションとして生かしているわけです。
今後はアパレルなどへの展開も考えられます。
ファッションは30年ほどで一巡するともいわれますが、この流れがいつまで続くかはわかりません。
だからこそ、ブランドをどう育て、更新していくかが重要です。
実用品のランニングシューズとファッション商品の違い
投資の観点では、商品の性質にも注目したいところです。
ナイキはシューズだけでなく、アパレルや用具も幅広く展開しています。
それだけブランドの人気に左右される部分も大きいと考えられます。
一方、実用のランニングシューズには、消耗品としての性格があります。
走り続ける人は、靴が傷めば買い替えなければなりません。
流行によって買ったり買わなかったりする商品とは、需要の性質が違うのです。
アシックスでも、オニツカタイガーやスポーツスタイル、アパレルの比率が高まり続ければ、ブランドの陳腐化によって業績が大きく落ち込むリスクを抱える可能性があります。
ただ、パフォーマンスランニングも伸びており、これが強みになっています。
同じアシックスの事業でも、ランニングとファッションでは、成長の理由や注意すべき点が異なります。
それぞれを分けて見ることが必要でしょう。
ナイキは買い時か、アシックスにはまだ成長余地があるか
PERを見ると、アシックスが26倍程度であるのに対し、ナイキは16〜17倍程度です。
一見すると、ナイキのほうが割安に見えます。
ナイキは、自社の問題を把握しています。
在庫や販売チャネルを修正できれば、ある程度の回復は期待できるでしょう。
小売店から「ナイキを販売させてほしい」と言われる状況を作るには、トップ選手を軸にした新しいブランドや、魅力ある商品を育てることも重要です。
今回の失敗も、社内の経験として蓄積されます。
同じブランドを売り続け、供給を増やしすぎると何が起こるのかを学べば、復活したときに一段と強くなる可能性もあります。
ただし、競合も強くなりました。
アシックスは、もともと持っていた技術力に、グローバル経営やマーケティングの力を組み合わせています。
ナイキが以前のような強さを取り戻せるかは、簡単には判断できません。
利益が改善して倍になるような回復が実現するなら、今のナイキは安いのかもしれません。
一方、足元の経営環境がよいのはアシックスです。
しかし、アシックスの株価には、現在の好調さが相応に織り込まれているようにも見えます。
よい状態を維持できるかに加え、ここからさらに伸ばせるかが問われます。
ナイキでは、原材料高などによるコスト増も利益を圧迫している可能性があります。
ブランド力が弱まり、価格を上げられない状況では、負担が大きくなります。
在庫を整理し、ブランド価値を高め、価格を引き上げられる状態へ戻す過程には時間が必要です。
ブランド価値は一朝一夕には回復しません。
ナイキの回復余地とアシックスの成長力、それぞれを株価に照らして考える必要があります。
両社の比較は、長期投資において、商品の人気だけでなく経営の中身を見ることがいかに重要かを示しているのです。

執筆者
元村 浩之(もとむら ひろゆき)
つばめ投資顧問 アナリスト
県立宗像高校、長崎大学工学部卒業。
大手スポーツ小売企業入社後、店舗運営業務に従事する傍ら、ビジネスブレークスルー(BBT)大学・大学院にて企業分析スキルを習得。
2022年につばめ投資顧問に入社。
長期投資を通じて顧客の幸せに資するべく、経済動向、個別銘柄分析、運営サポート業務を行っている。
つばめ投資顧問 公式SNS
プレゼント①『株式市場の敗者になる前に読む本』
プレゼント②『長期投資家への登竜門』
メールアドレスを送信して、特典をお受取りください。
※個人情報の取り扱いは本
>プライバシーポリシー(個人情報保護方針)
に基づいて行われます。
※送信したメールアドレスに当社からのお知らせやお得な情報をお送りする場合があります。
※上記は企業業績等一般的な情報提供を目的とするものであり、金融商品への投資や金融サービスの購入を勧誘するものではありません。上記に基づく行動により発生したいかなる損失についても、当社は一切の責任を負いかねます。内容には正確性を期しておりますが、それを保証するものではありませんので、取扱いには十分留意してください。



コメントを残す