川崎重工(7012)の株価は、2026年10月14日時点で年初来高値から約4割下落しています。
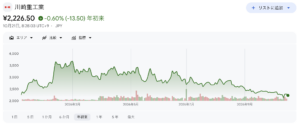
出典:Google
防衛関連株として注目された企業だけに、「成長への期待は終わったのか」「今なら割安に買えるのではないか」と気になっている方も多いでしょう。
川崎重工には、防衛に加えて発電設備、半導体用ロボット、造船という成長の機会があります。
ただし、株価が下がっただけで買い時とは判断できません。
鍵を握るのは、その成長を1株当たりの利益や現金の増加につなげられるかです。
私自身、同社の持つ技術を調べて、投資のチャンスがあるのではないかと感じました。
一方、資本効率や大型の資金調達を見ると、もう一歩踏み込んで確認したい点もあります。
今回は、株価下落を考えるうえでの材料、防衛以外の成長力、そして買い時を見極める条件を順に整理します。
川崎重工の株価はなぜ下落したのか
株価下落を考えるうえで注目したいのは、受注の減少による成長期待への影響と、大型の資金調達に伴う希薄化への警戒です。
どちらか一つで日々の値動きを説明できるわけではありませんが、投資判断では外せない材料です。
売上は増えても受注は減るという懸念
2026年5月の決算説明資料では、航空宇宙システムの2026年度売上収益は7,200億円と、前年度から1,064億円増える計画でした。
一方、受注高は6,000億円で、前年度から2,109億円減る見通しです。
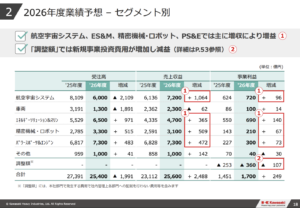
出典:川崎重工 決算説明資料
売上が伸びるのに、受注は減る。
ここに、投資家が気にするポイントがあります。
受注とは、これから製品を納める仕事を獲得することです。
過去に受けた注文で足元の売上が伸びていても、新しい注文が減れば、その先の成長への期待は弱まります。
株価は将来を見て動くため、好業績だけでは上昇し続けるとは限りません。
ただし、この数字は民間航空機やエンジンも含む航空宇宙システム全体のものです。
また、大型案件は発注の時期によって受注額が大きく変わります。
受注が減ったことだけで、防衛需要が長期的に頭打ちになったと断定するのは早いでしょう。
大型の資金調達による希薄化への警戒
川崎重工は2026年7月、公募増資約1,000億円と、転換社債型新株予約権付社債(CB)約1,000億円を合わせて、約2,000億円の資本性調達を実施しました。
公募増資では株式数が増えます。
CBも、将来株式に転換されれば株式数が増えるため、既存株主には1株当たりの利益が薄まる懸念があります。
こうした希薄化への警戒は、株価を評価する際の重荷になります。
もちろん、調達した資金で利益を大きく増やせれば、株主にも成果が戻ってきます。
成長投資そのものを否定する必要はありません。
防衛だけではない川崎重工の成長力
川崎重工は、防衛航空機やヘリコプター、潜水艦から、鉄道車両、発電設備、産業用ロボット、バイクまで手がける会社です。
事業は航空宇宙システム、車両、エネルギーソリューション&マリン、精密機械・ロボット、パワースポーツ&エンジンに分かれています。
防衛関連株という見方だけでは、この会社の可能性を捉えきれません。
投資家が注目したい事業と、確認すべき点を並べると次のようになります。
| 注目分野 | 成長への期待 | 投資家が確認したい点 |
|---|---|---|
| 防衛 | 売上拡大と契約制度改正による利益率改善 | 受注の波と中長期計画の進捗 |
| 発電設備 | データセンターなどの電力需要 | 増産投資が利益につながるか |
| 半導体用ロボット | 半導体増産に伴う設備需要 | 能力増強後の販売と採算 |
| 造船 | 船の建造需要と生産性向上 | 市況の追い風を利益に残せるか |
| 水素 | 運搬・貯蔵・利用での事業機会 | 商用化と投資回収の時期 |
防衛の受注減少は長期成長の終わりなのか
2026年10月の会社資料では、防衛事業の売上収益について、2025年度の約4,300億円から、2026年度に約5,100億円、2030年度には約7,000〜8,000億円へ拡大する見通しが示されています。
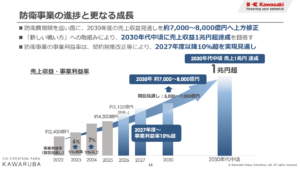
出典:川崎重工 グループビジョン2030進捗報告会資料
さらに、契約制度の改正などによって、2027年度以降の事業利益率は10%超を見込んでいます。
単純計算ですが、売上7,000〜8,000億円に利益率10%を掛ければ、事業利益は700〜800億円です。
もちろん会社の計画であり、実現が約束された数字ではありません。
それでも、防衛への期待には売上拡大と利益率改善という裏付けがあります。
短期の受注の波と、中長期の成長余地を分けて考えることが大切です。
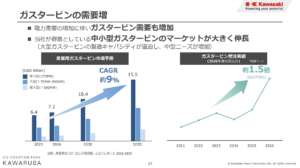
AIの電力需要を取り込むガスタービン
防衛以外で、私が注目したいのが発電設備です。
AIを動かすには、半導体だけでなく大量の電力が必要です。
データセンターを建設しても、電気が足りなければ十分に稼働できません。
そこで、発電設備の重要性が高まっています。
川崎重工は、ガスタービンやガスエンジン、LNGタンクなどを手がけています。
工場などで使う電気や熱をつくる設備を持っており、電力の安定供給という課題に応えられる会社です。
出典:川崎重工 グループビジョン2030進捗報告会資料
ガスタービンと聞くと、三菱重工を思い浮かべる方も多いでしょう。
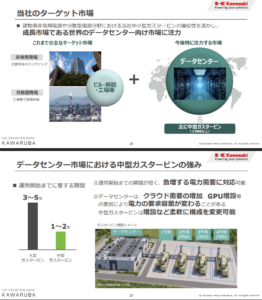
ただ、川崎重工が強みを持つ中小型の設備には、大型発電所向けとは異なる使い道があります。
その一つが、必要な場所の近くで発電する「分散型発電」です。
出典:川崎重工 グループビジョン2030進捗報告会資料
大規模な発電設備の完成や、電力供給の準備を何年も待てないのであれば、自前で発電する。
データセンターの増設が進むなかでは、こうした選択肢が意味を持ちます。
会社資料では、運用開始までの期間について、大型ガスタービンは3〜5年、中型は1〜2年という比較が示されています。
中型は必要な電力量の変化に応じて増設しやすいことも強みです。
さらに、川崎重工は非常用発電設備にも関わっています。
電力が止まることを避けたいデータセンターでは、通常時の電源だけでなく、停電に備える設備も欠かせません。
AI関連銘柄は、半導体を作る会社だけではありません。
その半導体を動かす電気を供給する会社にも、成長の機会があります。
川崎重工には、以前から保有していた技術が、AI時代の需要につながる面白さがあるのです。
半導体用ロボットは生産能力を2倍へ
川崎重工は、半導体製造装置向けのロボットも手がけています。
AI向けの半導体を増産するには、工場や製造設備が必要です。
その設備の中で使うロボットにも需要が生まれます。
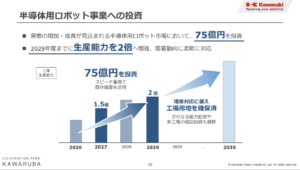
同社は75億円を投資し、2029年度までに半導体用ロボットの生産能力を2倍にする計画です。
出典:川崎重工 グループビジョン2030進捗報告会資料
会社は、この事業で中期的に年平均15%規模の成長を目指し、2035年に売上収益1,600億円規模という見通しも示しています。
市場全体の成長率と混同せず、同社自身が掲げる事業の成長目標として捉えたい数字です。
フィジカルAIは技術より導入効果に注目する
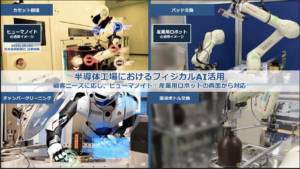
さらに注目したいのが、フィジカルAIの活用です。
これは、AIがロボットなどを通じて、現実の世界で作業を行うものです。
ロボットは、作れば売れるわけではありません。
購入する側にとって、人手や時間、危険な作業を減らし、導入費用に見合う効果が得られる必要があります。
その点、半導体工場に目を付けているのは面白いと思います。
高い付加価値を生む製品を扱い、設備の稼働や生産性の改善が大きな価値につながりやすいからです。
会社資料には、薬液ボトルの交換や製造装置内部のクリーニングといった用途が示されています。
出典:川崎重工 グループビジョン2030進捗報告会資料
危険を伴う薬液の取り扱いなどを自動化できれば、効率だけでなく安全面でも導入する意味があります。
また、川崎重工にはロボットを作る技術と、ロボットを使いたい製造現場の両方があります。
例えば造船では、狭い場所での溶接や、姿勢を変えながらの作業などが必要です。毎回同じ動きを繰り返すだけでは対応しにくく、熟練者の判断が求められます。
そうした作業をAIとロボットで担えるようになれば、自社の生産性向上につながります。
そこで得た技術や実績を、他社に展開する道も考えられるでしょう。
もっとも、既存の半導体用ロボットの売上と、これから実用化・普及を進めるフィジカルAIの収益は分けて見る必要があります。
将来の可能性を、すでに実現している利益のように扱ってはいけません。
造船は需要と生産性の両方を見る
続いて、造船です。
船を造るには、大規模な設備、技術、人材が必要です。
需要が増えたからといって、すぐに生産能力を増やせるわけではありません。
長い不況の間に設備や担い手が減れば、その後に需要が戻ったとき、残った企業の強みになります。
川崎重工は、国内の造船所に加えて、中国の造船合弁も持っています。
船そのものだけでなく、船を動かすエンジンや推進機器も事業に含まれます。
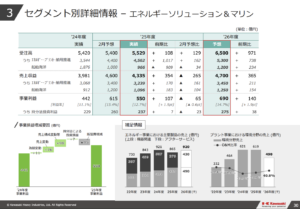
造船を含むエネルギーソリューション&マリンの2025年度事業利益は550億円でした。
そのうち237億円は持分法投資利益で、合弁会社などから得られる利益も収益を支えています。
出典:川崎重工 決算説明資料
この550億円は、造船だけの利益ではありません。
発電設備なども含む事業全体の数字ですが、防衛航空機以外にも大きな収益源があることが分かります。
一方、造船は市況の影響を受ける事業です。
今の好調さがそのまま続くと考えるのではなく、高い船価や受注が、どこまで利益として残るかを見る必要があります。
そこで重要になるのが、生産性です。川崎重工は、造船の現場にデジタル技術やフィジカルAIを取り入れ、限られた人員でも効率よく船を造る方向を目指しています。
需要があるときに受注を増やすだけでなく、造る力を高める。
これができれば、市況の追い風をより大きな利益につなげられるでしょう。
成長分野が多いのに投資を急げない理由
ここまで見ると、川崎重工はかなり魅力的な会社です。
会社資料では、日本の戦略17分野のうち8分野に事業が関わるとされています。
防衛、AI・半導体、造船、エネルギーなど、社会が必要とする技術を幅広く持っています。
長年積み上げてきた技術に、時代が追いついてきた。そんな見方をしたくなります。
しかし、投資家として気になるのは、その幅広さがお金の使い方の難しさにもつながることです。
あれもこれも成長しそうだからと投資を続ければ、必要な資金は膨らみます。
どこで、どれだけ稼げるのかを見極めなければなりません。
その確認に使えるのが、ROICという指標です。
簡単にいえば、事業に投じたお金に対して、どれだけ利益を生み出しているかを示します。
2025年度の会社算定による税後ROICは9.0%。
一方、資本コストであるWACCは約10%です。
WACCは、借入金や株主資本など、資金の出し手が求めるリターンを反映した指標です。
会社が使っている資金にも、期待される見返りがあります。
ROICがその水準を下回っていれば、会計上は黒字でも、投じられた資金に十分な利益で応えているとはいえません。
資本コストは推計値であり、株価や資本構成などによって変わります。
それでも、技術や売上の大きさだけでは企業価値の向上を判断できないことを、この比較は示しています。
実際、2026年5月時点の2026年度計画では、パワースポーツ&エンジンは売上7,300億円に対して事業利益300億円、車両は売上2,300億円に対して事業利益100億円でした。
単純計算した利益率は、それぞれ約4.1%と約4.3%です。
売上の規模が大きくても、利益率はそれほど高くありません。
ただし、利益率と資本効率は別の指標です。
これだけで不採算事業と決めつけたり、売却すべきだと結論づけたりするのも適切ではないでしょう。
パワースポーツは、コロナ禍の需要や円安によって利益を伸ばした時期もありました。
その後は競争や関税の影響を受けています。
目先の好不調をならしたうえで、どれだけのお金を使い、継続的に利益を残せるのかを見ることが大切です。
成長投資の前に既存事業を見直す余地はないか
ただ、私が気になるのは、その前に既存事業の収益性を高めたり、事業の組み合わせを見直したりする余地はないのかという点です。
成長分野へ資金を回す方法は、新しく株主から資金を集めることだけではありません。
事業の整理や外部資本の活用で資金を生み、より収益性の高い分野へ振り向けることもできます。
選択と集中は、会社を小さくすることが目的ではありません。
限られた資金や人材を、強みを生かして利益を生める場所へ配分するためのものです。
川崎重工にも再編の動きはありますが、その優先順位と踏み込み方を見たいところです。
水素は事業機会と回収までの時間を分けて考える
水素は、川崎重工の技術の幅広さを生かせる分野です。
一方、投資の回収時期には慎重な見方が必要です。
水素をエネルギーとして広く使うには、製造だけでなく、運搬、貯蔵、利用の仕組みが必要です。
川崎重工には液化水素運搬船、タンク、プラント、エンジンやタービンなど、複数の工程に関わる技術があります。
そのため、水素への投資には事業上のつながりがあります。
全く関係のない分野に手を広げているわけではありません。
一方、発電設備や半導体用ロボットに比べると、大規模な需要がいつ生まれ、どの程度の利益になるのかは見通しにくい部分があります。
目の前に需要がある事業への投資と、将来の市場を育てる投資をどう両立させるのか。
水素の可能性だけでなく、投資額、商用化の進捗、回収までの時間を確認したいと思います。
フリーキャッシュフローで投資の成果を確かめる
資本効率と併せて確認したいのが、現金を生み出す力です。
フリーキャッシュフローは、本業で得た現金から投資に使った現金を差し引き、どれだけ手元に残ったかを見る指標です。
利益が出ていても、設備などに多額の資金が必要なら、自由に使える現金は少なくなります。
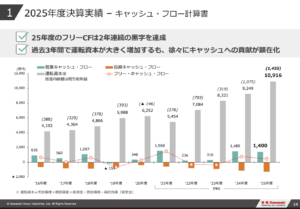
川崎重工は過去にフリーキャッシュフローが赤字となった年度もあります。
ただし、直近まで一貫して赤字というわけではありません。
出典:川崎重工 決算説明資料
2025年度は営業キャッシュフロー約1,401億円に対し、投資キャッシュフローは約1,280億円の支出で、差し引き約120億円の黒字です。
投資が先行する時期には、一時的な赤字もあり得ます。
問題は、その投資が後に利益や現金として返ってくるかどうかです。
成長投資という説明だけで納得せず、複数年で成果を追いたいところです。
川崎重工株は今が買い時か 見極めたい3つの条件
川崎重工が持つ技術や事業の可能性は、大きいと感じます。
ただし、現時点で投資を急ぐより、次の3つの変化を確認したいと思います。
1 成長計画が利益と現金の増加につながる
防衛の売上拡大に利益率改善が伴うか。
ガスタービンや半導体用ロボットの増産が利益につながるか。
フィジカルAIが実際の原価削減や受注に結び付くか。
計画の大きさに加えて、決算で確認できる成果を追うことが大切です。
会社全体の利益が増えても、株式数も増えれば1株当たりの成果は違ってきます。
増資後は、利益の総額と1株当たりの利益、投資後に残る現金を併せて確認する必要があります。
2 経営が投資の優先順位を具体的に示す
どの事業へ資金を集中し、どの事業を見直すのか。
水素のような将来事業には、どの段階でどれだけ投資するのか。
こうした方針が、具体的な行動として見えるかが重要です。
成長分野をたくさん持つからこそ、経営には選ぶ力が求められます。
事業の幅広さを維持することが目的にならず、投じた資金に見合う成果を追求しているかを見たいところです。
3 株価が将来の成功を織り込みすぎていない
高値から約4割下がったことと、企業価値に対して割安であることは別です。
以前の株価に期待が多く含まれていれば、下がった後も十分安いとは限りません。
現在稼いでいる事業の価値と、これから育てる事業への期待を分けて考えましょう。
水素やフィジカルAIなどの成功をすべて前提にしなければ説明できない価格なら、慎重に見る必要があります。
一方、既存事業の収益力が改善し、資金配分も変わっているのに、それが株価に十分反映されていなければ、投資を検討する余地が生まれます。
注目したいのは、業績が改善し終わった後だけでなく、経営の方針が行動に変わる兆しです。
防衛、電力、半導体、造船。川崎重工には、長年培ってきた技術を生かせる機会があります。
その可能性を認めたうえで、株主の利益に変えられるかを冷静に見る。
これが、川崎重工株の買い時を考えるうえで大切な視点だと思います。


つばめ投資顧問 公式SNS
プレゼント①『株式市場の敗者になる前に読む本』
プレゼント②『長期投資家への登竜門』
メールアドレスを送信して、特典をお受取りください。
※個人情報の取り扱いは本
>プライバシーポリシー(個人情報保護方針)
に基づいて行われます。
※送信したメールアドレスに当社からのお知らせやお得な情報をお送りする場合があります。
※上記は企業業績等一般的な情報提供を目的とするものであり、金融商品への投資や金融サービスの購入を勧誘するものではありません。上記に基づく行動により発生したいかなる損失についても、当社は一切の責任を負いかねます。内容には正確性を期しておりますが、それを保証するものではありませんので、取扱いには十分留意してください。



コメントを残す